
Énoncé des motifs — Ouverture d’une enquête : Pneus de camions et d’autobus (TBT 2026 IN)
De l’ouverture des enquêtes sur les présumés dumping et subventionnement dommageables de pneus de camions et d’autobus originaires ou exportés de la Chine.
Décision
Ottawa, le
Le 17 août 2026, conformément au paragraphe 31(1) de la Loi sur les mesures spéciales d’importation, l’Agence des services frontaliers du Canada a ouvert des enquêtes sur les présumés dumping et subventionnement dommageables de pneus de camions et d’autobus originaires ou exportés de la Chine.
Sur cette page
Résumé
[1] Le 10 juillet 2026, l’Agence des services frontaliers du Canada (ASFC) a reçu une plainte écrite de l’Association canadienne des manufacturiers du rechapage (ACMR) et de Michelin Amérique du Nord (« Michelin »), collectivement « les plaignantes », comme quoi certains pneus de camions et d’autobus (PCA) originaires ou exportés de la République populaire de Chine (ci-après « la Chine » ou « le pays visé ») faisaient l’objet d’un dumping et d’un subventionnement dommageables.
[2] Le 31 juillet 2026, conformément à l’alinéa 32(1)a) de la Loi sur les mesures spéciales d’importation (LMSI), l’ASFC a informé les plaignantes que leur dossier de plainte était complet. Le 11 août 2026, elle a aussi envoyé un avis en ce sens au gouvernement de Chine. À ce dernier, elle a également envoyé la version non confidentielle de la plainte en subventionnement, l’invitant du même coup à des consultations en vertu de l’article 13.1 de l’Accord sur les subventions et les mesures compensatoires avant l’ouverture de l’enquête sur ce point. Cette invitation est restée sans réponse.
[3] Les plaignantes ont présenté des éléments de preuve à l’appui des allégations de dumping et de subventionnement de PCA en provenance de la Chine. Les éléments de preuve indiquent aussi, de façon raisonnable, que le dumping et le subventionnement ont causé ou menacent de causer un dommage à la branche de production nationale (canadienne) de marchandises similaires.
[4] Le 31 août 2026, conformément au paragraphe 31(1) de la LMSI, l’ASFC a donc ouvert des enquêtes en dumping et en subventionnement sur les PCA en provenance de la Chine.
Parties intéressées
Plaignantes
[5] Les adresses des plaignantes sont les suivantes :
Association canadienne des manufacturiers du rechapage
2500-666, rue Burrard
Vancouver (Colombie-Britannique) V6C 2X8
Michelin Amérique du Nord (Canada) Inc.
2863, ch Granton
New Glasgow (Nouvelle-Écosse) B2H 5E6
Autres producteurs
[6] Les plaignantes affirment qu’elles représentent collectivement plus de 50 % de la production canadienne de marchandises similaires; elles attribuent le reste de la production aux autres rechapeurs canadiens de PCA, et elles ont par ailleurs dressé une liste de tous les producteurs et associations de producteurs canadiens de marchandises similairesNote de bas de page 1.
[7] Les membres de l’ACMR qui appuient la plainte sont Kal Tire Ltd., Fountain Tire Ltd., Pneus Metro Inc., Pneus Robert Bernard et J.D. McArthur Tire Services Inc.Note de bas de page 2 La plainte est également appuyée par RTS Ringtread Systems (1995) Inc. et Tiremaster Limited, des rechapeurs canadiens qui ne sont pas membres de l’ACMCNote de bas de page 3.
Syndicats
[8] Les plaignantes n’ont pas connaissance de syndicats qui représenteraient les travailleurs et travailleuses de la production de marchandises similaires au CanadaNote de bas de page 4.
Exportateurs
[9] En se basant sur la plainte et sur ses propres documents d’importation, l’ASFC a recensé 68 exportateurs et/ou producteurs potentiels des marchandises en cause. Dans la mesure où elle avait leurs coordonnées, elle leur a adressé une demande de renseignements (DDR) en dumping, ainsi qu’une DDR en subventionnement et une DDR dite « de l’article 20 ».
Importateurs
[10] En se fiant à la plainte et à ses propres documents d’importation, l’ASFC a recensé 192 importateurs potentiels des marchandises en cause. Elle leur a adressé à tous une DDR pour importateurs, encore une fois dans la mesure où elle avait leurs coordonnées.
Gouvernements
[11] À l’ouverture des enquêtes, l’ASFC a adressé au gouvernement de Chine une DDR en subventionnement et une DDR de l’article 20 sur mesure.
[12] Dans le contexte des enquêtes, « gouvernement » englobe tous les ordres de gouvernement : gouvernements fédéral, central, provinciaux ou d’États, régionaux; municipalités (villes, cantons, villages, collectivités locales); autorités législatives, administratives ou judiciaires; indépendamment du fait que ceux-ci soient individuels ou collectifs, élus ou nommés. Le terme englobe aussi les personnes, organismes, entreprises ou institutions qui agissent au nom du gouvernement central ou des autorités provinciales, d’États, municipales, locales ou régionales, ou en vertu des pouvoirs conférés par leurs lois.
Les produits
Définition
[13] Les marchandises en cause dans les enquêtes qui nous intéressent se définissent comme suit :
PrécisionsNote de bas de page 6
1. Segments de marché
[14] Les pneus de camions et d’autobus visés par la présente plainte sont conçus pour être montés sur des véhicules comme des camions moyens ou lourds, des remorques commerciales, des autobus et des véhicules récréatifs (VR), lesquels constituent le segment de marché de pneus pour les « autobus et camions commerciaux ».
[15] Le segment de marché rattaché aux marchandises en cause est désigné par les sigles TBT (« Truck and Bus Tires » [pneus de camions et d’autobus]) ou TBR (« Truck and Bus Radial » [pneus radiaux de camions et d’autobus]); TBR représente le sigle le plus couramment employé. Ces termes n’ont pas été définis de manière normalisée, et les marchandises en cause peuvent comprendre des pneus propices à des véhicules pouvant être classés comme moyens ou lourds.
[16] Les marchandises en cause ne comprennent pas les pneus du segment de marché des PLT (« Passenger & Light Trucks » [camions de passagers et camions légers]), lesquels sont conçus pour des véhicules de passagers destinés aux consommateurs, dans le segment de marché des PLT, comme les automobiles, les camionnettes légères et de taille standard, les minifourgonnettes, les VUS, les fourgonnettes et les camions légers. Les marchandises en cause ne comprennent pas les pneus conçus pour les motocyclettes.
[17] Les marchandises en cause présentent des jantes de 17,5 à 24,5 po dont la taille se termine toujours par un demi-pouce (« ,5 ») ou une valeur métrique nominale équivalente. En Amérique du Nord, la taille des jantes de pneus de véhicules de passagers et de camions légers consiste toujours en un nombre entier (17 po, 19 po, 22 po, etc.), afin de la distinguer de celle des jantes d’autobus et de camions commerciaux.
[18] Les marchandises en cause ne comprennent que les pneus présentant une cote nominale d’usage partiel ou complet sur route, ce qui inclut les pneus hybrides conçus pour des applications sur route et hors route. Elles ne comprennent pas les pneus spécialement conçus pour des véhicules du segment de marché OTR (« Off-The-Road » [hors route]).
[19] Les marchandises en cause n’incluent pas les carcasses de pneus ou les pneus usagés qui ne sont plus utilisables sur une autoroute et n’ont pas encore été rechapés, ni le caoutchouc de bande de roulement de remplacement.
[20] Les pneus de camions et d’autobus en cause peuvent être importés après avoir été montés ou non sur des roues ou des jantes et peuvent être joints à d’autres pièces (p. ex. roues, jantes, pièces d’essieux, boulons, écrous). Toutefois, les marchandises en cause ne comprennent pas les pneus d’autobus et de camions importés après avoir déjà été montés sur des véhicules.
2. Exigences réglementaires
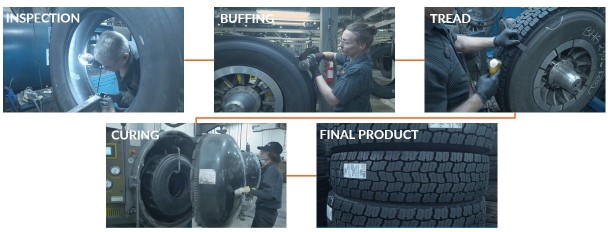
[21] Le mémorandum D19-12-2 de l’Agence des services frontaliers du Canada (ASFC) traite des droits de douane et d’exigences réglementaires d’autres organismes gouvernementaux visant l’importation de pneus. Les catégories employées par l’ASFC pour distinguer des pneus aux fins de réglementation des importations sont les suivantes : (i) pneus sur route neufs, (ii) pneus sur route usagés pour d’autres véhicules que les camions, (iii) pneus sur route usagés pour camions, (iv) pneus hors route neufs et usagés, (v) pneus sur route rechapés, (vi) pneus hors route rechapés, (vii) déchets de caoutchouc et (viii) importations temporaires exemptées. Les marchandises en cause comprennent des pneus des catégories (i), (iii) et (v) de l’ASFC et, potentiellement, toute marchandise en cause qui est issue de la catégorie (viii) et qui n’est pas exportée à nouveau dans des délais précis.
3. Type de fabrication et composition physique
[22] Les marchandises en cause incluent tous les types de fabrication de pneus, dont ceux liés aux pneus radiaux et diagonaux.
[23] Peu importe leur type et leur conception, les pneus en cause sont constitués de plusieurs composants fondamentaux, dont les suivants.
- (a) Composés de caoutchouc
- Mélanges de caoutchoucs naturels et/ou synthétiques, d’agents de remplissage, de renforts, de souffre et d’autres additifs chimiques conçus pour produire diverses pièces de pneu conformément aux caractéristiques mécaniques et de rendement établies.
- (b) Revêtements internes
- Couches étanches à l’air composées de caoutchouc synthétique et appliquées pendant le procédé de fabrication, afin de rendre l’intérieur des pneus étanche et de remplacer les chambres à air internes classiques.
- (c) Plis de carcasse
- Couches de renforcement composées de câblés textiles et/ou d’autres matériaux de renforcement, comme des fils d’acier, afin de rendre la structure des pneus plus résistante, y compris à la pression de gonflage.
- (d) Ceintures d’acier et composants de renforcement
- Ceintures d’acier, renforts métalliques et autres plis de renforcement servant à procurer de la résistance et de la stabilité à la bande de roulement, ainsi qu’à favoriser la durabilité et le rendement sous une charge.
- (e) Talons
- Faisceaux de tringles ou tringles de fils métalliques très résistants qui assurent un ajustement adéquat entre les pneus et les jantes.
- (f) Flancs
- Composants de caoutchouc appliqués des deux côtés des pneus pour protéger les plis de carcasse et procurer une résistance au frottement, aux intempéries et aux chocs latéraux.
- (g) Bandes de roulement
- Composants de caoutchouc externes qui entrent en contact avec les surfaces et procurent de la traction et une résistance à l’usure.
4. Taille
[24] Les trois mesures pertinentes qui permettent de déterminer la taille d’un pneu d’autobus et de camion particulier sont les suivantes : (1) diamètre de la jante, lequel est toujours rendu en unités anglosaxonnes (pouces) au Canada; (2) largeur, laquelle peut être rendue en pouces ou en millimètres; (3) rapport d’aspect, lequel renvoie à la hauteur des flancs du pneu, comme un pourcentage de la largeur du pneu.
5. Sculpture de la bande de roulement
[25] Les concepts de sculpture sont exclusifs, diffèrent selon la marque et le modèle des pneus, et tous leurs types sont considérés comme des marchandises.
6. Plage de charges, cote nominale des plis et indice de charge
[26] La plage de charges et la cote nominale des plis consistent en des marques qui peuvent figurer sur le flanc des pneus pour indiquer la charge que ces derniers peuvent supporter de manière sûre, à la pression de gonflage inscrite. Elles constituent des unités de mesure publiées par la « U.S. Tire and Rim Association » et sont couramment employées au Canada, même si elles ne sont visées par aucune réglementation canadienne. La cote nominale des plis se rapporte à une mesure de résistance historique des pneus qui équivaut au nombre de plis de caoutchouc qui figureraient dans un pneu diagonal de la même résistance. La plage de charges renvoie à un code alphabétique qui va de B à M et indique la capacité de charge maximale d’un pneu, à une pression de gonflage donnée.
[27] Les marchandises en cause incluent des plages de charges et des cotes nominales de plis applicables à des marchandises dont la taille des jantes pertinentes est propice à des camions et des autobus qui ne consistent pas en des camions légers et des véhicules OTR. Des produits d’une plage et d’une cote variables peuvent faire partie d’une même classe de marchandises et concurrencer des pneus TBR produits au pays. On devrait généralement s’attendre à ce que les marchandises en cause présentent une plage de G ou plus ou une cote de 14 ou plus. Cependant, dans le Règlement sur la sécurité des véhicules automobiles du Canada, des paramètres sont établis pour les gros véhicules à moteur, soit une plage d’au moins D ou une cote d’au moins 8. Les pneus de camions légers, lesquels sont exclus de la portée des marchandises en cause, peuvent présenter une plage de B à F, ce qui correspond à une cote de 4 à 12 et témoigne d’un certain chevauchement.
7. Réputation des marques, kilométrage attendu et gammes
[28] Le concept de gamme est souvent employé comme terme de commercialisation dans l’industrie des pneus. La désignation d’une gamme permet de vaguement classer une marque de pneu particulière dans une échelle de qualité fondée sur la réputation des fabricants, réputation qui repose elle même sur la conception, la fabrication, les matériaux, le rendement aux fins d’une application donnée et le kilométrage prévu des pneus. Les désignations de gamme sont subjectives et basées sur la réputation des fabricants et la perception de la qualité des produits d’une marque donnée sur le marché. Dans l’industrie du rechapage, la gamme renvoie également au nombre fois qu’un pneu donné peut être rechapé, selon son état et son usage réels.
FabricationNote de bas de page 7
[29] Bien que les procédés de fabrication des pneus neufs et des pneus rechapés diffèrent à certains égards, ils présentent de nombreuses similitudes et aboutissent à des produits qui se font directement concurrence sur le marché canadien.
Pneus neufs
[30] Le processus de fabrication des nouveaux PCA comporte plusieurs étapes, y compris la préparation des matières premières, la fabrication des composants, l’assemblage des pneus, la vulcanisation, l’inspection de la qualité et les essais. Selon les plaignants, le processus de fabrication des nouveaux PCA est sensiblement le même quel que soit le « niveau » de qualité du pneu; les principales différences résident dans la conception du produit ainsi que dans la qualité et la proportion des matières premières utilisées, telles que les formules de caoutchouc exclusives.
Préparation des matières premières
[31] Le processus commence par la préparation des matières premières, appelées « composés de caoutchouc ». Deux types de caoutchouc peuvent être utilisés : le caoutchouc naturel et le caoutchouc synthétique. Outre le caoutchouc, des agents de renfort tels que le noir de carbone et la silice, des renforts métalliques, des matières textiles, du soufre et d’autres additifs chimiques sont incorporés dans les composés afin d’obtenir les caractéristiques techniques précises requises pour le type de pneu voulu.
Fabrication de composants
[32] Une fois les matières premières préparées, les différents composants du pneu sont fabriqués : le revêtement interne, les plis de carcasse, les ceintures en acier, les flancs, les talons et la bande de roulement. Chaque composant est fabriqué séparément à l’aide de procédés tels que l’extrusion de profilés, le calandrage, l’enduction et la préparation des câbles, afin d’obtenir la forme, l’épaisseur et les renforts appropriés.
[33] Le revêtement interne est constitué d’une couche étanche à l’air en caoutchouc synthétique qui assure l’étanchéité de l’intérieur du pneu. Les éléments de renfort comprennent des cordons textiles et des plis renforcés de métal. Les talons sont constitués d’anneaux métalliques très résistants qui garantissent un ajustement précis entre le pneu et la jante.
Ensemble de pneus
[34] Le processus de fabrication des pneus commence sur une machine spécialisée connue sous le nom de « tambour de confection », un cylindre rotatif muni d’un centre gonflable. C’est sur ce tambour de montage que les différents composants sont assemblés suivant un ordre précis. Tout d’abord, un revêtement interne constitué d’une feuille de caoutchouc synthétique étanche à l’air est appliqué sur le tambour de montage. Ce revêtement est essentiel, car il remplace la chambre à air classique et assure l’étanchéité de l’intérieur du pneu. Ensuite, une matrice composée de plis ou de câbles textiles destinés au renforcement est ajoutée sur la première couche. Puis, les flancs sont renforcés. Pour ce faire, des couches supplémentaires sont ajoutées afin d’améliorer la durabilité.
[35] Les tringles de pneu, des anneaux métalliques hautement résistants qui garantissent un maintien solide sur la jante, constituent un élément central dans la conception du pneu. Celles-ci sont installées avec le plus grand soin, après avoir replié le pli carcasse afin de bien fixer l’ensemble. Afin de protéger le pneu contre les contraintes liées au montage et de lui conférer une rigidité supplémentaire, des couches de caoutchouc protecteur et de colle sont appliquées à l’aide d’outils de précision et de techniques spécifiques visant à éliminer toute bulle d’air emprisonnée. Une étape essentielle consiste à coller des éléments de flanc, fabriqués à partir d’un caoutchouc souple et résistant, afin de protéger le pneu contre les chocs latéraux. Des technologies de pointe, notamment le marquage au laser et les puces RFID, sont utilisées pour garantir la précision et la traçabilité tout au long du processus de fabrication.
[36] À la fin de cette étape, le pneu assemblé mais non vulcanisé est appelé « pneu cru ». Bien qu’il ait la forme d’un pneu fini, il n’a pas encore été vulcanisé.
Vulcanisation
[37] Une fois l’assemblage terminé, le pneu cru est placé dans un moule et soumis à la chaleur et à la pression dans une presse à vulcaniser. Au cours de ce processus, une membrane de vulcanisation interne exerce une pression pour forcer le matériau non vulcanisé à pénétrer dans le moule, formant ainsi sur les flancs le dessin de la bande de roulement et les marquages. La chaleur déclenche la vulcanisation, soit une réaction chimique impliquant du soufre et du caoutchouc qui lie les composants du pneu entre eux et transforme le caoutchouc, le faisant passer d’un état plastique à sa forme élastique finale. La durée du processus de vulcanisation varie selon la taille du pneu.
Contrôle de la qualité/Essais
[38] Le contrôle de la qualité est intégré tout au long du processus de fabrication. Les pneus sont inspectés et soumis à des essais à différentes étapes de la production afin de s’assurer qu’ils respectent les spécifications de fabrication et les exigences de sécurité du fabricant. Les procédures d’inspection finale permettent de vérifier l’intégrité structurelle et l’uniformité de chaque pneu avant sa mise en circulation.
[39] Tous les pneus finis font l’objet d’une inspection visuelle visant à détecter d’éventuels défauts de surface et à vérifier leur uniformité. De plus, un échantillon des pneus fabriqués est soumis à d’autres essais non destructifs visant à évaluer leur intégrité interne et externe, notamment un échantillonnage pour vérifier l’uniformité et une inspection par rayons X, conformes aux protocoles de contrôle de la qualité de Michelin. Ces méthodes peuvent inclure l’analyse par rayons X, l’inspection par cisaillement, l’échographie, les ultrasons et la vérification de l’architecture. L’analyse par rayons X est une méthode non destructive utilisée pour inspecter la structure interne d’un pneu afin de détecter des défauts invisibles à l’œil nu, tels que des câbles d’acier rompus, des ruptures structurelles ou des défauts d’alignement.
- L’inspection par cisaillement est une méthode d’inspection non destructive au laser, utilisée pour détecter des anomalies sous-jacentes au sein de la structure d’un pneu, telles que des décollements, des vides ou des cloques.
- L’échographie désigne les techniques d’inspection non destructive qui utilisent des technologies acoustiques ou similaires pour analyser la structure interne d’un pneu.
- L’inspection par ultrasons utilise des ondes sonores à haute fréquence pour évaluer l’intégrité du pneu et détecter d’éventuels défauts internes sans avoir à le démonter.
- La vérification de l’architecture consiste à évaluer la conception de la structure et la fabrication d’un pneu afin de s’assurer qu’il répond aux exigences en matière de performances, de sécurité et de durabilité.
[40] Les pneus peuvent également faire l’objet d’essais de performance en conditions réelles et sur véhicule afin de vérifier leur sécurité d’utilisation et leurs caractéristiques de performance.
Pneus rechapés
[41] Le « rechapage » des pneus est un procédé qui consiste à récupérer des carcasses de pneus usagés, dont la bande de roulement est tellement usée que le pneu n’est plus apte à circuler, puis à les remettre en état en y ajoutant une nouvelle bande de roulement, ce qui permet de prolonger leur durée de vie utile au lieu de les mettre au rebut parce qu’elles seraient autrement inutilisables. Dans l’industrie des pneus, ces produits sont communément appelés « pneus rechapés ».
[42] Les pneus rechapés présentent les mêmes utilisations et caractéristiques que les PCA neufs, et ils sont vendus aux mêmes clients (principalement des exploitants de parcs de camions et d’autobus commerciaux) par les mêmes canaux de distribution.
[43] Les pneus rechapés sont fabriqués à partir de carcasses de pneus usagées, de caoutchouc neuf (pour la bande de roulement), ainsi que d’autres produits chimiques, peintures et adhésifs utilisés comme matières premières. Les carcasses de pneus usagées sont soumises à un processus de fabrication supplémentaire au cours duquel la bande de roulement usée est retirée et rabotée, la carcasse est réparée et rapiécée, du caoutchouc neuf est appliqué sur la bande de roulement, puis l’ensemble du pneu est revulcanisé afin d’obtenir une liaison permanente. Sans rechapage, les pneus usagés finiraient dans un site d’enfouissement. De cette manière, le rechapage permet de fabriquer de nouveaux produits à partir de matériaux récupérés.
[44] Les pneus rechapés constituent une solution économique et respectueuse de l’environnement pour les exploitants de parcs de bus et de camions, car ils prolongent la durée de vie utile de pneus usagés qui, sans cela, seraient mis au rebut.
[45] Les pneus rechapés sont fabriqués selon les étapes suivantes, qui sont décrites plus en détail dans la déclaration publique de Kal Tire et qui reprennent en grande partie les mêmes étapes de fabrication que celles utilisées pour un pneu neuf :
Inspection initiale
[46] Les pneus sont soumis à des inspections visuelles et à des essais automatisés afin de s’assurer qu’ils sont en assez bon état pour être rechapés. Une inspection par cisaillement permet de détecter d’éventuelles décollements entre les plis de la ceinture, tandis que les perforations sont détectées par des moyens électriques.
Polissage
[47] Les pneus sont soumis à un polissage commandé par ordinateur afin d’obtenir un profil de sommet précis et une bande de roulement d’épaisseur uniforme.
Débridage et réparation
[48] Les pneus perforés sont rapiécés ou réparés, et les imperfections de surface sont corrigées afin de garantir l’adhérence de la bande de roulement.
[49] Application de gomme de pied et nouvelle bande de roulement : Une couche de caoutchouc non vulcanisé d’épaisseur uniforme est appliquée, suivie d’une bande de roulement pré-vulcanisée. Une enveloppe et une bande d’étanchéité d’arc sont installées pour garantir un joint étanche à l’air.
Vulcanisation
[50] Le caoutchouc de la bande de roulement est renforcé dans une chambre de vulcanisation, dans des conditions strictement contrôlées en termes de durée, de température, de vide et de pression.
Inspection finale et essais
[51] Les pneus rechapés sont inspectés et testés, et les flancs sont peints.
Figure 1 : Étapes du processus de rechapage
[52] La plupart des entreprises de rechapage sont des franchisés bénéficiant d’une licence d’exploitation des processus de rechapage exclusifs mis au point par les principaux fabricants de pneus. Au Canada, on utilise principalement trois processus de rechapage :
- Bandag® – appartient à Bridgestone;
- Michelin® Retread Technologies (« MRT ») et Oliver® Rubber Company – propriété de Michelin;
- UniCircle® – appartient à Goodyear.
[53] Chaque processus nécessite son propre équipement de rechapage et ses propres bandes de roulement de remplacement, qui peuvent être achetés auprès du propriétaire du processus. N’importe quel processus peut être utilisé pour rechaper n’importe quelle carcasse de pneu; il n’existe aucune contrainte technique ou contractuelle concernant le type de carcasses de pneus pouvant être rechapées à l’aide du processus et des bandes de roulement de remplacement d’une entreprise donnée.
[54] Bien que le rechapage diffère de la fabrication d’un pneu neuf à partir de matières premières, dans la mesure où il réutilise la carcasse d’origine, il n’en transforme pas moins les intrants matériels, par le biais d’un processus de fabrication, en un pneu rechapé fini destiné à la vente ou à la fourniture sur le marché canadien des PCA, au moyen d’étapes similaires du processus de fabrication comprenant la préparation des matières premières, l’assemblage du pneu, le vulcanisation et le contrôle de la qualité ainsi que les essais. Les PCA remis à neuf peuvent alors être utilisés à la place de PCA neufs.
[55] Les carcasses de pneus ne peuvent être rechapées que si elles répondent à certaines normes de qualité concernant leur construction d’origine, l’épaisseur du caoutchouc, la disposition des câbles d’acier internes et la qualité générale des matériaux. Les carcasses de pneus dont le caoutchouc et le câblage interne sont de qualité inférieure ne résistent pas au processus de vulcanisation secondaire requis pour le rechapage d’un pneu. Bien qu’il n’existe pas au Canada de processus de certification réglementaire pour les pneus rechapés, un pneu rechapé doit respecter les normes de contrôle de la qualité propres à son processus de rechapage. Les rechapeurs sont soumis à des audits menés par le concédant de licence du processus afin de s’assurer qu’ils respectent les normes applicables.
[56] Les carcasses de pneus usagés et les pneus rechapés se voient attribuer des catégories en fonction de leur qualité, de leur substituabilité à des pneus neufs et de leur capacité à être rechapés à plusieurs reprises. Par exemple, les carcasses de catégorie A sont considérées comme étant de la plus haute qualité et un pneu rechapé fabriqué à partir de ces carcasses est comparable, en termes de qualité et de kilométrage, à un pneu neuf de niveau 2, tandis que les pneus rechapés fabriqués à partir d’une carcasse de catégorie C peuvent être équivalents à un pneu de niveau 3. C’est pourquoi les écarts de prix entre les pneus rechapés sont aussi importants que ceux observés parmi les pneus neufs. En effet, les pneus rechapés ne sont pas toujours moins chers que les pneus neufs; leur prix dépendra de la gamme du pneu neuf avec lequel ils sont mis en concurrence.
Classement des importations
[57] Les importations au Canada des marchandises présumées sous-évaluées et subventionnées se font habituellement sous les numéros tarifaires suivantsNote de bas de page 8 :
- 4011.20.00.13
- 4011.20.00.19
- 4012.12.00.00
[58] Ces numéros sont fournis à titre purement informatif; ils incluent des marchandises non en cause et, inversement, n’incluent peut-être pas toutes les marchandises en cause. Seule la définition de produits fait autorité au sujet des marchandises en cause.
Marchandises similaires et catégorie uniqueNote de bas de page 9
[59] Le paragraphe 2(1) de la LMSI définit les « marchandises similaires » comme suit : a) marchandises identiques aux marchandises en cause; b) à défaut, marchandises dont l’utilisation et les autres caractéristiques sont très proches de celles des marchandises en cause. Quand il se penche sur la question des marchandises similaires, le Tribunal canadien du commerce extérieur (TCCE) tient habituellement compte de divers facteurs, notamment les caractéristiques matérielles des marchandises, leurs caractéristiques de marché, et la question de savoir si les marchandises nationales répondent aux mêmes besoins des clients que les marchandises en cause.
[60] En l’espèce, les plaignantes affirment que les marchandises en cause sont similaires aux marchandises produites au Canada par Michelin et les membres de l’ACMR, en termes de caractéristiques matérielles (composition, procédés de fabrication, apparence) autant que de caractéristiques de marché (fongibilité, prix, canaux de distribution et usages finaux). La fongibilité implique que les achats au détail et les contrats se décident d’abord en fonction du prix.
[61] Pour les besoins des enquêtes, « marchandises similaires » s’entend des PCA de production nationale correspondant à la définition de produits.
[62] Les plaignantes affirment que les PCA neufs et rechapés sont de la même catégorie de marchandises, puisque leurs caractéristiques physiques et de marché se ressemblent au point de les mettre en concurrence avec tout l’éventail des PCA sur le marché canadien, et ce, malgré les variations mineures entre les gammes de qualité et les longévités.
[63] Après avoir considéré tous les facteurs pertinents tels l’usage et les caractéristiques physiques, l’ASFC s’est fait l’opinion que marchandises en cause et marchandises similaires forment une seule et même catégorie.
Branche de production nationale
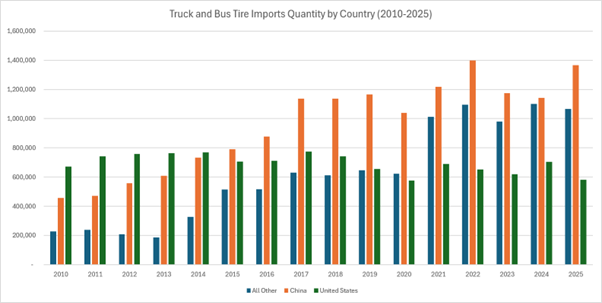
Producteurs nationaux
[64] Selon les plaignantes, la production canadienne de marchandises similaires est assurée par Michelin Canada et les membres de l’ACMR qui appuient la plainte et, dans une moindre mesure, par les autres rechapeurs de PCANote de bas de page 10. À la lumière de la plainte et de ses propres recherches, l’ASFC a envoyé des DDR concernant les conditions d’ouverture à 31 producteurs canadiens, pour juger s’ils fabriquaient des marchandises similaires et aussi recueillir des données en vue de juger si les conditions d’ouverture étaient remplies. L’ASFC a envoyé ces questionnaires le jour même où elle a constaté que le dossier de plainte était complet.
[65] De ces 31 entreprises, sept ont répondu à l’ASFC, dont les cinq producteurs appuyant la plainte déjà mentionnés.
Estimations de la production nationale
[66] Les plaignantes estiment que plus de 50 % de la production nationale de marchandises en cause est assurée par elles-mêmes, et le reste par d’autres rechapeurs. Les plaignantes affirment que Michelin est le seul fabricant de PCA neufs au Canada. Elles fournissent des données de production précises associées à Michelin et aux producteurs de l’ACMR participants. Les plaignantes précisent que beaucoup des autres rechapeurs sont de petits exploitants à un seul atelier, pour qui elles fournissent un volume de production estimatifNote de bas de page 11.
[67] Au vu de la plainte et des réponses reçues à la DDR sur les conditions d’ouverture, les plaignantes représentent la majorité des PCA fabriqués au Canada en 2025 et au premier trimestre (T1) de 2026.
Conditions d'ouverture
[68] Le paragraphe 31(2) de la LMSI prescrit que les conditions suivantes doivent être réunies pour ouvrir une enquête :
- la plainte est appuyée par les producteurs nationaux dont la production compte pour plus de 50 % de la totalité de la production de marchandises similaires par les producteurs qui manifestent leur appui ou leur opposition à la plainte;
- la production de ceux de ces producteurs qui appuient la plainte représente au moins 25 % de la production de marchandises similaires par la branche de production nationale.
[69] Ayant analysé les renseignements contenus dans la plainte ainsi que ceux recueillis par elle même, l’ASFC est convaincue que les conditions d’ouverture prévues au paragraphe 31(2) de la LMSI sont réunies.
Marché canadien
[70] Les plaignantes se sont servies des données de Statistique CanadaNote de bas de page 12 pour estimer la valeur et le volume totaux des importations, en provenance de la Chine, des États-Unis et de tous les autres pays dans la période du 1er janvier 2010 jusqu’à la fin d’avril 2026, de marchandises des numéros tarifaires listés dans la plainte. Elles analysent l’évolution de la valeur et du volume des importations de PCA dans la période du 1er janvier 2022 au 31 mars 2026Note de bas de page 13.
[71] L’ASFC a fait son propre examen indépendant des importations de PCA en cherchant, dans son Système de gestion de l’extraction de renseignements (SGER) électronique et son Système de gestion des cotisations et des recettes (GCRA), les numéros tarifaires sous lesquels les marchandises en cause sont importées de la Chine, des États-Unis et de tous les autres pays. De plus, elle a examiné les données contenues dans son Système de soutien de la mainlevée accélérée des expéditions commerciales (SSMAEC) afin de corriger les erreurs et d’éliminer les marchandises non en cause.
[72] Les règles de confidentialité nous empêchent d’aborder en détail les ventes provenant de la production nationale des plaignantes ainsi que le volume des importations de marchandises en cause. Cependant, l’ASFC a dressé le tableau ci-après pour montrer la part estimative des importations représentée par les marchandises en cause.
| Pays | 2022 | 2023 | 2024 | 2025 | Q1 2026 |
|---|---|---|---|---|---|
| Chine | 51,3 % | 50,6 % | 39,6 % | 44,6 % | 48,9 % |
| É.-U. | 19,3 % | 16,9 % | 22,0 % | 18,7 % | 15,9 % |
| Autres pays | 29,4 % | 32,5 % | 38,4 % | 36,7 % | 35,3 % |
| Total | 100 % | 100 % | 100 % | 100 % | 100 % |
| Puisque les chiffres du tableau ci-dessus sont arrondis, ils pourraient ne pas totaliser 100 %. | |||||
[73] Durant la phase préliminaire des enquêtes en dumping et en subventionnement, l’ASFC va continuer de recueillir et d’analyser des données sur le volume et la valeur des importations dans la période visée par les enquêtes (PVE), soit du 1er avril 2025 au 31 mars 2026, et elle affinera ces estimations.
Preuves de dumping
[74] La plaignante affirme que les marchandises en cause (qui proviennent toutes de la Chine) font l’objet d’un dumping dommageable au Canada. Il y a dumping quand la valeur normale des marchandises est supérieure au prix à l’exportation fait aux importateurs au Canada.
[75] La valeur normale sera généralement, soit le prix de vente intérieur des marchandises similaires dans le pays exportateur si le marché y est soumis au jeu de la concurrence; soit la somme du coût de production des marchandises, d’un montant raisonnable pour les frais, notamment les frais administratifs et les frais de vente (FFAFV) et d’un autre montant pour les bénéfices.
[76] Les plaignantes avancent que dans le cas de la Chine, le secteur des PCA n’est peut-être pas soumis au jeu de la concurrence, ce qui signifierait que le marché intérieur des PCA n’est pas fiable pour calculer les valeurs normales. C’est pourquoi les plaignantes soutiennent que les valeurs normales devraient être déterminées selon l’article 20 de la LMSI.
[77] Quant au prix à l’exportation des marchandises vendues aux importateurs canadiens, ce sera généralement la valeur la plus basse entre le prix de vente de l’exportateur et le prix d’achat de l’importateur, moins tous les frais découlant de l’exportation elle même.
[78] Pour s’assurer que les marges estimatives de dumping englobent une gamme de produits raisonnable et soient représentatives des marchandises en cause dans toute leur variété, les valeurs normales et les prix à l’exportation ont été estimés pour cinq produits de référence, choisis comme tels parce que ce sont les modèles de PCA les plus courants sur le marché : 11R22.5; 11R24.5; 255/70R22.5; 295/75R22.5; et 455/55R22.5.
[79] Les estimations des valeurs normales et des prix à l’exportation faites par la plaignante et par l’ASFC sont développées ci-après.
[80] Les plaignantes ont calculé des marges de dumping pour l’année civile 2025. Avec les renseignements fournis par elles, combinés à ses propres données d’importation, l’ASFC a pu attribuer des valeurs normales et des prix à l’exportation à la PVE.
Allégations concernant l'article 20
[81] L’article 20 est une disposition de la LMSI qui peut servir à établir la valeur normale des marchandises dans une enquête en dumping quand certaines conditions sont réunies sur le marché intérieur du pays exportateur. Dans le cas d’un pays désigné au titre de l’alinéa 20(1)a) de la LMSI, l’ASFC applique la disposition si elle juge que le gouvernement de ce pays fixe, en majeure partie, les prix intérieurs et qu’il y a un motif suffisant de croire que les prix en question seraient différents dans un marché où jouerait la concurrenceNote de bas de page 14.
[82] Quand elle ouvre une enquête en dumping, l’ASFC part de l’hypothèse que l’article 20 ne s’applique pas au secteur visé, sauf indices du contraire.
[83] Avant de se renseigner auprès de diverses sources pour pouvoir se faire une opinion sur la présence ou non, dans le secteur à l’étude, des conditions décrites au paragraphe 20(1) de la LMSI – ce qu’on appelle une « enquête [en vertu] de l’article 20 » –, l’ASFC doit toujours commencer par vérifier si les preuves disponibles (celles données dans la plainte comme celles recueillies par elle-même) justifient l’ouverture d’une telle enquête.
[84] Les plaignantes affirment qu’en Chine les conditions de l’article 20 sont réunies dans le secteur des pneus, autrement dit que ce secteur n’est pas soumis au jeu de la concurrence et que, par conséquent, les prix intérieurs des PCA en Chine ne sont pas fiables pour déterminer les valeurs normales. Les plaignantes soutiennent que le secteur pertinent pour cette analyse est celui des pneus, puisqu’il englobe la fabrication des PCA (marchandises en cause).
[85] À l’appui, les plaignantes donnent des preuves de nationalisation et de contrôle par l’État des grands producteurs de pneus et des industries connexes; de plans, politiques et directives gouvernementaux qui portent à conséquence pour ceux-ci; du rôle des associations industrielles comme outils de contrôle pour l’État; des distorsions systémiques et sectorielles qui existent en Chine, notamment pour la production d’électricité et de combustibles fossiles; des interventions du gouvernement dans les coûts de production des matières premières, notamment le caoutchouc synthétique et naturel et l’acier; et enfin, de l’ampleur des appuis financiers et des subventions dont bénéficient les producteurs de PCA. Les plaignantes comparent aussi le prix des PCA et de leurs matières premières essentielles (noir de carbone, fil machine en acier et caoutchouc naturel) selon qu’on se trouve en Chine ou dans des économies de marché.
[86] L’information soumise par les plaignantes laisse deviner une certaine influence du gouvernement dans le secteur des pneus, qui comprend les PCA. Les plaignantes affirment qu’en Chine les distorsions du marché et les avantages en termes de coûts accordés aux producteurs de noir de carbone, de fil machine, de caoutchouc naturel ou synthétique et d’intrants connexes entraîne directement distorsion du prix intérieur des marchandises en cause.
[87] Pour l’analyse de l’article 20, l’ASFC considère que le secteur pertinent est celui des pneus. Ayant examiné les renseignements fournis dans la plainte et effectué ses propres recherches, l’ASFC croit que les preuves raisonnables sont suffisantes pour justifier de se pencher sur les allégations selon lesquelles le gouvernement de Chine, par ses interventions, se trouverait à fixer en majeure partie les prix dans son secteur national des pneus, et que ceux-ci seraient différents dans un marché concurrentiel.
[88] Par conséquent, le 31 août 2026, l’ASFC a inclus dans ses enquêtes une enquête en vertu de l’article 20 afin de juger si les conditions décrites à l’alinéa 20(1)a) de la LMSI sont réunies en Chine dans le secteur des pneus.
[89] Elle a envoyé à tous les producteurs et exportateurs chinois potentiels de PCA, ainsi qu’au gouvernement de la Chine, des DDR de l’article 20 leur demandant des renseignements détaillés sur le secteur des pneus dans leur pays.
[90] Quand les conditions prévues à l’article 20 sont réunies, l’alinéa 20(1)c) prévoit que la valeur normale peut être déterminée d’après des prix de vente rentables ou encore les coûts de production complets additionnés d’un montant pour les bénéfices pour les ventes intérieures dans un pays de remplacement auquel les conditions décrites à l’article 20 ne s’appliquent pas.
[91] Pour obtenir les renseignements nécessaires au calcul des valeurs normales selon l’alinéa 20(1)c) de la LMSI, l’ASFC a adressé des questionnaires aux producteurs du pays de remplacement potentiel, les États-Unis.
[92] D’autres pays ayant une économie de marché ainsi qu’une production ou des exportations imposantes de marchandises similaires pourraient aussi être envisagés comme pays de remplacement. Si les réponses des producteurs du pays de remplacement sélectionné s’avèrent insuffisantes pour déterminer les valeurs normales selon l’article 20, l’ASFC pourra trouver d’autres pays de remplacement à une date ultérieure.
[93] Pour leur part, les importateurs se feront demander des renseignements sur leurs ventes de marchandises similaires produites dans les pays de remplacement, advenant que les valeurs normales doivent être déterminées selon l’alinéa 20(1)d) de la LMSI.
[94] Si l’ASFC est d’avis qu’en Chine le prix intérieur des PCA est fixé en majeure partie par le gouvernement et s’il y a des motifs suffisants de croire que ces prix seraient différents dans un marché concurrentiel, alors les valeurs normales des marchandises en cause seront déterminées d’après l’alinéa 20(1)c) ou d) de la LMSI, pour autant que l’information soit disponible.
[95] Une valeur normale calculée selon l’alinéa 20(1)c) sera, soit le prix de vente intérieur des marchandises similaires dans un pays désigné par l’ASFC, soit la somme de leur coût de production, d’un montant raisonnable pour les FFAFV et d’un autre pour les bénéfices, avec rectification pour rendre les prix comparables.
[96] Quant à une valeur normale déterminée selon l’alinéa 20(1)d), il s’agit du prix de vente au Canada des marchandises similaires importées fabriquées dans un pays désigné par l’ASFC, encore une fois avec rectification pour rendre les prix comparables.
Valeurs normales
Estimation des valeurs normales par les plaignantes
Article 15
[97] Les plaignantes n’ont pas pu estimer les valeurs normales selon l’article 15 de la LMSI, puisqu’elles affirment que les renseignements disponibles n’étaient pas suffisantsNote de bas de page 15.
Alinéa 19b)
[98] Les plaignantes ont estimé les valeurs normales selon la méthode de coût reconstitué prévue à l’alinéa 19b) de la LMSI, à partir de la somme des estimations du coût de production des marchandises en cause, d’un montant raisonnable pour les FFAFV, et d’un autre pour les bénéfices.
[99] Puisque les producteurs en Chine n’avaient rien publié de détaillé sur leurs coûts de production, les plaignantes ont estimé ceux-ci en utilisant ce qui suit :
- une ventilation proportionnelle des indices de prix des matières premières, appliquée aux coûts de Michelin en matières premières — caoutchouc, matériaux de renforcement métalliques, agents de remplissage et produits chimiques pour la vulcanisation et la protection (matières directesNote de bas de page 16);
- les coûts de main-d’œuvre directs et indirects de Michelin, rectifiés pour tenir compte de la différence entre les salaires du secteur manufacturier selon qu’on se trouve en Chine ou au CanadaNote de bas de page 17;
- les coûts indirects de production de MichelinNote de bas de page 18.
[100] À partir des résultats financiers publics de Sailun Group Co. Ltd., Shandong Linglong Tyre Co. Ltd. et Aeolus Tire Co. Ltd., trois producteurs de PCA ayant des usines en Chine, les plaignantes ont estimé des montants raisonnables pour les FFVFA, les charges financières et les bénéfices relativement aux marchandises en cause, en pourcentage des coûts de production de 2025Note de bas de page 19.
Article 20
[101] Les plaignantes affirment que les conditions de l’article 20 sont réunies dans le secteur chinois des pneus, mais elles ne fournissent pas pour autant d’estimation des valeurs normales selon ce même article.
Estimation des valeurs normales par l’ASFC
[102] Ayant étudié les arguments des plaignantes sur les prix des PCA chinois, l’ASFC convient que les renseignements disponibles ne sont pas suffisants pour faire une estimation raisonnable des valeurs normales selon l’article 15 de la LMSI. Ses propres recherches n’ont pas non plus révélé d’autres renseignements utiles. Par conséquent, elle ne peut estimer les valeurs normales selon la méthode décrite à l’article 15 de la LMSI.
[103] Aux fins d’ouverture de l’enquête, l’ASFC a estimé les valeurs normales selon une méthode à coûts reconstitués inspirée de celle prévue à l’alinéa 19b) de la LMSI, en additionnant des estimations du coût de production des marchandises, d’un montant raisonnable pour les FFAFV et d’un autre pour les bénéfices. Elle a jugé à l’examen que la méthode retenue par la plaignante pour estimer les valeurs normales était raisonnable.
[104] L’ASFC reconnaît des indices raisonnables que les conditions de l’article 20 pourraient être réunies dans le secteur des pneus en Chine. Elle a ouvert une enquête de l’article 20 sur ce secteur, comme nous l’avons vu dans la section précédente; à la lumière de cette enquête, elle pourra se faire une opinion sur la présence ou l’absence des conditions de l’article, et si elle les juge présentes, elle déterminera les marges de dumping d’après les données de producteurs dans des pays de remplacement.
Prix à l'exportation
Estimation des prix à l’exportation par les plaignantes
[105] Les plaignantes ont estimé les prix à l’exportation d’après les données trimestrielles de Statistique Canada sur les importations de PCA dans la période visée par l’examen. Tenant pour acquis que les valeurs en douane déclarées correspondent aux prix de vente sortie usine conformément aux principes standard d’établissement de la valeur, elles n’ont fait aucune déduction des coûts de transportNote de bas de page 20.
Estimation des prix à l’exportation par l’ASFC
[106] Afin d’estimer le prix à l’exportation des marchandises en cause importées au Canada, l’ASFC a consulté la GCRA, le SGER et le SSMAEC. Elle y a trouvé suffisamment d’information sur les importations de PCA chinois pour estimer les prix à l’exportation.
Marges estimatives de dumping
[107] Aux fins d’ouverture de l’enquête, comme nous l’avons déjà vu, l’ASFC a estimé une marge de dumping à partir des valeurs normales estimées selon la méthode prévue à l’alinéa 19b) de la LMSI.
[108] L’ASFC a estimé la marge de dumping des marchandises en cause en comparant la moyenne pondérée des valeurs normales estimatives avec celle des prix à l’exportation estimatifs de cinq produits de référence, sur la période du 1er avril 2025 au 31 mars 2026.
[109] La marge estimative de dumping s’élève selon l’ASFC à 29,1 % du prix à l’exportation; il y a donc suffisamment de preuves pour appuyer l’allégation que les marchandises en cause sont sous-évaluées (c.-à-d. font l’objet d’un dumping).
Preuves de subventionnement
[110] Une subvention au sens de l’article 2 de la LMSI est une contribution financière du gouvernement d’un pays étranger qui confère un avantage aux personnes se livrant à la production, à la commercialisation à un stade quelconque, au transport, à l’exportation ou à l’importation de marchandises données. Il y a aussi subventionnement lorsque confère un avantage toute forme de soutien du revenu ou des prix, au sens de l’article XVI de l’Accord général sur les tarifs douaniers et le commerce de 1994, lequel fait partie de l’Annexe 1A de l’Accord sur l’Organisation mondiale du commerce (OMC).
[111] Aux termes du par. 2(1.6) de la LMSI, il y a contribution financière lorsque :
- des pratiques gouvernementales comportent un transfert direct de fonds ou d’éléments de passif ou des transferts indirects de fonds ou d’éléments de passif;
- des sommes qui, en l’absence d’une exonération ou d’une déduction, seraient perçues par le gouvernement, ou des recettes publiques sont abandonnées ou non perçues;
- le gouvernement fournit des biens ou des services autres qu’une infrastructure générale, ou achète des biens;
- le gouvernement permet à un organisme non gouvernemental d’accomplir l’un des gestes mentionnés aux alinéas a) à c) — ou le lui ordonne — dans les cas où le pouvoir ou l’obligation de les accomplir relèverait normalement du gouvernement, et que l’organisme accomplit ces gestes essentiellement de la même manière que le gouvernement.
[112] Une entreprise d’État (EE) est « du gouvernement » au sens du paragraphe 2(1.6) de la LMSI si elle a ou exerce une autorité gouvernementale ou si elle en est investie. Sans limiter la généralité de ce qui précède, l’ASFC pourra guetter les signes suivants : 1) l’EE s’est vu octroyer l’autorité ou en est investie de par la loi; 2) l’EE exerce une fonction gouvernementale; 3) l’EE est largement contrôlée par le gouvernement; ou 4) une combinaison de ces signes.
[113] Lorsqu’une subvention est avérée, elle peut faire l’objet de mesures compensatoires si elle est spécifique. Une subvention est considérée comme spécifique si elle est restreinte à certaines entreprises (en droit ou dans les faits) ou prohibée. Selon la LMSI « sont assimilés à une entreprise, un groupe d’entreprises, une branche de production ou un groupe de branches de production ». Une subvention subordonnée en tout ou en partie aux résultats à l’exportation ou bien à l’utilisation de marchandises produites ou ayant leur origine dans le pays d’exportation est prohibée, et donc spécifique au sens du paragraphe 2(7.2) de la LMSI dans le contexte d’une enquête en subventionnement.
[114] Selon le par. 2(7.3) de la LMSI, même si une subvention n’est pas spécifique en droit, elle peut l’être dans les faits :
- si elle est utilisée exclusivement par un nombre restreint d’entreprises;
- si elle est surtout utilisée par une entreprise donnée;
- si des montants disproportionnés de cette subvention sont accordés à un nombre restreint d’entreprises;
- si l’autorité qui l’accorde, par la façon dont elle utilise son pouvoir discrétionnaire, montre que la subvention n’est pas généralement accessible.
[115] Dans ses enquêtes en subventionnement, l’ASFC qualifie les subventions spécifiques de « donnant lieu à une action », comme quoi elles entraîneront des mesures compensatoires.
Programmes de subvention en Chine
[116] Pour affirmer que les marchandises en cause font l’objet de subventions donnant lieu à une action, les plaignantes s’appuient sur des enquêtes en subventionnement antérieures de l’ASFC sur divers produits de consommation, et également sur les enquêtes d’autres autorités au sujet des PCA. Elles invoquent aussi, entre autres, des publications de l’OMC.
[117] En particulier, les plaignantes affirment que le gouvernement de Chine subventionne massivement son industrie nationale du pneu : subventions en espèces, financement à taux préférentiel, remboursements de taxes spéciaux, exonérations de droits de douane et de taxe sur la valeur ajoutée, droits d’utilisation des sols, matières premières et services publics à rabais, etc.
[118] Les plaignantes soutiennent que les nombreuses conclusions d’autres autorités comme quoi les producteurs de PCA chinois sont subventionnés constituent une preuve patente que ce subventionnement se poursuit. Elles citent quatre de ces conclusionsNote de bas de page 21.
[119] Les plaignantes recensent de nombreux programmes de subvention éventuels dont les producteurs et exportateurs chinois de PCA pourraient avoir bénéficié : aides et équivalents, financement à taux préférentiels, programmes fiscaux préférentiels, exonération de droits et de taxes, fournitures à rabais, aides et exonérations fiscales applicables aux zones de développement économique, etc. Elles renvoient surtout à des décisions et des réexamens d’autorités étrangères sur la question des PCA, mais aussi à des conclusions antérieures de l’ASFC et sur la dernière notification de la Chine à l’OMC concernant ses programmes de subvention actifs (2025).
[120] Les plaignantes affirment que les programmes concernés donnent lieu à une action compensatoire, puisque leurs subventions ne sont ni négligeables ni minimales. En outre selon elles, les programmes sont utilisés par les producteurs et exportateurs chinois de PCA ou à leur disposition. Les plaignantes affirment aussi, preuves à l’appui, que plusieurs producteurs et exportateurs sont établis dans des zones économiques spéciales, ce qui leur donne accès à de nombreux programmes de subvention et à un traitement préférentielNote de bas de page 22.
[121] D’après les renseignements disponibles, l’ASFC a recensé 50 programmes de subvention donnant peut être lieu à une action dont les producteurs et exportateurs chinois de PCA pourraient avoir profité. Ces programmes sont regroupés en quatre catégories :
- Aides et leurs équivalents
- Financement préférentiel
- Réduction des taxes et des droits de douane
- Fourniture de biens ou de services à rabais par l’État
[122] L’analyse de l’ASFC révèle que les programmes de subventions présumés pourraient être autant de contributions financières du gouvernement de la Chine ayant conféré un avantage aux producteurs et exportateurs de PCA. En outre, un examen plus poussé révèle que ces programmes pourraient être des subventions spécifiques en droit ou dans les faits au sens des par. 2(7.2) et (7.3) de la LMSI.
[123] Une liste des programmes recensés visés par l’enquête figure dans la DDR en subventionnement.
[124] S’il doit ressortir de l’enquête que certains producteurs ou exportateurs de marchandises en cause auraient profité d’autres programmes dans la PVE, l’ASFC demandera des renseignements complets au gouvernement de la Chine ainsi qu’aux producteurs et exportateurs des marchandises en cause pour pousser plus loin son enquête sur ces programmes.
Conclusion de l'ASFC sur la question du subventionnement
[125] Les éléments de preuve sont suffisants pour appuyer l’allégation que les PCA originaires ou exportés de Chine sont subventionnés. Dans son enquête sur les programmes, l’ASFC a posé des questions au gouvernement de la Chine ainsi qu’aux producteurs et exportateurs des marchandises en cause afin de déterminer s’ils en avaient tiré un avantage, et si ces programmes, ou tout autre programme, constituaient des subventions donnant lieu à une action et donc passibles de droits compensateurs au titre de la LMSI.
Montants de subvention estimatifs
[126] Les plaignantes n’ont pas pu estimer de montants de subvention par programme pour les marchandises en cause. En lieu de cela, elles ont estimé les montants de subvention en calculant la différence entre les prix à l’exportation moyens pondérés et le coût de production. Selon cette méthode, le montant de subvention se situerait entre 12,9 % et 58,4 %.
[127] L’ASFC comprend que les subventions ont pour effet de réduire le coût total des marchandises, y compris le coût de production et les FFAFV, avantage dont les exportateurs peuvent tirer parti pour réduire le prix de vente de leurs marchandises au Canada. Aussi, elle est convaincue que la capacité des exportateurs à vendre des marchandises en cause au Canada bien en dessous de leurs coûts estimatifs totaux appuie l’allégation des plaignantes selon laquelle ces marchandises importées sont subventionnées.
[128] Pour estimer le montant de la subvention accordée aux exportateurs chinois de marchandises en cause, l’ASFC a comparé le coût total estimatif des marchandises en cause avec leur prix estimatif à l’exportation, utilisant les méthodes d’établissement des coûts et des prix à l’exportation expliquées sous « Preuves de dumping ».
[129] Il ressort de l’analyse de l’ASFC que les marchandises en cause importées au Canada dans la période du 1er avril 2025 au 31 mars 2026 étaient subventionnées et que le montant de subvention estimatif s’élève à 23,9 % du prix à l’exportation.
Preuves de dommage
[130] Les plaignantes affirment, premièrement qu’il y a eu dumping et subventionnement des marchandises en cause, et deuxièmement que ce dumping et ce subventionnement ont causé et menacent de causer encore un dommage à la branche de production canadienne de PCA. À l’appui de leurs allégations, les plaignantes fournissent des preuves des phénomènes suivants :
- Hausse (en volume) des importations de marchandises en cause
- Gâchage et compression des prix
- Perte de ventes et de revenus, effets en aval sur les prix
- Perte de volumes et de parts de marché
- Déclin des niveaux de production et de l’utilisation des capacités
- Pertes d’emplois et baisse de productivité
- Baisse du rendement financier et de la rentabilité
- Baisse du rendement du capital investi
Hausse (en volume) des importations de marchandises en cause
[131] Les plaignantes affirment que les importations de marchandises en cause connaissent une flambée par rapport aux ventes et à la production de la branche de production nationale, cela malgré qu’elles aient décliné de 2022 à 2025 et que leur progression ait été plus modeste au premier trimestre de 2026 qu’à celui de 2025.
[132] Les plaignantes fournissent des chiffres estimatifs sur les importations de PCA des numéros tarifaires 4011.20.00.13, 4011.20.00.19 et 4012.12.00.00 de 2022 au T1 de 2026, d’après les données d’importation de Statistique Canada. Elles ont comparé les statistiques avec les estimations de la production nationale de marchandises similaires et des ventes intérieures à même cette production.
[133] Selon les données de Statistique Canada, le volume des importations de marchandises en cause montre une diminution absolue en unités (pneus individuels) de 2,4 % entre 2022 et 2025. Toutefois, les plaignantes font remarquer que les importations de marchandises en cause ont progressé de 19,7 % entre 2024 et 2025, et d’encore 7,2 % au T1 de 2026 par rapport à celui de 2025, tandis que leurs propres production nationale et ventes intérieures à même cette production ont reculé en chiffres absolus de 2024 à 2025 et au T1 de 2026 par rapport à celui de 2025.
[134] Les plaignantes montrent de plus les volumes d’importation de 2010 à 2025 afin d’illustrer la hausse des importations de marchandises en cause sur une plus longue période : celles-ci, on le voit dans le graphique ci-dessous, ont presque triplé depuis 2010Note de bas de page 23.
Figure 2 : Tendances quant au volume des importations de pneus de camions et d’autobus (2010-2025Note de bas de page 24)
[135] Bien que les volumes absolus des importations de marchandises en cause aient diminué entre 2022 et 2025, leur volume en termes relatifs par rapport à la production et aux ventes nationales a augmenté de manière significative. Comme nous l’avons vu, le volume de la production nationale de marchandises similaires autant que des ventes intérieures à même cette production continuent de reculer. Par conséquent, les plaignantes ont démontré que les importations de marchandises en cause ont capturé une part relative considérablement plus importante par rapport aux ventes et à la production nationales de 2022 à 2025Note de bas de page 25.
[136] L’ASFC a étudié le tableau du marché à la lumière des données de son propre SGER et des réponses des producteurs canadiens à la DDR sur les conditions d’ouverture. Il s’en dégage selon elle une tendance similaire, à savoir que le volume de ventes des marchandises en cause a repris en 2025 et au T1 de 2026, tandis que celui des plaignantes connaissait plutôt un déclin soutenu. Et bien que le pourcentage d’écart ne soit pas le même entre les données des plaignantes et celles de l’ASFC, les mêmes conclusions se dégagent des unes et des autres.
[137] Aussi, l’ASFC juge raisonnablement étayée l’allégation de hausse des volumes à l’importation. Cette hausse a été le plus prononcée en termes absolus en 2025, et au T1 de 2026 par rapport à celui de 2025. Mais la différence est encore plus marquée en termes relatifs, c’est à-dire si l’on compare les volumes des importations de marchandises en cause avec ceux de la production nationale de marchandises similaires et de ventes intérieures à même cette production.
[138] L’ASFC juge aussi que le facteur de dommage que constitue un volume accru de marchandises en cause est suffisamment étayé et corrélé avec les présumés dumping et subventionnement.
Gâchage et compression des prix
Gâchage
[139] Les plaignantes soutiennent que les importations de marchandises en cause gâchent le prix des marchandises similaires produites au pays, d’où une baisse de prix qui entraînerait à son tour d’autres facteurs de dommage décrits dans les sections voisines. À l’appui, les plaignantes soumettent une analyse de plusieurs points de données, accompagnée d’exemples se rapportant à des clients précis.
[140] Les plaignantes expliquent d’abord que, dans l’étude de marché de Kal Tire (2021), les exploitants de parcs de véhicules commerciaux désignent les hausses de coûts et les pressions sur leurs marges comme étant leurs premières difficultés. Elles ajoutent que le prix est désigné parmi les principaux facteurs pour choisir un fournisseur de pneus plutôt qu’un autre, et que le marché canadien des PCA se caractérise par une grande élasticité-prixNote de bas de page 26. Michelin explique que la variation d’un fournisseur à l’autre en termes de marque, de service et de garanties ne change rien au fait que les décisions d’achat dans un marché sensible aux prix se prennent d’abord en fonction du prixNote de bas de page 27.
[141] Les données des plaignantes montrent que les valeurs unitaires moyennes des importations sont beaucoup plus basses que celles des marchandises similaires. Les plaignantes reconnaissent qu’il n’est pas idéal de tirer des conclusions à partir des seules valeurs unitaires moyennes sans disposer de statistiques plus détaillées sur les importations, compte tenu qu’il existe de multiples gammes de pneus, dont les prix sont tout aussi variables; elles démontrent néanmoins que les marchandises en cause, non seulement gâchent de plus en plus leurs prix (ceux des plaignantes) d’après les données disponibles de Statistique Canada, mais gâchent également celui de toutes les autres importationsNote de bas de page 28.
[142] Les plaignantes font remarquer que le prix des marchandises en cause a baissé entre 2022 et 2025, malgré l’inflation qui sévissait dans cette période pour le caoutchouc et les autres matières premières principales pour les pneus.
| Année | Prix unitaire des marchandises en cause (CAD) | Pourcentage de variation en glissement annuel | Caoutchouc naturel (CAD/kg) : Asie du N.-E. | Pourcentage de variation en glissement annuel | Caoutchouc de styrène butadiène (CAD/kg) : Asie du N.-E. | Pourcentage de variation en glissement annuel |
|---|---|---|---|---|---|---|
| 2022 | 181 $ | N/ A | 2,48 $ | N/ A | 2,36 $ | N/ A |
| 2023 | 174 $ | -4 % | 2,34 $ | -6 % | 2,28 $ | -4 % |
| 2024 | 156 $ | -10 % | 2.96 $ | 26 % | 2.68 $ | 18 % |
| 2025 | 154 $ | -1 % | 3,05 $ | 3 % | 2,49 $ | -7 % |
| Variation totale (2022 à 2025) | -15 % | 23 % | 6 % |
[143] On voit dans le tableau ci-dessus qu’entre 2022 et 2025 le coût du caoutchouc naturel en Asie du Nord-Est a augmenté de 26 %, tandis que celui des marchandises en cause importées se tassait de 15 %Note de bas de page 29. Les plaignantes comparent aussi le prix des marchandises en cause importées à leur propre coût des produits fabriqués (CPF), ce qui révèle encore un fossé grandissant.
Compression
[144] Les plaignantes expliquent que les coûts matières et les coûts de production des PCA, donc leurs CPF et leurs coûts des produits vendus (CPV), montent en flèche, mais que le bas prix des marchandises en cause ne leur a permis d’augmenter leurs prix de vente entre 2022 et 2025 que de façon marginale, pas autant qu’il l’aurait fallu en conséquenceNote de bas de page 30. Leurs CPF comme leurs CPV ont augmenté en pourcentage des ventes dans la même période.
[145] Les plaignantes s’inquiètent particulièrement de la hausse des coûts de main-d’œuvre et des coûts indirects, portions fixes qui représentent une bonne part des dépenses globalesNote de bas de page 31. La hausse des importations de marchandises en cause à bas prix, selon leurs termes, écrase les volumes de ventes intérieures ou empêche les producteurs nationaux de pratiquer les hausses de prix nécessaires pour maintenir leurs flux à des niveaux rentables, de sorte que les coûts fixes sont répartis sur moins d’unités, et qu’enfin le coût de production unitaire doit forcément augmenterNote de bas de page 32. Les plaignantes en sont réduites à devoir, soit accepter des marges plus faibles pour maintenir leur production, soit risquer d’autres escalades de coûts unitaires.
[146] À la lumière des renseignements contenus dans la plainte et de sa propre analyse, l’ASFC juge que les allégations de gâchage et de compression des prix sont bien étayées et qu’elles présentent une corrélation suffisante avec les présumés dumping et subventionnement. Elle relève bien quelques écarts numériques entre le récit des plaignantes et les tableaux qui l’accompagnent, mais ceux-ci sont mineurs et ne l’empêchent pas d’aboutir aux mêmes conclusions de dommage que les plaignantes.
Perte de ventes et de revenus, effets en aval sur les prix
[147] Les plaignantes donnent des exemples de ventes perdues et d’érosion/compression des prix, expliquant que celles-ci font décliner les revenus, surtout pour les membres de l’ACMR.
[148] Les rechapeurs, disent-elles, peuvent voir leurs affaires souffrir de nombreuses manières, mais sans qu’il s’agisse nécessairement de dommages pour la production nationale de marchandises similaires, étant donné qu’ils ne produisent pas de pneus neufs et que tous les pneus neufs qu’ils vendent ne sont pas de fabrication canadienneNote de bas de page 33. Cela dit, on peut bel et bien parler de dommage direct pour la branche de production nationale quand un pneu rechapé ne se vend pas parce que l’acheteur potentiel lui a préféré un pneu chinois.
[149] Kal Tire fournit des preuves de ventes perdues au profit des marchandises en cause depuis 2023 dont ses revenus et l’industrie se ressentent directement, en donnant plusieurs exemples précis où il cite les noms des clients et les prix proposésNote de bas de page 34. L’effet en aval est la perte des revenus futurs qu’aurait représentés le rechapage des pneus non vendus.
[150] Pour conserver ses meilleurs clients, Kal Tire a affronté la concurrence à coups de programmes de promotions, qui expliquent le déclin de ses revenusNote de bas de page 35.
[151] Pneus Metro indique aussi avoir perdu des ventes au profit des marchandises en cause en 2024 et 2025Note de bas de page 36; à l’appui, il cite du renseignement interne comparant les prix des marchandises en cause avec ses propres prixNote de bas de page 37.
[152] Michelin cite à son tour plusieurs cas précis de ventes perdues et de déclin des ventes auprès de certains gros clients, avec à la clé des pertes de revenus massives. Il attribue ces pertes aux marchandises en cause à bas prix, certains clients lui ayant confirmé qu’ils étaient passés aux pneus importésNote de bas de page 38.
[153] À la lumière des renseignements contenus dans la plainte et de sa propre analyse, l’ASFC juge que les allégations de pertes de ventes, de compression de prix et de déclin des revenus sont bien étayées et qu’elles présentent une corrélation suffisante avec les présumés dumping et subventionnement.
Perte de volumes et de parts de marché
[154] Les plaignantes affirment qu’entre 2022 et 2025 leurs ventes unitaires ont baissé, et que la branche de production nationale aurait perdu l’équivalent. Une comparaison entre le T1 de 2025 et celui de 2026 révèle la même tendance. Dans la même période, les importations de marchandises en cause affichent une diminution beaucoup plus modeste, ce qui atteste visiblement un recul des ventes autant que de la part de marché par rapport à ces dernièresNote de bas de page 39.
[155] Le tableau des parts de marché estimatives fourni par les plaignantes montre que les ventes intérieures de marchandises produites au Canada ont diminué de 2022 à 2025. Dans la même période, les importations de marchandises en cause n’ont diminué que de 2,5 %, ce qui, encore une fois, atteste visiblement un recul des ventes autant que de la part de marché par rapport à ces dernières. La branche de production nationale dans son ensemble a perdu de sa part de marché entre 2022 et 2025, largement au profit des marchandises en cause (dont la part de marché est passée de 28 % à 31 %), le reste étant imputable aux marchandises similaires importées d’autres paysNote de bas de page 40.
[156] Les plaignantes ont analysé les données sur les pneus rechapés produits et vendus au Canada, en baisse constante depuis 2009Note de bas de page 41. D’après leurs estimations du marché canadien, la tendance est la même pour 2022 à 2025 : le pourcentage du volume représenté par les pneus rechapés déclineNote de bas de page 42.
[157] Michelin a analysé les données sur les ventes intérieures à même sa propre production de pneus neufs, pour conclure que ces ventes avaient diminué en nombre d’unités de 2022 à 2025, et que la perte totale aurait été encore pire s’il était resté aux volumes de 2022Note de bas de page 43. Par ailleurs, ses volumes ont aussi été plus bas au T1 de 2026 qu’à celui de 2025.
[158] Au vu des volumes estimatifs de l’ASFC, les plaignantes comme les producteurs canadiens ont vu diminuer leur part du marché canadien. Celle des marchandises en cause n’a que peu progressé de 2022 à 2025, ce qui affaiblit le présumé lien de causalité voulant que la perte des uns fût « au profit » des autres. Cela dit, la hausse des volumes d’importations de 2024 à 2025 est spectaculaire et mérite toute notre attention. De ce qui précède, l’ASFC conclut que le facteur de dommage que constitue la perte de volumes et de parts de marché est suffisamment étayé et corrélé avec les présumés dumping et subventionnement.
Baisse des niveaux de production et de l’utilisation des capacités
[159] Les plaignantes affirment que leurs ventes intérieures à même la production nationale ont chuté entre 2022 et 2025, tout comme leur production destinée au marché canadien. Elles ont en effet réduit leurs volumes de production, compte tenu du recul des ventes dont nous avons parlé dans la section précédenteNote de bas de page 44. Il s’en est suivi une hausse de leur capacité excédentaire, puisque le taux d’utilisation de leur capacité de production pour fabriquer des marchandises vendues au pays a chuté de 2022 à 2025. La même chose s’observe au T1 de 2026 par rapport à celui de 2025Note de bas de page 45.
[160] Les plaignantes n’ont pas pu se rabattre sur des ventes à l’exportation de produits fabriqués avec le même matériel pour atténuer l’incidence de cette baisse de production et de la hausse de capacité excédentaire qui l’accompagne. Le matériel destiné au rechapage de pneus ne peut servir à rien d’autre, et les pneus rechapés d’autres catégories ne sont pas en demande sur le marché canadienNote de bas de page 46.
[161] L’ASFC juge raisonnable et bien étayée l’allégation de baisse des niveaux de production et de l’utilisation des capacités. Elle est d’avis que ce facteur de dommage est suffisamment étayé et corrélé avec les présumés dumping et subventionnement.
Pertes d’emplois et baisse de productivité
[162] Les plaignantes affirment que le coup est particulièrement dur pour le personnel de leurs usines de pneus. Conséquence directe de la baisse des ventes, de la production et de l’utilisation des capacités, les plaignantes ont vu diminuer aussi leurs effectif total et niveau de productivité moyens au T1 de 2026 par rapport à celui de 2025Note de bas de page 47.
[163] Chez Kal Tire, les employés ont aussi été touchés par des fermetures d’usines de rechapage, que l’entreprise attribue à l’afflux de marchandises en causeNote de bas de page 48.
[164] L’ASFC juge raisonnable et bien étayée l’allégation de pertes d’emplois et de baisse de productivité. Elle est d’avis que ce facteur de dommage est suffisamment étayé et corrélé avec les présumés dumping et subventionnement.
Baisse du rendement financier et de la rentabilité
[165] Les plaignantes affirment que de 2022 à 2025, la concurrence des marchandises en cause a non seulement fait perdre des ventes mais également sapé la rentabilité, en montants absolus comme en pourcentage des revenusNote de bas de page 49.
[166] Comme nous l’avons vu dans les sections précédentes, c’est en 2022 que le plus gros volume de marchandises en cause de la période d’analyse a été importé au Canada, avec des conséquences pour le marché canadien et la rentabilité des plaignantes, dont le revenu net a diminué de 2022 à 2025. Les marges brutes sont aussi devenues moins bonnes dans la même période, les plaignantes déplorant pertes de volumes, compressions de prix et hausses de coûtsNote de bas de page 50.
[167] Entre 2022 et 2025 dans l’ensemble, les plaignantes ont perdu du volume de ventes, à cause des pressions sur les prix et du volume des importations de marchandises en cause. Leur CPV unitaire moyen a augmenté; quand à leur prix de vente unitaire moyen, il a augmenté aussi, mais dans une moindre mesureNote de bas de page 51.
[168] En conséquence, Michelin a décidé de se concentrer sur des PCA de plus grande valeur pour tenter de récupérer une partie de ses revenus. Or, Michelin explique qu’en plus du fait que ces pneus ont des coûts matières plus élevés, les coûts de production en général augmentent à l’inverse du volume de ventes, puisque davantage de coûts fixes doivent être alloués à la production. M. Mutch explique pour les plaignantes qu’en particulier, [notre traduction] « les nouveaux producteurs de PCA supportent de lourdes dépenses en recherche-développement pour fournir des produits novateurs à leur clientèle canadienne dans un marché à forte compétition. Les producteurs de PCA doivent faire suffisamment de profit pour financer ces activités de vente et d’innovation indispensables, sous peine de déclin de leur rendement. De plus, puisque les plaignantes doivent dépenser davantage pour vendre sur le marché canadien, leurs FFAFV augmentent, autant par rapport à leurs prix de vente qu’en dollars par unité face à l’effondrement des volumesNote de bas de page 52. » Les marges bénéficiaires nettes fermes globales des rechapeurs ont également chuté depuis 2022Note de bas de page 53.
[169] Les plaignantes ont mené une analyse pour prouver que leurs bénéfices totaux auraient été supérieurs si elles avaient pu maintenir le même volume de ventes que dans l’année de référence (2022)Note de bas de page 54.
[170] Les plaignantes ont ensuite repris la même analyse, cette fois pour prouver que leurs bénéfices auraient été supérieurs si elles avaient réussi à conserver la même part de marché qu’en 2022Note de bas de page 55.
[171] L’ASFC juge raisonnable et bien étayée l’allégation de baisse du rendement financier et de la rentabilité. Elle est d’avis que ce facteur de dommage est suffisamment étayé et corrélé avec les présumés dumping et subventionnement.
Baisse du rendement du capital investi
[172] Selon les plaignantes, le rendement du capital investi souffre des effets des marchandises en cause sur les prix et les volumes dans le marché canadien.
[173] Les plaignantes fournissent des exemples précis de la baisse de leur capital investi et du rendement de celui-ciNote de bas de page 56.
[174] En ce qui concerne les rechapeurs en général, l’ASFC juge raisonnable et bien étayée l’allégation de baisse du rendement du capital investi. Elle est d’avis que ce facteur de dommage est suffisamment étayé et corrélé avec les présumés dumping et subventionnement. Dans le cas particulier de Michelin cependant, l’ASFC est d’avis que l’on parle plutôt d’un facteur de menace de dommage, mais qu’il est tout de même suffisamment étayé et corrélé avec les présumés dumping et subventionnement.
Conclusion de l'ASFC sur le dommage
[175] Dans l’ensemble, d’après les renseignements contenus dans la plainte et ceux tirés de ses propres recherches et documents douaniers, l’ASFC juge que les preuves indiquent de façon raisonnable que le dumping et le subventionnement ont causé à la branche de production nationale de PCA un dommage prenant les formes suivantes :
- hausse (en volume) des importations de marchandises en cause;
- gâchage et compression des prix;
- perte de ventes et de revenus, effets en aval sur les prix;
- perte de volumes et de parts de marché;
- baisse des niveaux de production et de l’utilisation des capacités;
- pertes d’emplois et baisse de productivité;
- baisse du rendement financier et de la rentabilité;
- baisse du rendement du capital investi.
Menace de dommage
[176] Les plaignantes listent plusieurs facteurs qui seraient autant de signes que les présumés dumping et subventionnement menacent de causer un dommage à la branche de production nationaleNote de bas de page 57. Ces facteurs sont les suivants :
- La conjoncture nationale et internationale s’y prête.
- En Chine, la baisse de la demande intérieure de PCA va continuer d’encourager les exportations vers le Canada.
- La baisse de la demande de PCA chinois sur les marchés mondiaux va faire augmenter les exportations de pneus chinois vers le Canada.
- Le Canada va demeurer un marché attrayant pour les marchandises en cause, compte tenu des recours commerciaux en vigueur aux États-Unis et dans l’Union européenne contre des marchandises similaires.
- Un afflux encore plus massif de marchandises en cause au Canada est probable.
- Les producteurs chinois ont une vocation exportatrice.
- Les producteurs chinois disposent d’une capacité de production abondante.
- La conjoncture dans l’Union européenne et aux États-Unis s’y prête.
- Il est probable que les prix se ressentiront fortement des importations de marchandises en cause sous-évaluées et subventionnées.
- Les marchandises en cause peuvent gâcher les prix de la branche de production nationale, avec des marges plus grandes.
- On peut s’attendre à ce que les marchandises en cause provoquent des compressions de prix alors même que le coût des intrants augmente.
- Les marchandises en cause seront vraisemblablement dommageables pour la branche de production nationale.
[177] Puisqu’elle a conclu à une indication raisonnable que le dumping et le subventionnement des marchandises en cause ont causé un dommage, l’ASFC fera preuve d’efficacité administrative en ne s’intéressant pas ici à la question de la menace de dommage.
Portée des enquêtes
[178] L’ASFC enquête pour déterminer si les marchandises en cause ont fait l’objet de dumping et/ou de subventionnement.
[179] L’ASFC demande des renseignements à tous les exportateurs et importateurs potentiels dont elle a les coordonnées afin de juger si les marchandises en cause importées au Canada dans la PVE, soit du 1er avril 2025 au 31 mars 2026, étaient sous-évaluées et/ou subventionnées. Ces renseignements lui serviront à calculer les valeurs normales, les prix à l’exportation et les marges de dumping, s’il y a lieu. L’ASFC demande aussi des renseignements au gouvernement de Chine sur la possibilité que les conditions décrites à l’article 20 de la LMSI soient réunies dans le secteur chinois des pneus.
[180] Enfin, l’ASFC a aussi posé des questions au gouvernement de Chine ainsi qu’à tous les producteurs et exportateurs potentiels afin d’établir si les marchandises en cause importées au Canada dans la PVE, soit du 1er avril 2025 au 31 mars 2026, étaient subventionnées; leurs réponses lui serviront à calculer les montants de subvention, s’il y a lieu.
[181] Toutes les parties ont été clairement informées des renseignements dont l’ASFC a besoin et des délais accordés pour communiquer leurs réponses.
Mesures à venir
[182] Le TCCE mènera des enquêtes préliminaires pour décider si les éléments de preuve indiquent de façon raisonnable que les présumés dumping et subventionnement ont causé ou menacent de causer un dommage à la branche de production nationale. Le TCCE doit rendre sa décision dans les 60 jours après l’ouverture de l’enquête; si elle est négative, il mettra fin à l’enquête.
[183] Si par contre la décision du TCCE est positive et que les enquêtes préliminaires de l’ASFC concluent effectivement à l’existence de dumping ou de subventionnement, cette dernière aura 90 jours à compter de l’ouverture de ses propres enquêtes – soit jusqu’au 30 novembre 2026 – pour rendre des décisions provisoires de dumping et/ou de subventionnement. Si les circonstances le justifient, ce délai pourra être porté à 135 jours.
[184] Selon l’article 35 de la LMSI, si à tout moment avant de rendre une décision provisoire l’ASFC acquiert la conviction que le volume des marchandises en provenance d’un pays donné est négligeable, les enquêtes prendront fin relativement aux marchandises de ce pays.
[185] Les marchandises en cause importées et dédouanées à compter du jour des décisions provisoires de dumping/subventionnement, si leur description ne correspond pas à celle de marchandises dont il a été décidé que leur marge de dumping ou leur montant de subvention était minimal, peuvent être frappées de droits provisoires ne dépassant pas leur marge estimative de dumping ou leur montant de subvention estimatif.
[186] Si l’ASFC rend des décisions provisoires de dumping et/ou de subventionnement, elle continuera d’enquêter pour en arriver à des décisions définitives dans les 90 jours après les décisions provisoires.
[187] Après les décisions provisoires, si ses enquêtes révèlent que les marchandises d’un exportateur donné n’étaient pas sous-évaluées/subventionnées ou qu’elles ne l’étaient que par une marge de dumping ou un montant de subvention minimal, l’ASFC exclura de son enquête en dumping et/ou subventionnement les marchandises de cet exportateur.
[188] Advenant des décisions définitives de dumping et/ou de subventionnement, le TCCE continuera son enquête et tiendra des audiences publiques sur la question du dommage sensible causé à la branche de production nationale. Le TCCE dispose de 120 jours après les décisions provisoires de l’ASFC pour rendre des conclusions à l’égard des marchandises auxquelles s’appliquent les décisions définitives de dumping et de subventionnement.
[189] Si le TCCE rend des conclusions de dommage, les marchandises en cause importées et dédouanées après cette date seront frappées de droits antidumping équivalents à leur marge de dumping et de droits compensateurs équivalents à leur montant de subvention. Si les marchandises en cause sont frappées de droits antidumping et de droits compensateurs, le montant des premiers pourra être réduit à la mesure des subventions à l’exportation, s’il y en a.
Droits rétroactifs sur les importations massives
[190] Dans son enquête en dommage, le TCCE peut se demander si les marchandises sous-évaluées ou subventionnées importées juste avant ou peu après l’ouverture des enquêtes constituent des importations massives sur une courte période ayant causé un dommage à la branche de production nationale.
[191] S’il conclut par l’affirmative, alors les importations de marchandises en cause dédouanées auprès de l’ASFC dans les 90 jours précédant la date des décisions provisoires pourraient être frappées de droits antidumping ou compensateurs.
[192] Quant aux importations de marchandises subventionnées ayant causé un dommage, par contre, cette disposition ne s’applique que si l’ASFC a établi que la totalité ou une partie des subventions dont ont bénéficié les marchandises est prohibée, comme il a été expliqué sous Preuves de subventionnement. Si tel est le cas, le montant des droits compensateurs appliqués rétroactivement correspondra à celui de la subvention prohibée.
Engagements
[193] Après que l’ASFC a rendu une décision provisoire comme quoi il y a eu dumping par une marge non minimale, un exportateur peut prendre l’engagement écrit de réviser ses prix de vente au Canada de façon à éliminer la marge de dumping ou le dommage causé par le dumping.
[194] De même, après une décision provisoire de subventionnement, un gouvernement étranger peut prendre l’engagement écrit, soit d’abolir le subventionnement des marchandises exportées, soit d’en éliminer l’effet dommageable en limitant le montant de subvention ou la quantité de marchandises exportées au Canada. D’autre part les exportateurs peuvent, avec le consentement écrit de leur gouvernement, s’engager à réviser leurs prix de vente de façon à éliminer le montant de subvention ou l’effet dommageable du subventionnement.
[195] Sont considérés comme acceptables les engagements qui couvrent l’entièreté, ou presque, des exportations au Canada de marchandises sous évaluées ou subventionnées. Après que l’ASFC a reçu un projet d’engagement, les parties intéressées ont neuf jours pour faire des observations sur l’acceptabilité de celui ci. L’ASFC tiendra une liste des parties intéressées, et les avisera des projets d’engagement reçus. Les parties désirant être avisées peuvent fournir leur nom, leur numéro de téléphone, leur adresse postale et leur adresse électronique à le courriel dans la section Communiquer avec nous.
[196] Dès l’acceptation d’un engagement, les enquêtes et la perception des droits provisoires sont suspendues. Mais même alors, un exportateur pourra demander que l’ASFC et le TCCE mènent leurs enquêtes à terme.
Publication
[197] Un avis d’ouverture des présentes enquêtes sera publié dans la Gazette du Canada, conformément au sous-alinéa 34(1)a)(ii) de la LMSI.
Communiquer avec nous
[198] Nous invitons les parties intéressées à présenter par écrit des exposés renfermant les faits, arguments et preuves qui, selon elles, ont trait aux présumés dumping et subventionnement. Les soumissions écrites doivent être déposées au moyen de l’Application web DEDAC de l’ASFC.
[199] Pour être pris en considération dans le cadre des présentes enquêtes, tous les renseignements doivent être reçus par l’ASFC au plus tard le 11 janvier 2027 à midi, heure de l’Est.
[200] Tous les renseignements présentés à l’ASFC par les parties intéressées au sujet des enquêtes seront considérés comme publics, sauf s’ils portent clairement la mention « confidentiel ». Tout exposé marqué confidentiel doit s’accompagner d’une version non confidentielle, déposée en même temps. La version non confidentielle sera mise à la disposition des autres parties intéressées sur demande.
[201] Quant aux éléments confidentiels, ils seront communiqués sur demande écrite aux avocats indépendants des parties à la procédure, contre engagement à en protéger la confidentialité. Ils pourront être communiqués également au TCCE, à tout tribunal canadien, et aux groupes spéciaux de l’OMC ou de l’Accord Canada–États-Unis–Mexique pour le règlement des différends. Pour en savoir plus sur la politique de l’ASFC concernant la communication de renseignements au titre de la LMSI, on pourra écrire à l’ASFC à l’adresse électronique ci-dessous.
[202] Le calendrier des enquêtes et une liste complète des pièces justificatives et autres renseignements sont disponibles sur les Enquêtes sur le dumping et le subventionnement de l’ASFC. La liste des pièces justificatives sera tenue à jour.
[203] Pour obtenir de plus amples renseignements, on communiquera avec l’ASFC :
Courriel : trade_remedies_registry-registre_recours_commerciaux@cbsa-asfc.gc.ca
Le directeur exécutif p.i.
Division des enquêtes sur les recours commerciaux
Sean Borg
Détails de la page
- Date de modification :