
Agence des services frontaliers du Canada : Rapport financier pour le premier trimestre de l’exercice 2026 à 2027
Table des matières
- 1. Introduction
- 2. Faits saillants des résultats financiers trimestriels et cumulatifs
- 3. Risques et incertitudes
- 4. Changements importants à l'égard des activités, du personnel et des programmes
- 5. Approbation par les cadres supérieurs
- 6. Tableau 1 : État des autorisations (non audité)
- 7. Tableau 2 : Dépenses budgétaires ministérielles par article courant (non audité)
1. Introduction
Le présent rapport financier trimestriel du premier trimestre a été préparé conformément à l’article 65.1 de la Loi sur la gestion des finances publiques, sous la forme et de la façon prescrites par le Conseil du Trésor. Il doit être lu conjointement avec le Budget principal des dépenses.
Pour obtenir de plus amples renseignements sur la raison d’être, le mandat, le rôle et les responsabilités essentielles de l’Agence des services frontaliers du Canada (ASFC), veuillez consulter la partie III du Plan ministériel ainsi que la partie II du Budget principal des dépenses.
Le rapport financier trimestriel n’a fait l’objet d’aucun examen ni d’aucune vérification externe; cependant, le Comité ministériel de vérification l’a examiné à l’interne.
1.1 Méthode de présentation
La direction a établi le présent rapport trimestriel suivant une comptabilité axée sur les dépenses. L’état des autorisations ci-joint (Tableau 1) comprend les autorisations de dépenser accordées par le Parlement à l’ASFC et celles qu'elle a utilisées, conformément au Budget principal des dépenses pour - et -. Le rapport a été préparé à l’aide d’un référentiel à usage particulier conçu pour répondre aux besoins d’information financière à l’égard de l’utilisation des autorisations de dépenser.
Les ministères et organismes fédéraux ne peuvent dépenser sans l’autorisation du Parlement. Les autorisations sont accordées par l’intermédiaire de lois de crédits sous forme de limites annuelles ou par l’intermédiaire de lois sous forme d’autorisations législatives de dépenser à des fins déterminées.
L’Agence utilise la méthode de la comptabilité d’exercice intégrale pour la préparation et la présentation de ses états financiers annuels qui font partie du processus de production de rapports sur les résultats ministériels. Toutefois, les autorisations de dépenser votées par le Parlement sont encore établies selon la comptabilité axée sur les dépenses.
2. Faits saillants des résultats financiers trimestriels et cumulatifs
La présente section met en lumière les principaux facteurs qui expliquent l’augmentation ou la diminution nette des ressources disponibles pour l’année et les dépenses réelles pour le trimestre ayant pris fin le .
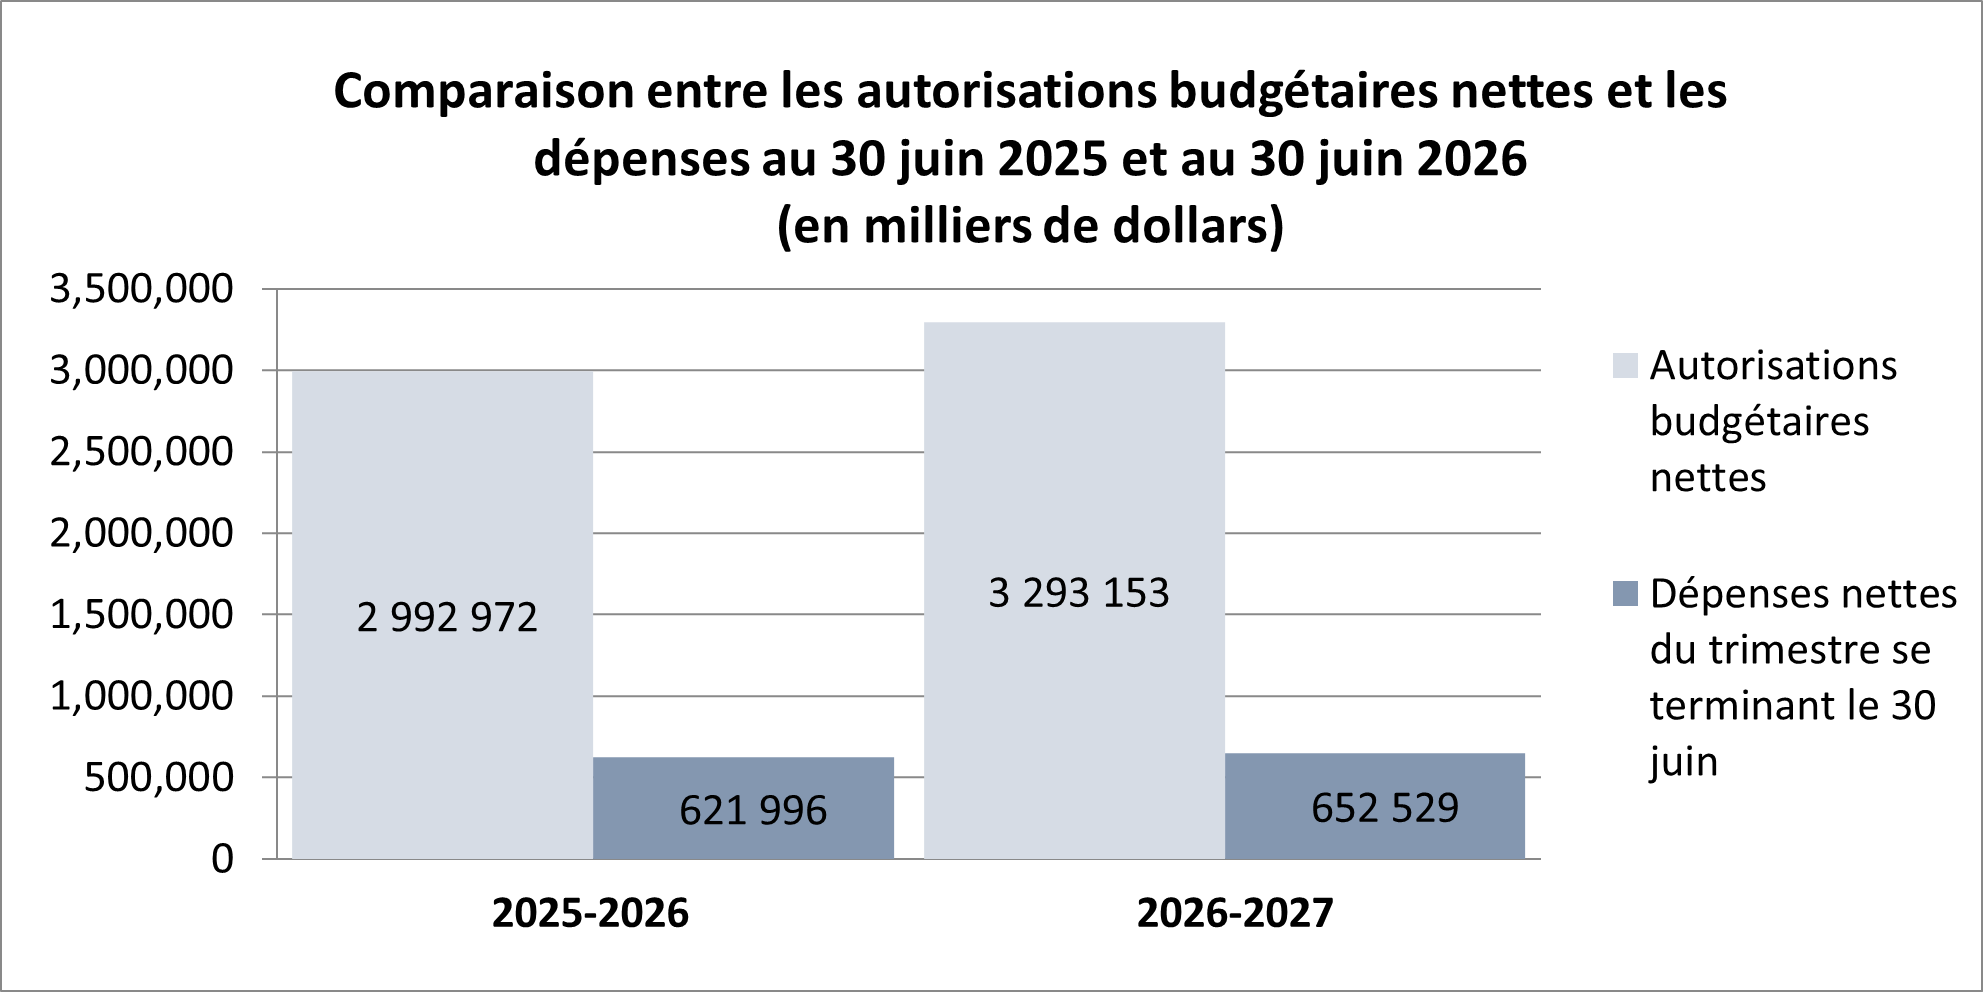
Graphique 1 : Comparaison entre les autorisations budgétaires nettes et les dépenses au et au (en milliers de dollars)
Description de l'image
Comparaison entre les autorisations budgétaires nettes et les dépenses au et au (en milliers de dollars)
| - | - | |
|---|---|---|
| Autorisations budgétaires nettes | 2 992 972 | 3 293 153 |
| Dépenses nettes du trimestre se terminant le 30 juin | 621 996 | 652 529 |
2.1 Changements importants relatifs aux autorisations
Pour la période ayant pris fin le , les autorisations accordées à l’ASFC comprennent le Budget principal des dépenses et toute autorisation de dépenser inutilisée reportée de l’exercice financier précédent.
L’état des autorisations (Tableau 1) présente une augmentation nette de 300,1 millions de dollars, soit 10 % des autorisations totales de l’Agence de 3 293,1 millions de dollars pour l’exercice 2026-2027, par rapport aux autorisations totales de 2 993,0 millions de dollars de l’exercice 2025-2026.
Cette augmentation nette des autorisations disponibles découle d’une augmentation du crédit 1 – Dépenses de fonctionnement de 78,4 millions de dollars, d’une augmentation du crédit 5 – Dépenses en capital de 164,6 millions de dollars, et d’une augmentation des autorisations législatives budgétaires de 57,1 millions de dollars, comme il est précisé ci-dessous.
Crédit 1 : Dépenses de fonctionnement
Le crédit 1 de l’Agence a augmenté de 78,4 millions de dollars ou 3,1 % (excluant les autorisations législatives budgétaires) comparativement à la même période de l’exercice précédent. L’augmentation est attribuable au cumulatif net des éléments importants suivants :
- une augmentation de 122 millions de dollars attribuable au moment où l’Agence a reçu l’autorisation de reporter des crédits inutilisés de l’exercice précédent;
- des diminutions nettes de 43,6 millions de dollars dans le Budget principal des dépenses.
- Les principales baisses ayant contribué aux changements du financement de fonctionnement sont les suivantes :
- une réduction de 44,1 millions de dollars dans le cadre de l’examen exhaustif des dépenses;
- une diminution de 31,6 millions de dollars attribuable à un changement du profil de financement prévu des mesures relatives à la migration irrégulière et des demandes d’asile supplémentaires;
- une diminution de 21,8 millions de dollars attribuable à un changement du profil de financement prévu pour le Centre de surveillance de l’immigration;
- une diminution de 5,7 millions de dollars attribuable à un changement du profil de financement prévu pour la modernisation des services aux voyageurs;
- une baisse de 5,2 millions de dollars attribuable à un changement du profil de financement prévu pour le point d’entrée du pont international Gordie-Howe.
- Ces diminutions sont partiellement compensées par une augmentation de 71,3 millions de dollars du financement visant à renforcer la sécurité frontalière du Canada.
- Les principales baisses ayant contribué aux changements du financement de fonctionnement sont les suivantes :
Crédit 5 : Dépenses en capital
Le crédit 5 de l’Agence a augmenté de 164,6 millions de dollars, soit de 95 % (excluant les autorisations budgétaires législatives) par rapport à la même période de l’exercice précédent. L’augmentation est attribuable au cumulatif net des éléments importants suivants :
- une augmentation de 101,2 millions de dollars attribuable au moment où l’Agence a reçu l’autorisation de reporter des crédits inutilisés de l’exercice précédent;
- des augmentations nettes de 63,4 millions de dollars dans le Budget principal des dépenses.
- Les principales augmentations ayant contribué aux changements du financement en capital sont les suivantes :
- une augmentation de 33,5 millions de dollars pour améliorer l’intégrité de la frontière;
- une augmentation de 23,9 millions de dollars attribuable à un changement du profil de financement prévu pour l’installation d’examen des conteneurs maritimes;
- une hausse de 18,9 millions de dollars pour financer le projet des postes frontaliers terrestres.
- Ces augmentations sont partiellement compensées par une diminution de 6,6 millions de dollars du financement lié au point d’entrée du pont international Gordie-Howe.
- Les principales augmentations ayant contribué aux changements du financement en capital sont les suivantes :
Autorisations budgétaires législatives
Les autorisations budgétaires législatives de l’Agence ont augmenté de 57,1 millions de dollars, ou de 20,3 %, par rapport à la même période de l’exercice précédent. L’augmentation est attribuable à la hausse des éléments importants suivants :
- une hausse de 40 millions de dollars en recettes disponibles par suite de l’application des autorisations législatives de dépenser les recettes dont dispose l’ASFC en tant qu’établissement public en vertu du paragraphe 29.1(1) de la Loi sur la gestion des finances publiques;
- une augmentation de 17,1 millions de dollars liée au régime d’avantages sociaux des employés (RASE) en raison d’un ajustement apporté au RASE par le Conseil du Trésor.
2.2 Explications des écarts importants dans les dépenses par rapport à l’exercice précédent
Comme l’indique l’état des autorisations (Tableau 1), les dépenses cumulées de l’Agence à la fin du trimestre le s’élevaient à 652,5 millions de dollars par rapport à 622,0 millions de dollars pour le trimestre ayant pris fin le . Les taux de dépenses actuels sont conformes aux tendances historiques des dépenses pour la même période, ce qui n’indique aucun écart important par rapport aux tendances prévues.
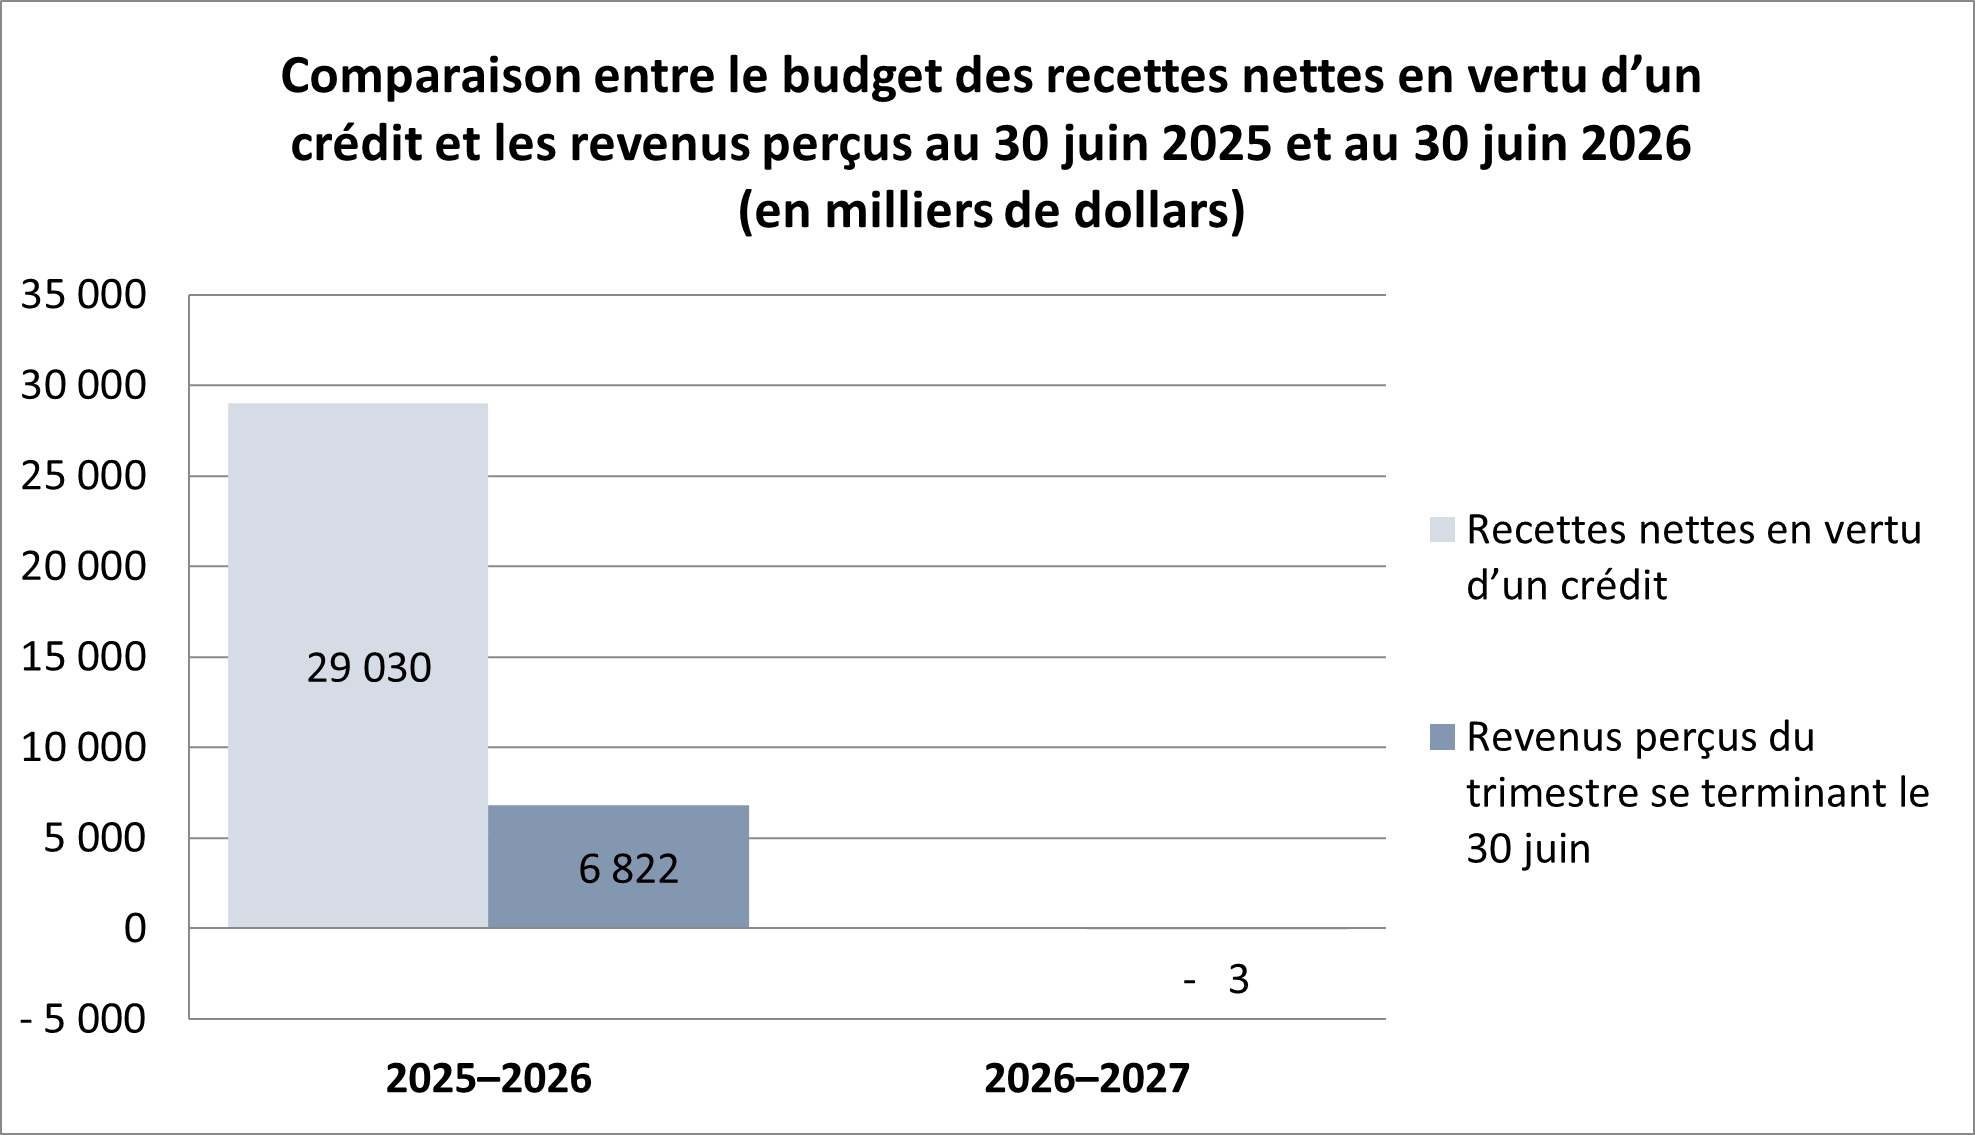
Graphique 2 : : Comparaison entre le budget des recettes nettes en vertu d’un crédit et les recettes perçues au et au (en milliers de dollars)
Description de l'image
: Comparaison entre le budget des recettes nettes en vertu d’un crédit et les recettes perçues au et au (en milliers de dollars)
| - | - | |
|---|---|---|
| Recettes nettes en vertu d’un crédit | 29 030 | 0 |
| Revenus perçus du trimestre se terminant le 30 juin | 6 822 | -3 |
À compter de l’exercice 2026-2027, l’Agence a commencé à appliquer les autorisations législatives de dépenser les recettes dont elle dispose en tant qu’établissement public en vertu du paragraphe 29.1(1) de la Loi sur la gestion des finances publiques.
Cette approche a remplacé les autorisations précédentes relatives aux recettes nettes en vertu d’un crédit et offre une plus grande souplesse en matière de gestion des recettes, ce qui permet aux directions générales et aux régions de l’Agence de réinvestir tous les produits des frais de service dans les activités.
3. Risques et incertitudes
Les risques liés à la gestion des finances et des dépenses sont reflétés dans divers produits qui constituent les piliers de la surveillance et de la gestion des risques au sein de l’Agence, en particulier le processus de gestion des risques et de conformité. Des mesures d’atténuation sont en place pour gérer ces risques, ce qui se traduit par un niveau de risque relativement faible, moyen-faible pour les deux.
3.1 Réalisation de grands projets
Étant donné la vaste répartition nationale de l’Agence, il existe un risque de décalage de l’allocation des ressources au niveau le plus bas, ce qui limiterait la capacité de l’Agence à réallouer les ressources aux nouvelles priorités en temps opportun.
Mesures d’atténuation :
- Normaliser l’approche nationale en matière de rapports sur la situation financière en cours d’exercice et le processus de réaffectation en cours d’exercice afin de répondre aux nouvelles pressions et de maximiser l’utilisation des fonds.
- Poursuivre la mobilisation au moyen de réunions régulières du forum One Finance à l’échelle de l’Agence et du Réseau de planification de l’Agence afin d’informer tous les niveaux de gestion des priorités et des pressions financières communes et actuelles.
- Améliorer continuellement l’exercice annuel de planification prospective au moyen d’une planification des activités intégrées triennale, qui permet l’élaboration de plans axés sur les priorités et les risques qui sont harmonisés avec les budgets approuvés.
- Offrir à tous les gestionnaires des séances de formation en gestion financière adaptées aux besoins de l’Agence et mises à jour régulièrement pour tenir compte des nouveaux enjeux.
Exposition au risque résiduel après les mesures d’atténuation : faible-moyen
3.2 Dépendance à l’égard du financement temporaire
Il existe un risque que le financement qui arrive à échéance, combinée à l’incertitude entourant les renouvellements futurs, limite la capacité de l’Agence à maintenir l’excellence du service et à répondre aux nouvelles demandes opérationnelles. Cela pourrait entraîner des retards dans les initiatives essentielles, une pression accrue sur les ressources existantes et une flexibilité organisationnelle réduite pour répondre à l’évolution des priorités.
Mesures d’atténuation :
- La planification prospective annuelle par le biais d’une planification des activités intégré triennale, qui augmente la surveillance, aide à garantir l’abordabilité pluriannuelle de l’organisation.
- Rapports sur la situation financière en cours d’exercice et stratégies de réallocation pour soutenir les nouvelles pressions et maximiser l’utilisation des fonds.
- Contrôles de la dotation pour limiter la croissance aux remplacements essentiels et aux nouveaux financements seulement.
4. Changements importants à l’égard des activités, du personnel et des programmes
4.1 Cadres supérieurs principaux
Il n’y a eu aucun changement important de cadres supérieurs principaux au sein de l’ASFC au cours du premier trimestre de l’exercice 2026-2027. Il convient toutefois de préciser que l’Agence a accueilli un nouveau dirigeant principal des finances, Scott Davis, et une nouvelle vice-présidente de la Direction générale du renseignement et de l’exécution de la loi, Nicole Giles, au début du deuxième trimestre de l’exercice 2026-2027.
5. Approbation par les cadres supérieurs
Approuvé par :
Erin O'Gorman
Présidente
Ottawa (Canada)
Date : Le
Scott Davis
Dirigeant principal des finances
Ottawa (Canada)
Date : Le
6. Tableau 1 : État des autorisations (non audité)
| (en milliers de dollars) | Crédits totaux disponibles pour l’exercice se terminant le Note de bas de page 1 | Crédits utilisés pour le trimestre terminé le | Cumul des crédits utilisés à la fin du trimestre le |
|---|---|---|---|
| Crédit 1 : dépenses de fonctionnement | 2 616 768 | 558 946 | 558 946 |
| Crédit 5 : dépenses en capital | 338 019 | 18 991 | 18 991 |
| Autorisations législatives — cotisations aux régimes d'avantages sociaux | 298 322 | 74 580 | 74 580 |
| Autorisations législatives — recettes disponibles | 40 043 | 0 | 0 |
| Autorisations législatives — remboursements de montants portés aux recettes d’exercices antérieurs | 0 | 3 | 3 |
| Autorisations législatives — dépenses des produits de la vente de biens excédentaires de l’État | 0 | 9 | 9 |
| Autorisations budgétaires totales | 3 293 152 | 652 529 | 652 529 |
| Autorisations non budgétaires | 0 | 0 | 0 |
| Total des autorisationsNote de bas de page 2 | 3 293 152 | 652 529 | 652 529 |
| (en milliers de dollars) | Crédits totaux disponibles pour l’exercice se terminant le Note de bas de page 1 | Crédits utilisés pour le trimestre terminé le | Cumul des crédits utilisés à la fin du trimestre le |
|---|---|---|---|
| Crédit 1 : dépenses de fonctionnement | 2 538 381 | 542 021 | 542 021 |
| Crédit 5 : dépenses en capital | 173 374 | 9 662 | 9 662 |
| Autorisations législatives — cotisations aux régimes d'avantages sociaux | 281 217 | 70 304 | 70 304 |
| Autorisations législatives — remboursements de montants portés aux recettes d'exercices antérieurs | 0 | 0 | 0 |
| Autorisations législatives — dépenses des produits de la vente de biens excédentaires de l'État | 0 | 9 | 9 |
| Autorisations budgétaires totales | 2 992 972 | 621 996 | 621 996 |
| Autorisations non budgétaires | 0 | 0 | 0 |
| Total des autorisationsNote de bas de page 2 | 2 992 972 | 621 996 | 621 996 |
7. Tableau 2 : Dépenses budgétaires ministérielles par article courant (non audité)
| (en milliers de dollars) | Dépenses prévues pour l’exercice se terminant le Note de bas de page 1 | Dépenses au cours du trimestre terminé le | Cumul des crédits utilisés à la fin du trimestre le |
|---|---|---|---|
| Dépenses | |||
| Personnel | 2 161 465 | 542 824 | 542 824 |
| Transport et communications | 87 843 | 12 859 | 12 859 |
| Information | 6 918 | 1 627 | 1 627 |
| Services professionnels et spéciaux | 630 575 | 64 809 | 64 809 |
| Location | 14 780 | 1 795 | 1 795 |
| Réparation et entretien | 78 531 | 4 344 | 4 344 |
| Services publics, matériels et fournitures | 73 956 | 3 716 | 3 716 |
| Acquisition de terrains, d'immeubles et d'ouvrages | 108 873 | 5 658 | 5 658 |
| Acquisition de machinerie et de matériel | 98 866 | 11 329 | 11 329 |
| Paiements de transfert | 0 | 0 | 0 |
| Autres subventions et paiements | 31 345 | 3 565 | 3 565 |
| Total des dépenses budgétaires brutes | 3 293 152 | 652 526 | 652 526 |
| Moins les recettes affectées aux dépenses | |||
| Ventes de services | 0 | 0 | 0 |
| Autres revenus | 0 | -3 | -3 |
| Total des recettes affectées aux dépenses | 0 | -3 | -3 |
| Total des dépenses budgétaires nettesNote de bas de page 2 | 3 293 152 | 652 529 | 652 529 |
| (en milliers de dollars) | Dépenses prévues pour l’exercice se terminant le Note de bas de page 1 | Dépenses au cours du trimestre terminé le | Cumul des crédits utilisés à la fin du trimestre le |
|---|---|---|---|
| Dépenses | |||
| Personnel | 2 119 237 | 534 222 | 534 222 |
| Transport et communications | 79 326 | 9 239 | 9 239 |
| Information | 3 107 | 853 | 853 |
| Services professionnels et spéciaux | 485 132 | 61 465 | 61 465 |
| Location | 13 496 | 5 601 | 5 601 |
| Réparation et entretien | 58 445 | 2 567 | 2 567 |
| Services publics, matériels et fournitures | 58 296 | 3 158 | 3 158 |
| Acquisition de terrains, d'immeubles et d'ouvrages | 89 557 | 2 975 | 2 975 |
| Acquisition de machinerie et de matériel | 90 925 | 5 590 | 5 590 |
| Paiements de transfert | 0 | 0 | 0 |
| Autres subventions et paiements | 24 481 | 3 148 | 3 148 |
| Total des dépenses budgétaires brutes | 3 022 002 | 628 818 | 628 818 |
| Moins les recettes affectées aux dépenses | |||
| Ventes de services | 29 030 | 6 822 | 6 822 |
| Autres recettes | 0 | 0 | 0 |
| Total des recettes affectées aux dépenses | 29 030 | 6 822 | 6 822 |
| Total des dépenses budgétaires nettesNote de bas de page 2 | 2 992 972 | 621 996 | 621 996 |
Détails de la page
- Date de modification :