
Énoncé des motifs — Ouverture d’une enquête : Gobelets et contenants en carton (PCC 2026 IN)
De l’ouverture d’enquêtes sur les présumés dumping et subventionnement de gobelets et contenants en carton originaires ou exportés de Chine.
Décision
Ottawa, le
Le 17 août 2026, conformément au paragraphe 31(1) de la Loi sur les mesures spéciales d’importation, l’Agence des services frontaliers du Canada a ouvert des enquêtes sur les présumés dumping et subventionnement dommageables de gobelets et contenants en carton originaires ou exportés de la Chine.
Sur cette page
Résumé
[1] Le 22 juin 2026, l’Agence des services frontaliers du Canada (ASFC) a reçu une plainte écrite de Great Pacific Enterprises Limited Partnership de Mississauga (Ontario), faisant affaire sous le nom de Genpak (ci-après « la plaignante ») comme quoi certains gobelets et contenants en carton (GCC) originaires ou exportés de la République populaire de Chine (ci-après « la Chine » ou « le pays visé ») faisaient l’objet d’un dumping et d’un subventionnement dommageables. Le 9 juillet 2026, la plaignante a déposé une nouvelle version de sa plainte pour corriger les lacunes relevées par l’ASFC.
[2] Le 15 juillet 2026, conformément à l’alinéa 32(1)a) de la Loi sur les mesures spéciales d’importation (LMSI), l’ASFC a informé la plaignante que son dossier de plainte était complet. Le 28 du même mois, elle a aussi envoyé un avis en ce sens au gouvernement de Chine. À ce dernier, elle a également envoyé la version non confidentielle de la plainte en subventionnement, l’invitant du même coup à des consultations en vertu de l’article 13.1 de l’Accord sur les subventions et les mesures compensatoires avant l’ouverture de l’enquête sur ce point. Cette invitation est restée sans réponse.
[3] La plaignante a présenté des éléments de preuve à l’appui des allégations de dumping et de subventionnement de GCC en provenance de la Chine. Les éléments de preuve indiquent aussi, de façon raisonnable, que le dumping et le subventionnement ont causé ou menacent de causer un dommage à la branche de production nationale (canadienne) de marchandises similaires.
[4] Le 17 août 2026, conformément au paragraphe 31(1) de la LMSI, l’ASFC a donc ouvert des enquêtes en dumping et en subventionnement sur les GCC en provenance de la Chine.
Parties intéressées
Plaignante
[5] Le nom et l’adresse de la plaignante sont les suivants :
Great Pacific Enterprises Limited Partnership (Genpak)
3185, rue Pepper Mill
Mississauga (Ontario) L5L 4X3
Autres producteurs
[6] La plaignante a commencé par se dire la seule productrice de GCC au CanadaNote de bas de page 1. Ses recherches supplémentaires et celles de l’ASFC ont toutefois permis de recenser huit autres producteurs nationaux potentiels, avec qui on a communiqué pour savoir s’ils produisaient des marchandises similaires. D’après les renseignements dont dispose maintenant l’ASFC, la branche de production nationale comprend la plaignante, Star Cups et Express Paper Products Inc. (« Express Paper »).
Syndicats
[7] La plaignante déclare que ses employés sont représentés par la section locale 938 de Teamsters, par United Steelworkers et par le Syndicat des travailleurs et travailleuses des produits manufacturiers et de servicesNote de bas de page 2.
Exportateurs
[8] En se basant sur la plainte et sur ses propres documents d’importation, l’ASFC a recensé 225 exportateurs et/ou producteurs potentiels des marchandises en cause. Dans la mesure où elle avait leurs coordonnées, elle leur a adressé une demande de renseignements (DDR) en dumping, ainsi qu’une DDR en subventionnement et une DDR dite « de l’article 20 ».
Importateurs
[9] En se fiant à la plainte et à ses propres documents d’importation, l’ASFC a recensé 296 importateurs potentiels des marchandises en cause. Elle leur a adressé à tous une DDR pour importateurs, encore une fois dans la mesure où elle avait leurs coordonnées.
Gouvernements
[10] À l’ouverture des enquêtes, l’ASFC a adressé au gouvernement de Chine une DDR en subventionnement et une DDR de l’article 20 sur mesure.
[11] Dans le contexte des enquêtes, « gouvernement » englobe tous les ordres de gouvernement : gouvernements fédéral, central, provinciaux ou d’États, régionaux; municipalités (villes, cantons, villages, collectivités locales); autorités législatives, administratives ou judiciaires; indépendamment du fait que ceux-ci soient individuels ou collectifs, élus ou nommés. Le terme englobe aussi les personnes, organismes, entreprises ou institutions qui agissent au nom du gouvernement central ou des autorités provinciales, d’États, municipales, locales ou régionales, ou en vertu des pouvoirs conférés par leurs lois.
Les produits
Définition
[12] Dans le contexte des enquêtes qui nous intéressent, la définition des « marchandises en cause » est la suivante :
PrécisionsNote de bas de page 4
[13] Il est entendu que les ébauches ou les flans à plat sont des sections de carton découpées à la forme qui sont prêtes à être transformées en gobelets ou en contenants. Un rouleau imprimé qui n’a pas encore été découpé n’est pas considéré comme une marchandise en cause, même s’il est importé et destiné au découpage à la forme au Canada. Une fois que les flans à plat sont découpés selon la forme précise requise pour le contenant roulé fini, ils deviennent des marchandises en cause; ces flans à plat seront toujours transformés en gobelets et contenants en carton fini et n’auront aucune autre utilité. Pour les gobelets et les contenants en carton roulé et couché, les ébauches ont généralement la même forme incurvée, quel que soit le bord (voir la figure 1 ci-après). Par conséquent, les marchandises en cause, qu’elles soient formées (c.-à-d. prêtes à l’emploi) ou découpées en ébauches, sont des gobelets et des contenants roulés en carton couché, qui peuvent contenir des couches supplémentaires (comme des ondulations).
[14] Il est entendu que les contenants en carton couché au kaolin amélioré et leurs flans à plat sont exclus de la définition des marchandises en cause. Certains contenants en carton couché nécessitent une couche de kaolin amélioré sur la face extérieure du carton pour les utilisations finales où l’aliment est conservé à l’état congelé (p. ex., les contenants de crème glacée). Ces contenants sont conçus pour résister à différentes conditions d’utilisation, y compris le transport, l’entreposage et une utilisation plus longue que les marchandises en cause. De plus, ils sont fournis dans des chaînes de traitement verticales. Ils font l’objet d’exigences de conformité plus strictes de la Food and Drug Administration (FDA) et doivent respecter les critères suivants : certification Safe Quality Food (SQF) ou un équivalent, systèmes robustes de traçabilité des produits, processus intensifs de qualification et d’approbation des fournisseurs, et documentation technique complète. Pour ces raisons, les contenants en carton avec couche extérieure de kaolin amélioré sont exclus de la définition des marchandises en cause.
[15] La portée des enquêtes n’inclut pas les boîtes alimentaires en carton formées par pliage. Ces produits sont fabriqués à l’aide de procédés et d’équipements différents, ont des ébauches de forme distinctes et leurs utilisations finales ne sont pas les mêmes que celles des marchandises en cause. Cette exclusion couvre également les flans à plat pour les boîtes alimentaires en carton, qui nécessitent un équipement spécialisé qui plie les flans en boîtes, au lieu de les rouler pour former le produit final.
[16] La portée des enquêtes n’inclut pas non plus les produits en fibre moulée. Les produits moulés par transfert ont une texture plus rugueuse, une densité, une solidité et une résistance à l’humidité plus faibles, et des tolérances de forme plus souples que les produits en fibre moulée thermoformée, mais aucun de ces deux produits n’a les caractéristiques fonctionnelles, notamment une résistance durable à l’humidité, des produits en carton couché.
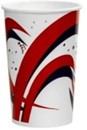
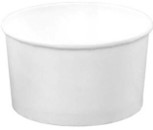
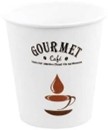
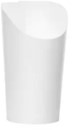
[17] Les GCC, représentés à la figure 1 ci-dessous, sont les types de tasses à café, de gobelets à boissons rafraîchissantes et de contenants de soupes ou autres aliments humides à emporter les plus connus et les plus courants sur le marché.
Figure 1 : Illustrations de gobelets et contenants en carton
[18] Les gobelets et contenants en carton sont généralement fabriqués à partir de carton enduit de polyéthylène ou d’un revêtement similaire. La source sous-jacente de la pâte utilisée pour produire le carton (p. ex., bois ou bambou) n’est pas un facteur distinctif significatif entre les marchandises en cause. La définition des marchandises en cause s’applique aux GCC de toutes sortes, à l’exception de ceux qui sont expressément exclus.
[19] Le revêtement, en polyéthylène ou autre (comme l’acide polylactique), crée une barrière contre l’humidité, la graisse et la température qui empêche les gobelets et les contenants de fuir, de ramollir ou de perdre leur intégrité structurelle lorsqu’ils contiennent des boissons et des aliments.
[20] Les marchandises en cause incluent les gobelets et les contenants roulés de toutes tailles, ainsi que les gobelets à paroi simple ou double. Elles sont généralement rondes et munies d’une base plate et surélevée; lorsqu’elles sont conçues pour porter un couvercle, elles ont souvent un bord roulé. En général, les gobelets en carton sont utilisés pour les boissons chaudes et froides et offerts dans des formats allant de 4 à 32 oz. Les contenants en carton comprennent les contenants alimentaires et les contenants bas de style bols dont la capacité varie de 2 à 40 oz.
[21] Les GCC peuvent avoir une épaisseur, un poids de revêtement, une couleur, des propriétés d’étanchéité, une finition et des motifs différents. Ils peuvent également faire l’objet de traitements ou transformations supplémentaires, y compris, mais sans s’y limiter, le pressage à chaud ou postérieur, le découpage à la forme, le poinçonnage, l’ébavurage, le matelassage, le perforage, l’impression, l’étiquetage, la teinture, la coloration, le revêtement, la stratification, le gaufrage, le dégaufrage, le réemballage ou le désempilage. Sauf exclusion, ces différenciations n’ont pas d’incidence sur les caractéristiques ni les usages des marchandises en cause.
FabricationNote de bas de page 5
[22] Les GCC se fabriquent selon un procédé industriel standard en plusieurs étapes (impression le cas échéant, découpage à la forme, formage et scellage), qui ne change pas peu importe l’origine. L’équipement utilisé pour la fabrication de GCC ne peut pas servir à fabriquer d’autres produits.
Impression
[23] Le processus commence par l’achat de rouleaux de carton couché répondant à des critères spécifiques d’épaisseur, de résistance et de performance. Ces rouleaux sont offerts dans une variété de formats. Le carton sera généralement blanc ou blanc cassé (bien que d’autres couleurs soient possibles, comme le brun) et non imprimé.
[24] Les rouleaux de carton sont sortis de leur entreposage et introduits dans une presse à imprimer au moyen d’un équipement de levage spécialisé. Les motifs et illustrations sont imprimés directement sur le carton à mesure que celui-ci se déroule, selon un procédé flexographique qui permet d’imprimer jusqu’à huit couleurs. L’impression se fait toujours avant le découpage à la forme.
Découpage à la forme
[25] Après l’impression, le carton est découpé à la forme en ébauches plates de dimensions précises, selon le format du gobelet ou contenant. Le découpage doit s’aligner parfaitement avec le motif imprimé, par souci de cohérence. L’impression et le découpage à la forme peuvent s’effectuer à peu près en même temps ou bien de façon tout à fait distincte, selon la configuration de l’équipement et les exigences de production. Deux pièces découpées à la forme sont nécessaires pour le formage final du gobelet ou contenant : la pièce irrégulière courbée pour la paroi dite « principale » ou « latérale » et le disque pour la base (le fond).
Formage et scellage
[26] Après le découpage à la forme, les flans sont transférées dans des machines à former, qui emploient des procédés mécaniques autant que thermiques. Le formage et scellage est la dernière étape de la fabrication, où la paroi latérale et le fond sont fixés ensemble pour former un unique produit fini.
[27] Tout d’abord, un léger brouillard d’eau est appliqué sur les pièces alors qu’elles entrent dans la machine, pour les rendre plus faciles à travailler et moins cassables. Ensuite, la paroi latérale est formée et scellée à elle-même sur un mandrin chauffé, ce qui donne une forme cylindrique irrégulière (essentiellement un gobelet sans fond). La chaleur active le revêtement de polyéthylène, de sorte que la pression produise une liaison durable. La base est ensuite formée et jointe à la paroi, encore une fois par application de chaleur et d’une force mécanique. Enfin, s’il doit y en avoir un, le bord supérieur du gobelet ou du contenant est formé par un coup mécanique vertical. Les gobelets et les contenants finis sont transportés vers une station d’emballage, où ils passent par un contrôle de qualité puis sont emballés aux fins d’entreposage et de distribution.
Classement des importations
[28] Les importations au Canada des marchandises présumées sous-évaluées et subventionnées se font habituellement sous les numéros tarifaires suivantsNote de bas de page 6 :
- 4823.69.00.10
- 4823.69.00.90
[29] Ces numéros sont fournis à titre purement informatif; Ils incluent des marchandises non en cause et, inversement, n’incluent peut-être pas toutes les marchandises en cause. Seule la définition de produits fait autorité au sujet des marchandises en cause.
Marchandises similaires et catégorie uniqueNote de bas de page 7
[30] Le paragraphe 2(1) de la LMSI définit les « marchandises similaires » comme suit : a) marchandises identiques aux marchandises en cause; b) à défaut, marchandises dont l’utilisation et les autres caractéristiques sont très proches de celles des marchandises en cause. Quand il se penche sur la question des marchandises similaires, le Tribunal canadien du commerce extérieur (TCCE) tient habituellement compte de divers facteurs, notamment les caractéristiques matérielles des marchandises, leurs caractéristiques de marché, et la question de savoir si les marchandises nationales répondent aux mêmes besoins des clients que les marchandises en cause.
[31] En l’espèce, la plaignante affirme que les marchandises en cause sont identiques aux marchandises similaires qu’elle-même produit au Canada, en termes de caractéristiques matérielles (composition, procédés de fabrication, apparence) autant que de caractéristiques de marché (fongibilité, prix, canaux de distribution et usages finaux). La fongibilité implique que les achats au détail et les contrats se décident d’abord en fonction du prix.
[32] La plaignante affirme que les ébauches et les flans appartiennent à la même catégorie de marchandises que les gobelets et contenants entièrement formés. Le rouleau de carton couché lui-même peut être utilisé pour différents types de produits finis, mais une fois découpé en ébauches, le carton ne peut plus servir à former qu’un type précis de produit fini. Les ébauches ou flans découpés à forme sont essentiellement des sous-ensembles de gobelets et récipients formés. La plaignante ajoute que les gobelets et les contenants forment une seule et même catégorie de marchandises, vu les variations mineures de taille et de forme.
[33] Pour les besoins de la présente analyse, « marchandises similaires » s’entend des GCC de production nationale correspondant à la définition de produits.
[34] Après avoir considéré tous les facteurs pertinents tels l’usage et les caractéristiques physiques, l’ASFC s’est fait l’opinion que marchandises en cause et marchandises similaires forment une seule et même catégorie.
Branche de production nationale
Producteurs nationaux
[35] La plaignante se dit le dernier grand producteur de marchandises similaires au CanadaNote de bas de page 8. À la lumière de la plainte et de ses propres recherches, l’ASFC a envoyé des DDR concernant les conditions d’ouverture à huit producteurs canadiens, pour juger s’ils fabriquaient des marchandises similaires et aussi recueillir des données en vue de juger si les conditions d’ouverture étaient remplies. L’ASFC a envoyé ces questionnaires le jour même où elle a constaté que le dossier de plainte était complet.
[36] Sur les huit entreprises avec qui l’ASFC a communiqué, trois lui ont répondu. Deux affirment qu’elles ne produisent pas de marchandises similaires tandis que la troisième, Express Paper, indique qu’elle en fabrique et qu’elle en vend au Canada. D’après les renseignements dont dispose maintenant l’ASFC, la branche de production nationale comprend la plaignante, Star Cups et Express Paper.
Estimations de la production nationale
[37] La plaignante estime que sa propre production représente 90 % de la production nationale totale de marchandises similaires, voire davantage. Elle soumet les chiffres de sa propre production, mais pas de volumes estimatifs pour les autres producteurs canadiensNote de bas de page 9. Express Paper fournit aussi des données sur sa propre production de marchandises similaires au Canada et indique qu’il appuie la plainteNote de bas de page 10.
[38] D’après les données contenues dans la plainte et fournies par Express Paper, la plaignante et le producteur qui appuie la plainte représentent la majorité des GCC produits au Canada en 2025 et dans le premier trimestre (T1) de 2026.
Conditions d'ouverture
[39] Le paragraphe 31(2) de la LMSI prescrit que les conditions suivantes doivent être réunies pour ouvrir une enquête :
- la plainte est appuyée par les producteurs nationaux dont la production compte pour plus de 50 % de la totalité de la production de marchandises similaires par les producteurs qui manifestent leur appui ou leur opposition à la plainte;
- la production de ceux de ces producteurs qui appuient la plainte représente au moins 25 % de la production de marchandises similaires par la branche de production nationale.
[40] Ayant analysé les renseignements contenus dans la plainte ainsi que ceux recueillis par elle-même, l’ASFC est convaincue que les conditions d’ouverture prévues au paragraphe 31(2) de la LMSI sont réunies.
Marché canadien
[41] La plaignante s’est servie des données de Statistique CanadaNote de bas de page 11 pour estimer la valeur et le volume totaux des importations, en provenance de la Chine et de tous les autres pays dans la période du 1er janvier 2023 jusqu’à la fin de janvier 2026, de marchandises des numéros tarifaires listés dans sa plainte.
[42] L’ASFC a fait son propre examen indépendant des importations de GCC en cherchant, dans le Système de gestion de l’extraction de renseignements (SGER) et le Système de gestion des cotisations et des recettes de l’ASFC (GCRA), les numéros tarifaires sous lesquels les marchandises en cause sont importées de la Chine et de tous les autres pays. De plus, elle a examiné les données contenues dans son Système de soutien de la mainlevée accélérée des expéditions commerciales (SSMAEC) afin de corriger les erreurs et d’éliminer les marchandises non en cause.
[43] Les règles de confidentialité nous empêchent d’aborder en détail les ventes provenant de la production nationale de la plaignante ainsi que le volume des importations de marchandises en cause. Cependant, l’ASFC a dressé le tableau ci-après pour montrer la part estimative des importations représentée par les marchandises en cause.
| Pays | 2023 | 2024 | 2025 | T1 de 2026 |
|---|---|---|---|---|
| Chine | 50,6 % | 48,8 % | 51,8 % | 56,2 % |
| Autres | 49,4 % | 51,2 % | 48,2 % | 43,8 % |
| Total | 100,0 % | 100,0 % | 100,0 % | 100,0 % |
[44] Durant la phase préliminaire des enquêtes en dumping et en subventionnement, l’ASFC va continuer de recueillir et d’analyser des données sur le volume et la valeur des importations dans la période visée par les enquêtes (PVE), soit du 1er avril 2025 au 31 mars 2026, et elle affinera ces estimations.
Preuves de dumping
[45] La plaignante affirme que les marchandises en cause (qui proviennent toutes de la Chine) font l’objet d’un dumping dommageable au Canada. Il y a dumping quand la valeur normale des marchandises dépasse le prix à l’exportation demandé aux importateurs canadiens.
[46] La valeur normale sera généralement, soit le prix de vente intérieur des marchandises similaires dans le pays exportateur si le marché y est soumis au jeu de la concurrence; soit la somme du coût de production des marchandises, d’un montant raisonnable pour les frais, notamment les frais administratifs et les frais de vente (FFAFV) et d’un autre montant pour les bénéfices.
[47] La plaignante avance que dans le cas de la Chine, le secteur papetier n’est peut-être pas soumis au jeu de la concurrence, ce qui signifierait que le marché intérieur des GCC n’est pas fiable pour calculer les valeurs normales. C’est pourquoi la plaignante soutient que les valeurs normales devraient être déterminées selon l’article 20 de la LMSI.
[48] Quant au prix à l’exportation des marchandises vendues aux importateurs canadiens, ce sera généralement la valeur la plus basse entre le prix de vente de l’exportateur et le prix d’achat de l’importateur, moins tous les frais imputables à l’exportation elle-même.
[49] Pour s’assurer que les marges estimatives de dumping englobent une gamme de produits raisonnable et soient représentatives des marchandises en cause dans toute leur variété, les valeurs normales et les prix à l’exportation ont été estimés pour cinq produits de référence, choisis comme tels parce que ce sont les plus courants sur le marché : gobelets de 7, 10 et 12 oz pour boissons chaudes; gobelets de 16 oz pour boissons froides; et contenants de 8 oz.
[50] Les estimations des valeurs normales et des prix à l’exportation faites par la plaignante et par l’ASFC sont développées ci-après.
[51] La plaignante a calculé des marges de dumping pour l’année civile 2025. Quant à l’ASFC, les renseignements disponibles lui ont permis de calculer des valeurs normales et des prix à l’exportation pour la période du 1er avril 2025 au 31 mars 2026.
Allégations concernant l'article 20
[52] L’article 20 est une disposition de la LMSI qui peut servir à établir la valeur normale des marchandises dans une enquête en dumping quand certaines conditions sont réunies sur le marché intérieur du pays exportateur. Dans le cas d’un pays désigné au titre de l’alinéa 20(1)a) de la LMSI, l’ASFC applique la disposition si elle juge que le gouvernement de ce pays fixe, en majeure partie, les prix intérieurs et qu’il y a un motif suffisant de croire que les prix en question seraient différents dans un marché où jouerait la concurrenceNote de bas de page 12.
[53] Quand elle ouvre une enquête en dumping, l’ASFC part de l’hypothèse que l’article 20 ne s’applique pas au secteur visé, sauf indices du contraire.
[54] Avant de se renseigner auprès de diverses sources pour pouvoir se faire une opinion sur la présence ou non, dans le secteur à l’étude, des conditions décrites au paragraphe 20(1) de la LMSI – ce qu’on appelle une « enquête [en vertu] de l’article 20 » –, l’ASFC doit toujours commencer par vérifier si les preuves disponibles (celles données dans la plainte comme celles recueillies par elle-même) justifient l’ouverture d’une telle enquête.
[55] La plaignante affirme qu’en Chine les conditions de l’article 20 sont réunies dans le secteur papetier, autrement dit que ce secteur n’est pas soumis au jeu de la concurrence et que, par conséquent, les prix intérieurs des GCC en Chine ne sont pas fiables pour déterminer les valeurs normales. La plaignante soutient que le secteur pertinent pour cette analyse est celui de la papeterie, puisqu’il englobe la fabrication du carton ainsi que des objets qui en sont faits, comme les marchandises en cause.
[56] À l’appui, la plaignante donne des preuves de nationalisation et de contrôle par l’État des grands producteurs papetiers; de plans, politiques et directives gouvernementaux qui portent à conséquence pour le secteur papetier et les industries connexes; du rôle des associations industrielles comme outils pour le contrôle par l’État; des distorsions systémiques et sectorielles qui existent en Chine, notamment à l’égard des terrains, de l’électricité, de la main-d’œuvre et des capitaux; des interventions du gouvernement dans les coûts de production des matières premières, notamment les produits forestiers, la pâte à papier et les produits chimiques; et enfin, de l’ampleur des appuis financiers et des subventions dont bénéficient les producteurs de GCC. La plaignante fournit également une analyse où elle compare le prix du carton (l’intrant principal) et des GCC selon qu’on se trouve en Chine ou bien dans un pays source à l’économie de marché.
[57] L’information qu’elle soumet laisse deviner une certaine influence du gouvernement dans le secteur papetier, qui comprend le carton et les GCC. La plaignante affirme qu’en Chine les distorsions du marché et les avantages en termes de coûts accordés aux producteurs de produits forestiers, de pâte à papier, de carton et d’intrants connexes se traduisent directement par une distorsion du prix intérieur des GCC.
[58] Pour l’analyse de l’article 20, l’ASFC considère que le secteur pertinent est celui des articles de table en carton. Ayant examiné les renseignements fournis dans la plainte et effectué ses propres recherches, l’ASFC croit que les preuves raisonnables sont suffisantes pour justifier de se pencher sur les allégations selon lesquelles le gouvernement de Chine, par ses interventions, se trouverait à fixer en majeure partie les prix dans son secteur national des articles de table en carton, et que ceux-ci seraient différents dans un marché concurrentiel.
[59] Par conséquent, le 17 août 2026, l’ASFC a ajouté à son enquête en dumping une enquête en vertu de l’article 20 afin d’établir si les conditions énoncées à l’alinéa 20(1)a) de la LMSI sont présentes en Chine dans le secteur des articles de table en carton.
[60] Elle a envoyé à tous les producteurs et exportateurs chinois potentiels de GCC, ainsi qu’au gouvernement de la Chine, des questionnaires selon l’article 20 leur demandant des renseignements détaillés sur le secteur des articles de table en carton dans leur pays.
[61] Quand les conditions prévues à l’article 20 sont réunies, l’alinéa 20(1)c) prévoit que la valeur normale peut être déterminée d’après des prix de vente rentables ou encore les coûts de production complets additionnés d’un montant pour les bénéfices pour les ventes intérieures dans un pays de remplacement auquel les conditions décrites à l’article 20 ne s’appliquent pas.
[62] Pour obtenir les renseignements nécessaires au calcul des valeurs normales selon l’alinéa 20(1)c), l’ASFC a adressé des questionnaires aux producteurs de GCC dans des pays de remplacement potentiels, dont les États-Unis sont le principal.
[63] D’autres pays ayant une économie de marché ainsi qu’une production ou des exportations imposantes de marchandises similaires pourraient aussi être envisagés comme pays de remplacement. Si les réponses des producteurs du pays de remplacement sélectionné s’avèrent insuffisantes pour déterminer les valeurs normales selon l’article 20, l’ASFC pourra trouver d’autres pays de remplacement à une date ultérieure.
[64] Pour leur part, les importateurs se feront demander des renseignements sur leurs ventes de marchandises similaires produites dans les pays de remplacement, advenant que les valeurs normales doivent être déterminées selon l’alinéa 20(1)d) de la LMSI.
[65] Si l’ASFC est d’avis qu’en Chine les prix intérieurs des GCC sont largement fixés par l’État et qu’elle a des motifs suffisants de croire qu’ils seraient différents dans un marché concurrentiel, les valeurs normales des marchandises visées par l’enquête seront établies, conformément à l’alinéa 20(1)c) si possible, comme étant le prix de vente intérieur ou bien la somme des coûts de production des marchandises; d’un montant raisonnable pour les FFAFV; et d’un montant raisonnable pour les bénéfices sur les marchandises similaires vendues par des producteurs dans tout pays désigné par elle, rectifié pour que les prix soient comparables; ou encore, conformément à l’alinéa 20(1)d), si possible comme étant le prix de vente au Canada des marchandises similaires importées de tout pays désigné par elle et rectifié pour que les prix soient comparables.
Valeurs normales
Estimation des valeurs normales par la plaignante
Article 15
[66] La plaignante a déclaré qu’en général, les prix de vente des GCC en Chine n’étaient pas accessibles au public au niveau des fabricants/de la vente en gros. Bien qu’ayant réussi à obtenir les prix au détail, elle explique qu’il est très difficile d’utiliser ceux-ci pour estimer les valeurs normales sortie usine puisqu’elle ignore la majoration du détaillant, le nombre de distributeurs intermédiaires et les frais de transportNote de bas de page 13.
[67] Néanmoins, la plaignante a trouvé des exemples de prix de vente de GCC en Chine sur différentes plateformes de commerce électronique. Compte tenu de ses réserves (voir ci-dessus) sur l’acceptabilité de ces prix, la plaignante a appliqué deux niveaux de déductions pour réduire le prix de vente au détail moyen de 27 % : la première déduction (8 %) visait à tenir compte des commissions de vente d’après les recherches de la plaignante sur la commission généralement facturée par l’un des plus grands détaillants en ligne en Chine, et la seconde (19 %), de la majoration des distributeurs d’après la moyenne des marges brutes accessibles au public en 2025 pour trois fabricants chinois de produits en papierNote de bas de page 14.
Alinéa 19b)
[68] La plaignante a estimé les valeurs normales selon la méthode de coût reconstitué prévue à l’alinéa 19b) de la LMSI, à partir de la somme des estimations du coût de production des marchandises en cause, d’un montant raisonnable pour les FFAFV, et d’un autre pour les bénéfices.
[69] Puisque les producteurs en Chine n’avaient rien publié de détaillé sur leurs coûts de production, la plaignante a estimé ceux-ci en utilisant ce qui suit :
- Les devis FAB au port de chargement pour le carton couché de polyéthylène sur une seule ou sur ses deux faces obtenus d’un fournisseur chinois, avec les propres données de production et pertes de rendement de la plaignante, afin de déterminer le coût du carton pour chaque produit de référence (matière directeNote de bas de page 15).
- Les propres coûts de la plaignante pour le carton ondulé, le lubrifiant, l’encre, les manchons, les étiquettes et les autres matières directesNote de bas de page 16.
- Les propres coûts de main-d’œuvre directs et indirects de la plaignante pour tenir compte de la différence entre les salaires du secteur manufacturier selon qu’on se trouve en Chine ou au CanadaNote de bas de page 17.
- Les coûts indirects de production de la plaignanteNote de bas de page 18.
[70] La plaignante s’est servie des états financiers publics de Yibin Paper Industry Co. Ltd., de Fuling Technology Co. Ltd. et de Hefei Hengxin Life Science & Technology Co. Ltd., trois producteurs papetiers ayant des usines en Chine, afin d’estimer relativement aux marchandises en cause un montant raisonnable pour les FFAFV, les charges financières et les bénéfices, en pourcentage des coûts de production de 2025Note de bas de page 19.
Article 20
[71] La plaignante a estimé les valeurs normales selon l’article 20 en utilisant les États-Unis comme pays de remplacement [LMSI 20(1)c)(ii)]. Elle a employé une méthode semblable à celle de l’alinéa 19b), utilisant les coûts de fabrication de la plaignante en les rectifiant pour tenir compte des différences sur le marché étasunien, notamment quant aux coûts de main-d’œuvre; et les FFAFV, charges financières et bénéfices du producteur étasunien Graphic Packaging Holding CompanyNote de bas de page 20.
Estimation des valeurs normales par l’ASFC
[72] Aux fins d’ouverture de l’enquête, l’ASFC a estimé les valeurs normales selon une méthode à coûts reconstitués inspirée de celle prévue à l’alinéa 19b) de la LMSI, en additionnant des estimations du coût de production des marchandises, d’un montant raisonnable pour les FFAFV et d’un autre pour les bénéfices. Elle a jugé à l’examen que la méthode retenue par la plaignante pour estimer les valeurs normales était raisonnable.
[73] Aux fins d’ouverture de l’enquête, l’ASFC a estimé les valeurs normales selon la méthode prévue à l’alinéa 19b) de la LMSI. Elle a parfaitement conscience que les renseignements sont disponibles pour estimer les valeurs normales selon la méthode de l’article 15. Or, toutes les données sur les prix de vente intérieurs sont au niveau des détaillants et non pas des producteurs; c’est pourquoi elle juge que les valeurs normales estimées selon l’alinéa 19b) constituent les meilleurs renseignements disponibles. Au cours des enquêtes, l’ASFC s’efforcera de recueillir auprès des exportateurs des renseignements supplémentaires sur les prix intérieurs en Chine, afin de calculer les valeurs normales selon l’article 15 de la LMSI.
[74] Même si l’ASFC reconnaît voir des indices raisonnables que les conditions de l’article 20 sont réunies dans le secteur chinois des articles de table en carton, elle juge que la méthode prévue à l’article 19 constitue une assise raisonnable pour estimer les valeurs normales à ce stade.
Prix à l'exportation
Estimation des prix à l’exportation par la plaignante
[75] La plaignante déclare qu’elle n’a pas pu estimer le prix à l’exportation selon les données d’importation, car les numéros tarifaires des GCC ne sont pas exclusifs aux marchandises en cause. De plus, les quantités vendues sont exprimées unités de mesure variables (nombre de gobelets ou de contenants, poids, etc.) ce qui peut fausser les données de déclarationNote de bas de page 21.
[76] La plaignante a plutôt estimé le prix à l’exportation d’après trois devis que lui avaient faits des fabricants chinois pour des ventes au CanadaNote de bas de page 22.
Estimation des prix à l’exportation par l’ASFC
[77] Afin d’estimer le prix à l’exportation des marchandises en cause importées au Canada, l’ASFC a consulté le SGER, la GCRA et le SSMAEC. Elle y a trouvé suffisamment d’information sur les importations de GCC chinois pour estimer les prix à l’exportation.
Marge estimative de dumping
[78] Aux fins d’ouverture de l’enquête, comme nous l’avons déjà vu, l’ASFC a estimé une marge de dumping à partir des valeurs normales estimées selon la méthode prévue à l’alinéa 19b) de la LMSI.
[79] L’ASFC a estimé la marge de dumping des marchandises en cause en comparant les valeurs normales estimatives avec les prix à l’exportation estimatifs pour la période du 1er avril 2025 au 31 mars 2026. Puisqu’elle disposait de valeurs normales estimatives et de prix à l’exportation estimatifs pour cinq produits de référence, l’ASFC a estimé une marge de dumping moyenne pour tous les cinq, à savoir : 75,8 % du prix à l’exportation.
Preuves de subventionnement
[80] Une subvention au sens de l’article 2 de la LMSI est une contribution financière du gouvernement d’un pays étranger qui confère un avantage aux personnes se livrant à la production, à la commercialisation à un stade quelconque, au transport, à l’exportation ou à l’importation de marchandises données. Il y a aussi subventionnement lorsque confère un avantage toute forme de soutien du revenu ou des prix, au sens de l’article XVI de l’Accord général sur les tarifs douaniers et le commerce de 1994, lequel fait partie de l’Annexe 1A de l’Accord sur l’OMC.
[81] Aux termes du par. 2(1.6) de la LMSI, il y a contribution financière lorsque :
- des pratiques gouvernementales comportent un transfert direct de fonds ou d’éléments de passif ou des transferts indirects de fonds ou d’éléments de passif;
- des sommes qui, en l’absence d’une exonération ou d’une déduction, seraient perçues par le gouvernement, ou des recettes publiques sont abandonnées ou non perçues;
- le gouvernement fournit des biens ou des services autres qu’une infrastructure générale, ou achète des biens;
- le gouvernement permet à un organisme non gouvernemental d’accomplir l’un des gestes mentionnés aux alinéas a) à c) – ou le lui ordonne – dans les cas où le pouvoir ou l’obligation de les accomplir relèverait normalement du gouvernement, et que l’organisme accomplit ces gestes essentiellement de la même manière que le gouvernement.
[82] Une entreprise d’État (EE) est « du gouvernement » au sens du paragraphe 2(1.6) de la LMSI si elle a ou exerce une autorité gouvernementale ou si elle en est investie. Sans limiter la généralité de ce qui précède, l’ASFC pourra guetter les signes suivants : 1) l’EE s’est vu octroyer l’autorité ou en est investie de par la loi; 2) l’EE exerce une fonction gouvernementale; 3) l’EE est largement contrôlée par le gouvernement; ou 4) une combinaison de ces signes.
[83] Lorsqu’une subvention est avérée, elle peut faire l’objet de mesures compensatoires, si elle est spécifique. Une subvention est considérée comme spécifique si elle est restreinte à certaines entreprises (en droit ou dans les faits) ou prohibée. Selon la LMSI, « sont assimilés à une entreprise, un groupe d’entreprises, une branche de production ou un groupe de branches de production ». Une subvention subordonnée en tout ou en partie aux résultats à l’exportation ou bien à l’utilisation de marchandises produites ou ayant leur origine dans le pays d’exportation est prohibée, et donc spécifique au sens du paragraphe 2(7.2) de la LMSI dans le contexte d’une enquête en subventionnement.
[84] Selon le par. 2(7.3) de la LMSI, même si une subvention n’est pas spécifique en droit, elle peut l’être dans les faits :
- si elle est utilisée exclusivement par un nombre restreint d’entreprises;
- si elle est surtout utilisée par une entreprise donnée;
- si des montants disproportionnés de cette subvention sont accordés à un nombre restreint d’entreprises;
- si l’autorité qui l’accorde, par la façon dont elle utilise son pouvoir discrétionnaire, montre que la subvention n’est pas généralement accessible.
[85] Dans ses enquêtes en subventionnement, l’ASFC qualifie les subventions spécifiques de « donnant lieu à une action », comme quoi elles entraîneront des mesures compensatoires.
Programmes de subvention en Chine
[86] Pour affirmer que les marchandises en cause avaient fait l’objet de subventions donnant lieu à une action, la plaignante s’est appuyée sur des enquêtes en subventionnement précédentes de l’ASFC ainsi que des enquêtes et conclusions de droits compensateurs antérieures du département du Commerce des É.-U. (USDOC). Elle utilise également des publications de l’Organisation mondiale du commerce (OMC) et du gouvernement de Chine, ainsi que des publications et des articles de presse d’ordre général.
[87] La plaignante affirme en particulier que le gouvernement de Chine subventionne massivement son industrie papetière nationale : aides, traitement fiscal préférentiel, exonération de droits et de taxes, terrains et services publics à rabais, prêts à taux préférentiels, crédits à l’exportation, etc.Note de bas de page 23
[88] Aux yeux de la plaignante, les nombreuses conclusions récentes de l’ASFC comme quoi en Chine la production papetière et les autres industries légères sont subventionnées constituent une preuve patente que les producteurs de GCC bénéficient également de subventions semblables. La plaignante invoque entre autres les affaires Vaisselle en fibre moulée thermoformée (TMFT 2025 IN) et Matelas (MAT 2022 INNote de bas de page 24).
[89] La plaignante recense 28 programmes de subvention éventuels dont les producteurs et exportateurs chinois de GCC pourraient avoir bénéficié, entre autres : aides au développement des exportations; primes au rendement; aides en matière scientifique et technologique, entre autres à la recherche-développement, et à la transformation industrielle et technologique; propriété intellectuelle; environnement; prêts à taux préférentiels et crédits à l’exportation; programmes fiscaux préférentiels; exonération de droits et de taxes; terrains et services publics à rabaisNote de bas de page 25. Pour justifier ses affirmations, la plaignante invoque surtout des conclusions antérieures de l’ASFC, mais aussi des conclusions de droits compensateurs de l’USDOC, la notification de la Chine à l’OMC concernant ses programmes de subvention en vigueur (2023) et d’autres rapports accessibles au public.
[90] La plaignante affirme que les programmes concernés donnent lieu à une action compensatoire, puisque leurs subventions ne sont ni négligeables ni minimales. En outre selon elle, les programmes sont utilisés par les producteurs et exportateurs chinois de GCC ou à leur disposition.
[91] D’après les renseignements disponibles, l’ASFC a recensé 26 programmes de subvention donnant peut-être lieu à une action dont les producteurs et exportateurs chinois de GCC pourraient avoir profité. Beaucoup de ces programmes ont déjà donné lieu à des mesures compensatoires de l’ASFC au terme d’enquêtes en subventionnement sur des marchandises en provenance de la Chine. Ils sont regroupés en cinq catégories :
- Aides et leurs équivalents
- Programmes fiscaux préférentiels
- Exonération de droits et de taxes
- Biens et services fournis par l’État
- Prêts à taux préférentiels et garanties de prêts
[92] L’analyse de l’ASFC révèle que les programmes de subventions présumés pourraient être autant de contributions financières du gouvernement de la Chine ayant conféré un avantage aux producteurs et exportateurs de GCC. En outre, un examen plus poussé révèle que ces programmes pourraient être des subventions spécifiques en droit ou dans les faits au sens des par. 2(7.2) et (7.3) de la LMSI.
[93] Une description des programmes recensés visés par l’enquête figure dans la DDR en subventionnement.
[94] S’il doit ressortir de l’enquête que certains producteurs ou exportateurs de marchandises en cause auraient profité d’autres programmes dans la PVE, l’ASFC demandera des renseignements complets au gouvernement de la Chine ainsi qu’aux producteurs et exportateurs des marchandises en cause pour pousser plus loin son enquête sur ces programmes.
Conclusion de l'ASFC
[95] Il y a suffisamment d’éléments de preuve pour appuyer les allégations selon lesquelles les GCC originaires ou exportés de la Chine sont subventionnés. Dans son enquête sur les programmes de subvention, l’ASFC a posé des questions au gouvernement de la Chine ainsi qu’aux producteurs et exportateurs des marchandises en cause pour juger si ces derniers en avaient tiré un avantage et si ces programmes, ou d’autres programmes, constituaient des subventions donnant lieu à une action et donc à des mesures compensatoires au titre de la LMSI.
Montants de subvention estimatifs
[96] La plaignante n’a pas pu estimer de montants de subvention par programme pour les marchandises en cause. En lieu de quoi, elle a estimé le montant de subvention comme étant égal à la différence entre le coût de production estimatif et le prix à l’exportation des GCC chinois vendus au CanadaNote de bas de page 26.
[97] L’ASFC comprend que les subventions ont pour effet de réduire le coût total des marchandises, y compris le coût de production et les FFAFV, avantage dont les exportateurs peuvent tirer parti pour réduire le prix de vente de leurs marchandises au Canada. Aussi, elle est convaincue que la capacité des exportateurs à vendre des marchandises en cause au Canada bien en dessous de leurs coûts estimatifs totaux appuie l’allégation de la plaignante selon laquelle ces marchandises importées sont subventionnées.
[98] Pour estimer le montant de la subvention accordée aux exportateurs chinois de marchandises en cause, l’ASFC a comparé le coût total estimatif des marchandises en cause avec leur prix estimatif total à l’exportation, utilisant les méthodes d’établissement des coûts et des prix à l’exportation expliquées sous « Preuves de dumping ».
[99] Il ressort de l’analyse de l’ASFC que les marchandises en cause importées au Canada dans la période du 1er avril 2025 au 31 mars 2026 étaient subventionnées et que le montant de subvention estimatif s’élève à 49,6 % du prix à l’exportation.
Preuves de dommage
[100] La plaignante affirme, premièrement qu’il y a eu dumping et subventionnement des marchandises en cause, et deuxièmement que ce dumping et ce subventionnement ont causé et menacent de causer encore un dommage à la branche de production canadienne de GCC.
[101] Dans la LMSI, « dommage » s’entend du dommage sensible causé à une branche de production nationale, c.-à-d. à l’ensemble des producteurs canadiens de marchandises similaires. L’ASFC a conclu que les GCC produits par la branche de production nationale étaient « similaires » aux marchandises en cause en provenance de la Chine.
[102] En raison de la confidentialité des renseignements du producteur national, il y a plusieurs aspects de la plainte que l’ASFC ne peut développer ici en détail.
[103] À l’appui de ses allégations, la plaignante donne des preuves :
- d’une augmentation en volume des importations de marchandises en causeNote de bas de page 27;
- de gâchage de prixNote de bas de page 28;
- de baisse de prixNote de bas de page 29;
- de compression de prixNote de bas de page 30;
- de pertes de ventes et de baisse de revenusNote de bas de page 31;
- de diminution de sa part de marchéNote de bas de page 32;
- de baisse des niveaux de production et de l’utilisation des capacitésNote de bas de page 33;
- d’augmentation des stocksNote de bas de page 34;
- de baisse de rentabilitéNote de bas de page 35;
- de pertes d’emploisNote de bas de page 36;
- d’effets négatifs sur l’investissementNote de bas de page 37.
Augmentation en volume des importations de marchandises en cause
[104] La plaignante affirme que les importations de marchandises en cause augmentent en chiffres absolus depuis 2023. À l’appui, elle fournit des estimations des importations de GCC sous les numéros tarifaires 4823.69.00.10 et 4823.69.00.90 dans la période de 2023 au T1 de 2026, d’après les données d’importation de Statistique CanadaNote de bas de page 38.
| 2023 | 2024 | 2025 | 2023-2025 pourcentage de variation |
T1 de 2025 | T1 de 2026 | T1 de 2025-T1 de 2026 pourcentage de variation |
|
|---|---|---|---|---|---|---|---|
| Volumes (kg) | 39 155 077 | 40 082 664 | 44 289 874 | 13 % | 8 331 182 | 10 582 249 | 27 % |
| Valeur ($) | 146 877 777 | 146 527 354 | 149 872 975 | 2 % | 30 470 978 | 32 754 008 | 7 % |
| Valeur unitaire moyenne ($/kg) | 3,75 $ | 3,66 $ | 3,38 $ | -10 % | 3,66 $ | 3,10 $ | -15 % |
[105] Selon les données ci-dessus, les importations de marchandises en cause (en kg) ont augmenté de 13 % entre 2023 et 2025. La plaignante souligne leur progression non négligeable (27 %) au T1 de 2026 par rapport à celui de 2025. Elle fait aussi remarquer que cette augmentation se concentre dans la période de 2024 à 2025, comme quoi le rythme des importations de Chine semble s’accélérerNote de bas de page 40.
[106] En termes relatifs, la fracture est encore plus profonde : alors que le volume des importations en cause a augmenté, celui des marchandises similaires produites et vendues au pays continue de diminuerNote de bas de page 41.
[107] D’après les statistiques de l’ASFC pour les GCC, les importations de marchandises en cause n’ont pas augmenté en chiffres absolus depuis 2023. On voit dans le tableau ci-dessous que les importations estimatives de GCC de Chine ont plutôt chuté de 27 % entre 2023 et 2025, et de 8 % entre 2024 et 2025.
| Pays | 2023 | 2024 | 2025 | 2023-2025 pourcentage de variation |
2024-2025 pourcentage de variation |
T1 de 2026 |
|---|---|---|---|---|---|---|
| Chine | 58 820 928 | 46 254 066 | 42 777 149 | -27 % | -8 % | 9 550 103 |
| Autres pays | 57 517 587 | 48 539 637 | 39 733 941 | -31 % | -18 % | 7 452 953 |
| Pourcentage des importations de GCC en provenance de la Chine | 51 % | 49 % | 52 % | 56 % |
| Pays | 2023 | 2024 | 2025 | 2023-2025 pourcentage de variation |
2024-2025 pourcentage de variation |
T1 de 2026 |
|---|---|---|---|---|---|---|
| Chine | 144 594 630 $ | 134 094 332 $ | 83 850 359 $ | -42 % | -37 % | 18 644 358 $ |
| Autres pays | 294 337 897 $ | 258 126 399 $ | 189 999 981 $ | -35 % | -26 % | 40 952 628 $ |
| Pays | 2023 | 2024 | 2025 | 2023-2025 pourcentage de variation |
2024-2025 pourcentage de variation |
T1 de 2026 |
|---|---|---|---|---|---|---|
| Chine | 2,46 $ | 2,90 $ | 1,96 $ | -20 % | -32 % | 1,95 $ |
| Autres pays | 5,12 $ | 5,32 $ | 4,78 $ | -7 % | -10 % | 5,49 $ |
[108] Si les importations de GCC en provenance de la Chine n’ont pas augmenté en volumes absolus depuis 2023, il est vrai en revanche que la part de la Chine dans les importations de GCC totales progresse depuis 2024 : elle avait augmenté de 3 % en 2025 puis d’encore 4 % au T1 de 2026, si bien qu’aujourd’hui la Chine compte pour 56 % des importations estimatives totales de GCC.
[109] Quand on compare les données de l’ASFC sur les importations avec celles de la plaignante et d’Express Paper sur la production et les ventes, il s’en dégage la même tendance quant à l’évolution respective des importations de marchandises en cause d’une part et de la production et des ventes de marchandises similaires au Canada d’autre part : les premières ont augmenté par rapport aux secondes dans la période de 2023 à 2025.
[110] Au vu des renseignements et de l’analyse susmentionnés, l’ASFC juge que l’allégation de la plaignante sur la hausse des volumes d’importations de marchandises en cause par rapport à la production ou à la consommation de marchandises similaires est suffisamment étayée et qu’elle présente une corrélation raisonnable avec les présumés dumping et subventionnement.
Gâchage des prix
[111] La plaignante fait valoir que les importations de marchandises en cause gâchent le prix des marchandises similaires produites au pays, avec pour résultat de lourdes pertes de ventes et de revenus auprès des meilleurs clients. Elle soutient qu’à force de gâchage systématique, elle peine à faire concurrence sur les prix dans le marché canadien et se voit forcée de choisir entre écraser ses prix ou bien perdre des volumesNote de bas de page 42.
[112] La plaignante explique qu’il n’est pas raisonnable de s’attendre à ce qu’elle puisse donner des preuves de gâchage à partir des données groupées de Statistique Canada étant donné que celles-ci englobent non seulement une grande variété de marchandises dont toutes ne sont pas en cause, mais aussi de nombreux modèles de produits aux prix unitaires non moins variables. Cela dit, la plaignante affirme que d’après son expérience, les marchandises en cause s’importent généralement sur le marché canadien pour 30 % à 50 % moins cher que les marchandises similairesNote de bas de page 43.
[113] Pour étayer son allégation de gâchage, la plaignante présente des chiffres rattachés spécifiquement à quelques-uns de ses plus gros clients. Selon elle, il s’en dégage une tendance : ces derniers passent directement à des fournisseurs chinois, ou bien ils brandissent le prix des importations de Chine pour arracher à Genpak de larges concessions, ce qui entraîne des pertes majeures en volumes de ventes et en revenusNote de bas de page 44.
[114] Au vu de ce qui précède, l’ASFC conclut que l’allégation de gâchage de prix est suffisamment étayée et qu’elle présente une corrélation raisonnable avec les présumés dumping et subventionnement.
Baisse des prix
[115] La plaignante affirme que la présence soutenue des marchandises en cause sur le marché canadien fait baisser les prix des marchandises similaires qui se vendent au Canada. Elle affirme que ses clients canadiens lui demandent régulièrement d’égaler les soumissions qu’ils ont obtenues d’exportateurs chinois, à des prix qu’elle qualifie de structurellement impossibles dans le contexte canadien. À l’appui, la plaignante présente des données montrant que le prix unitaire moyen a baissé ou stagné entre 2023 et 2025 pour huit de ses dix modèles de produits les plus vendus en 2025Note de bas de page 45.
[116] La plaignante fournit un tableau montrant comment les prix unitaires moyens des dix mêmes modèles auraient évolué de 2023 à 2025 s’ils avaient suivi l’inflation. Les chiffres illustrent les mêmes tendances, et la plaignante les utilise pour calculer un taux moyen de baisse de prix dans la périodeNote de bas de page 46.
[117] En observant ses propres données d’importation, la plaignante remarque que le déclin de ses prix coïncide avec l’augmentation des importations de marchandises en cause autant qu’avec la baisse du prix global moyen de celles-ci. Elle remarque aussi que dans la même période, le prix des importations non en cause a stagné ou augmenté; voir le tableau ci-dessousNote de bas de page 47.
| Numéro tarifaire | 2023 | 2024 | 2025 | 2023-2025 pourcentage de variation |
|---|---|---|---|---|
| 4823.69.00.10 | 3,92 $ | 3,70 $ | 3,39 $ | -13,6 % |
| 4823.69.00.90 | 3,63 $ | 3,63 $ | 3,38 $ | -6,9 % |
| Numéro tarifaire | 2023 | 2024 | 2025 | 2023-2025 pourcentage de variation |
|---|---|---|---|---|
| 4823.69.00.10 | 6,35 $ | 6,83 $ | 6,34 $ | -0,2 % |
| 4823.69.00.90 | 6,41 $ | 6,61 $ | 6,56 $ | 2,4 % |
[118] Les tendances de prix qui se dégagent des données d’importation de l’ASFC (voir le tableau ci-dessous) ressemblent à celles décrites par la plaignante. Pour le numéro tarifaire 4823.69.00.10, les données de l’ASFC montrent contrairement à celles de la plaignante que le prix moyen des marchandises en cause a augmenté en 2024 avant de chuter de 30,9 % en 2025. Elles montrent aussi que le prix moyen des marchandises en cause avait reculé de 7,2 % au T1 de 2026 par rapport à l’année précédente. Pour le numéro tarifaire 4823.69.00.90, les données de l’ASFC montrent que les prix moyens ont glissé durant toute la période 2023-2025, et non pas seulement en 2025 comme le dit la plainte. Il convient de noter que les prix moyens pour ce même numéro tarifaire ont chuté de 32,1 % en 2025 en glissement annuel, et que malgré une hausse au T1 de 2026, ils sont restés inférieurs à ceux de 2023 et 2024.
| Numéro tarifaire | 2023 | 2024 | 2025 | T1 de 2026 | 2023-2025 pourcentage de variation |
2024-2025 pourcentage de variation |
2025-T1 de 2026 pourcentage de variation |
|---|---|---|---|---|---|---|---|
| 4823.69.00.10 | 1,90 $ | 2,77 $ | 1,91 $ | 1,78 $ | 0,8 % | -30,9 % | -7,2 % |
| 4823.69.00.90 | 3,19 $ | 3,01 $ | 2,04 $ | 2,42 $ | -35,9 % | -32,1 % | 18,5 % |
| Numéro tarifaire | 2023 | 2024 | 2025 | T1 de 2026 | 2023-2025 pourcentage de variation |
2024-2025 pourcentage de variation |
2025-T1 de 2026 pourcentage de variation |
|---|---|---|---|---|---|---|---|
| 4823.69.00.10 | 4,98 $ | 5,02 $ | 5,60 $ | 5,37 $ | 12,4 % | 11,6 % | -4,2 % |
| 4823.69.00.90 | 5,42 $ | 6,04 $ | 3,06 $ | 6,02 $ | -43,5 % | -49,3 % | 96,7 % |
[119] De ces renseignements et de cette analyse, l’ASFC conclut que l’allégation de baisse de prix est suffisamment étayée et qu’elle présente une corrélation suffisante avec les présumés dumping et subventionnement.
Compression des prix
[120] La plaignante soutient qu’elle a connu des compressions de prix. À l’appui, elle montre que dans la période 2023-2025, ses coûts de production ont augmenté sans qu’elle puisse rajuster ses prix en conséquence, indiquant que les clients ont rejeté ses tentatives en ce sens sous prétexte qu’il y avait sur le marché des marchandises en cause à bas prix. La plaignante fournit encore à l’appui un tableau détaillant ses coûts et ses données de ventes pour la période. Elle ajoute des données comme quoi les dégâts de la compression de prix sont particulièrement évidents quand on observe les coûts matières et la main-d’œuvreNote de bas de page 49.
[121] De son analyse des renseignements fournis, l’ASFC conclut que les allégations de compression des prix sont suffisamment étayées et qu’elles présentent une corrélation raisonnable avec les présumés dumping et subventionnement.
Pertes de ventes et baisse de revenus
[122] La plaignante affirme que la concurrence des marchandises en cause a fait décliner ses ventes intérieures de marchandises similaires en termes de volumes autant que de revenus, d’année en année, de 2023 jusqu’au T1 de 2026. À l’appui, elle fournit pour cette période des données de ventes globales, ainsi que des données propres à ses dix meilleurs clients canadiens pour montrer quelles ont été les conséquences sur le volume de ses ventes annuelles auprès de ces derniers. La plaignante décrit aussi dans le menu détail, données probantes à l’appui, les conséquences de la concurrence des marchandises en cause sur 14 comptes clients en particulierNote de bas de page 50.
[123] L’ASFC conclut que les données globales sur les ventes intérieures et les preuves de ventes perdues auprès de clients particuliers, conjuguées à la hausse relative des importations de marchandises en cause et à la baisse de leur coût unitaire dont nous avons parlé plus haut, sont suffisantes pour indiquer de façon raisonnable que la branche de production nationale a perdu des ventes à cause de la présence sur le marché canadien des marchandises en cause, avec lesquelles elle devait faire concurrence.
Diminution de la part de marché
[124] La plaignante affirme que les marchandises en cause qui lui font concurrence lui ont ravi des parts de marché en 2023-2025. À l’appui, elle compare ses données de ventes avec les données d’importation; elle étale aussi les preuves d’une concurrence directe dans ses exemples de ventes perdues auprès de clients particuliersNote de bas de page 51.
[125] Selon l’estimation qu’a faite l’ASFC du marché canadien apparent total pour les marchandises en cause et les marchandises similaires, il ne semble pas que les importations de marchandises en cause aient ravi des parts de marché aux producteurs canadiens. L’ASFC constate que le marché total s’est tassé dans la période de 2023 à 2025 et que la part de marché des producteurs nationaux y est restée inchangée, jusqu’à remonter au T1 de 2026. Ses données estimatives sur le marché portent aussi à croire que le gain de parts de marché des marchandises en cause en 2025 s’est fait aux dépens de marchandises importées d’autres pays. Or la part de marché des marchandises en cause a beaucoup augmenté au T1 de 2026, et celle des producteurs canadiens, très peu.
[126] D’après les renseignements et l’analyse ci-dessus, l’ASFC convient que la part de marché des marchandises en cause a grandi dans la période, mais non pas que celle des producteurs canadiens ait rapetissé. Ainsi, l’ASFC juge que le facteur de dommage de la perte de parts de marché n’est pas suffisamment étayé ni ne présente de corrélation raisonnable avec les présumés dumping et subventionnement.
Baisse des niveaux de production et de l'utilisation des capacités
[127] La plaignante soutient que la concurrence des marchandises en cause à bas prix a fait chuter sa production et le taux d’utilisation de ses capacités dans la période 2023-2025, en l’empêchant de conclure de nouvelles ventes pour remplacer celles qu’elle avait perdues. Elle ajoute que la sous-utilisation de ses capacités limite son absorption des frais fixes, donc ses marges et sa rentabilité. À l’appui, elle fournit les données de production et de capacité de chacune de ses usines canadiennes pour la période allant de 2023 au T1 de 2026Note de bas de page 52.
[128] De ce qui précède, l’ASFC conclut que l’allégation de baisse des niveaux de production et de l’utilisation des capacités est suffisamment étayée et qu’elle présente une corrélation raisonnable avec les présumés dumping et subventionnement.
Augmentation des stocks
[129] La plaignante soutient que la concurrence des marchandises en cause présumément sous-évaluées lui coûte des ventes et fait donc augmenter ses stocks de produits non imprimés autant qu’imprimés génériques ou imprimés aux couleurs de clients donnés. Elle précise, données sur le volume et la valeur de ses stocks à l’appui, que cette augmentation se fait d’autant plus sentir que la production a reculé dans la même périodeNote de bas de page 53.
[130] Au vu de ce qui précède, l’ASFC conclut que l’allégation d’augmentation des stocks est suffisamment étayée et qu’elle présente une corrélation raisonnable avec les présumés dumping et subventionnement.
Baisse de rentabilité
[131] La plaignante affirme que ses activités sont devenues beaucoup moins rentables entre 2023 et le T1 de 2026, à cause de la compression de prix et des pertes de ventes directement attribuables à la lourde pression concurrentielle des marchandises en cause présumément sous-évaluées. Elle ajoute que le déclin de sa performance financière menace sa viabilité à long terme en même temps que sa capacité à soutenir la concurrence sur le marché canadien. À l’appui, elle montre ses propres données financières et la tendance qui se dessine quant à la rentabilité de ses marchandises similairesNote de bas de page 54.
[132] Au vu de ce qui précède, l’ASFC conclut que l’allégation de baisse de rentabilité est suffisamment étayée et qu’elle présente une corrélation raisonnable avec les présumés dumping et subventionnement.
Pertes d'emplois
[133] La plaignante affirme que la concurrence des marchandises en cause a aussi durement touché l’emploi. Le déclin de ses ventes et donc de sa performance financière l’a poussée à réduire son personnel en 2025 – dans les périodes mêmes où, note-t-elle, les importations de marchandises en cause ont augmenté le plus selon ses statistiques d’importation. La plaignante estime que les compressions de personnel et la sous-utilisation de la main-d’œuvre représentent des dommages sensibles pour la branche de production nationale. À l’appui, elle fournit des tableaux détaillés sur l’évolution des effectifs rattachés aux marchandises similaires dans la période allant de 2023 au T1 de 2026Note de bas de page 55.
[134] Au vu de ce qui précède, l’ASFC conclut que l’allégation de pertes d’emplois est suffisamment étayée et qu’elle présente une corrélation raisonnable avec les présumés dumping et subventionnement.
Effets négatifs sur l'investissement
[135] La plaignante affirme que les baisses de ventes et de rentabilité attribuables à la concurrence des marchandises en cause limitent sévèrement ses mises de capital, donc sa croissance et ses perspectives de croissance. Elle rappelle que son secteur est une industrie fortement capitalistique et axée sur la technologie, où les producteurs nationaux doivent constamment investir dans du nouveau matériel et des améliorations de processus pour demeurer compétitifs. À l’appui, elle fournit des précisions sur ses plans d’investissement dans la période visée par la plainteNote de bas de page 56.
[136] L’ASFC a examiné les renseignements confidentiels et pièces justificatives inclus dans la plainteNote de bas de page 57, mais sans parvenir à faire de lien direct avec l’allégation de la plaignante. À ses yeux, l’allégation d’effets négatifs sur l’investissement n’est pas suffisamment étayée ni ne présente de corrélation raisonnable avec les présumés dumping et subventionnement.
Conclusion de l'ASFC sur le dommage
[137] Dans l’ensemble, d’après les renseignements contenus dans la plainte et ceux tirés de ses propres recherches et documents douaniers, l’ASFC juge que les preuves indiquent de façon raisonnable que le dumping et le subventionnement ont causé à la branche de production nationale de GCC un dommage sous la forme :
- d’une augmentation en volume des importations de marchandises en cause;
- d’un gâchage de prix;
- d’une baisse de prix;
- d’une compression de prix;
- de pertes de ventes et de baisses de revenus;
- d’une baisse des niveaux de production et de l’utilisation des capacités;
- d’une augmentation des stocks;
- d’une baisse de rentabilité;
- de pertes d’emplois.
Menace de dommage
[138] La plaignante soutient que le dumping et le subventionnement menacent de causer encore un dommage à la branche de production nationale. À l’appui, elle fournit des preuves de chacun des facteurs suivants :
- Augmentation importante prévue de la capacité de formage, au Canada, chez les concurrents de Genpak qui utilisent des ébauches ou des flans en cause importés de ChineNote de bas de page 58.
- Surcapacité structurelle et augmentation de la surcapacité en ChineNote de bas de page 59.
- Taux de progression des importations de marchandises en cause sous-évaluées et subventionnées, et probabilité d’une hausse des volumes d’importationNote de bas de page 60.
- Que le prix des marchandises en cause soit suffisamment bas pour faire baisser les prix canadiens et stimuler la demande de marchandises en causeNote de bas de page 61.
- Recours commerciaux intentés par d’autres pays contre des produits du papier semblables en provenance de ChineNote de bas de page 62.
[139] Puisqu’elle a conclu à une indication raisonnable que le dumping et le subventionnement des marchandises en cause ont causé un dommage, l’ASFC fera preuve d’efficacité administrative en ne s’intéressant pas ici à la question de la menace de dommage.
Portée des enquêtes
[140] L’ASFC enquête pour déterminer si les marchandises en cause ont fait l’objet de dumping et/ou de subventionnement.
[141] L’ASFC demande des renseignements à tous les exportateurs et importateurs potentiels dont elle a les coordonnées afin de juger si les marchandises en cause importées au Canada dans la PVE, soit du 1er avril 2025 au 31 mars 2026, étaient sous-évaluées et/ou subventionnées. Ces renseignements lui serviront à calculer les valeurs normales, les prix à l’exportation et les marges de dumping, s’il y a lieu. L’ASFC demande aussi des renseignements au gouvernement de Chine sur la possibilité que les conditions décrites à l’article 20 de la LMSI soient réunies dans le secteur chinois des articles de table en carton.
[142] Enfin, l’ASFC a aussi posé des questions au gouvernement de Chine ainsi qu’à tous les producteurs et exportateurs potentiels afin d’établir si les marchandises en cause importées au Canada dans la PVE, soit du 1er avril 2025 au 31 mars 2026, étaient subventionnées; leurs réponses lui serviront à calculer les montants de subvention, s’il y a lieu.
[143] Toutes les parties ont été clairement informées des renseignements dont l’ASFC a besoin et des délais accordés pour communiquer leurs réponses.
Mesures à venir
[144] Le TCCE mènera des enquêtes préliminaires pour décider si les éléments de preuve indiquent de façon raisonnable que les présumés dumping et subventionnement ont causé ou menacent de causer un dommage à la branche de production nationale. Le TCCE doit rendre sa décision dans les 60 jours suivant la date d’ouverture des enquêtes; si elle est négative, il mettra fin à l’enquête.
[145] Si par contre la décision du TCCE est positive et que les enquêtes préliminaires de l’ASFC concluent effectivement à l’existence de dumping ou de subventionnement, cette dernière aura 90 jours à compter de l’ouverture de ses propres enquêtes – soit jusqu’au 16 novembre 2026 – pour rendre des décisions provisoires de dumping et/ou de subventionnement. Si les circonstances le justifient, ce délai pourra être porté à 135 jours.
[146] Selon l’article 35 de la LMSI, si à tout moment avant de rendre une décision provisoire l’ASFC acquiert la conviction que le volume des marchandises en provenance d’un pays donné est négligeable, les enquêtes prendront fin relativement aux marchandises de ce pays.
[147] Les marchandises en cause importées et dédouanées à compter du jour des décisions provisoires de dumping/subventionnement, si leur description ne correspond pas à celle de marchandises dont il a été décidé que leur marge de dumping ou leur montant de subvention était minimal, peuvent être frappées de droits provisoires ne dépassant pas leur marge estimative de dumping ou leur montant de subvention estimatif.
[148] Si l’ASFC rend des décisions provisoires de dumping et/ou de subventionnement, elle continuera d’enquêter pour en arriver à des décisions définitives dans les 90 jours après les décisions provisoires.
[149] Après les décisions provisoires, si ses enquêtes révèlent que les marchandises d’un exportateur donné n’étaient pas sous-évaluées/subventionnées ou qu’elles ne l’étaient que par une marge de dumping ou un montant de subvention minimal, l’ASFC exclura de son enquête en dumping et/ou subventionnement les marchandises de cet exportateur.
[150] Advenant des décisions définitives de dumping et/ou de subventionnement, le TCCE continuera son enquête et tiendra des audiences publiques sur la question du dommage sensible causé à la branche de production nationale. Le TCCE dispose de 120 jours après les décisions provisoires de l’ASFC pour rendre des conclusions à l’égard des marchandises auxquelles s’appliquent les décisions définitives de dumping et de subventionnement.
[151] Si le TCCE rend des conclusions de dommage, les marchandises en cause importées et dédouanées après cette date seront frappées de droits antidumping équivalents à leur marge de dumping et de droits compensateurs équivalents à leur montant de subvention. Si les marchandises en cause sont frappées de droits antidumping et de droits compensateurs, le montant des premiers pourra être réduit à la mesure des subventions à l’exportation, s’il y en a.
Droits rétroactifs sur les importations massives
[152] Dans son enquête en dommage, le TCCE peut se demander si les marchandises sous-évaluées ou subventionnées importées juste avant ou peu après l’ouverture des enquêtes constituent des importations massives sur une courte période ayant causé un dommage à la branche de production nationale.
[153] S’il conclut par l’affirmative, alors les importations de marchandises en cause dédouanées auprès de l’ASFC dans les 90 jours précédant la date des décisions provisoires pourraient être frappées de droits antidumping ou compensateurs.
[154] Quant aux importations de marchandises subventionnées ayant causé un dommage, par contre, cette disposition ne s’applique que si l’ASFC a établi que la totalité ou une partie des subventions dont ont bénéficié les marchandises est prohibée, comme il a été expliqué sous « Preuves de subventionnement ». Si tel est le cas, le montant des droits compensateurs appliqués rétroactivement correspondra à celui de la subvention prohibée.
Engagements
[155] Après que l’ASFC a rendu une décision provisoire comme quoi il y a eu dumping par une marge non minimale, un exportateur peut prendre l’engagement écrit de réviser ses prix de vente au Canada de façon à éliminer la marge de dumping ou le dommage causé par le dumping.
[156] De même, après une décision provisoire de subventionnement, un gouvernement étranger peut prendre l’engagement écrit, soit d’abolir le subventionnement des marchandises exportées, soit d’en éliminer l’effet dommageable en limitant le montant de subvention ou la quantité de marchandises exportées au Canada. D’autre part les exportateurs peuvent, avec le consentement écrit de leur gouvernement, s’engager à réviser leurs prix de vente de façon à éliminer le montant de subvention ou l’effet dommageable du subventionnement.
[157] Sont considérés comme acceptables les engagements qui couvrent l’entièreté, ou presque, des exportations au Canada de marchandises sous-évaluées ou subventionnées. Après que l’ASFC a reçu un projet d’engagement, les parties intéressées ont neuf jours pour faire des observations sur l’acceptabilité de celui-ci. L’ASFC tiendra une liste des parties intéressées, et les avisera des projets d’engagement reçus. Les parties désirant être avisées peuvent fournir leur nom, leur numéro de téléphone, leur adresse postale et leur adresse électronique à l’un des agents dont le nom figure ci-après dans la section Communiquer avec nous.
[158] Dès l’acceptation d’un engagement, les enquêtes et la perception des droits provisoires sont suspendues. Mais même alors, un exportateur pourra demander que l’ASFC et le TCCE mènent leurs enquêtes à terme.
Publication
[159] Un avis d’ouverture des présentes enquêtes sera publié dans la Gazette du Canada, conformément au sous-alinéa 34(1)a)(ii) de la LMSI.
Communiquer avec nous
[160] Nous invitons les parties intéressées à présenter par écrit des exposés renfermant les faits, arguments et preuves qui, selon elles, ont trait aux présumés dumping et subventionnement. Les soumissions écrites doivent être déposées au moyen de l’Application web DEDAC de l’ASFC.
[161] Pour être pris en considération dans le cadre des présentes enquêtes, tous les renseignements doivent être reçus par l’ASFC au plus tard le 23 décembre 2026 à midi.
[162] Tous les renseignements présentés à l’ASFC par les parties intéressées au sujet des enquêtes seront considérés comme publics, sauf s’ils portent clairement la mention « confidentiel ». Tout exposé marqué confidentiel doit s’accompagner d’une version non confidentielle, déposée en même temps. La version non confidentielle sera mise à la disposition des autres parties intéressées sur demande.
[163] Quant aux éléments confidentiels, ils seront communiqués sur demande écrite aux avocats indépendants des parties à la procédure, contre engagement à en protéger la confidentialité. Ils pourront être communiqués également au TCCE, à tout tribunal canadien, et aux groupes spéciaux de l’OMC ou de l’Accord Canada–États-Unis–Mexique pour le règlement des différends. Pour en savoir plus sur la politique de l’ASFC concernant la communication de renseignements au titre de la LMSI, on pourra écrire à l’ASFC à l’adresse électronique ci-dessous.
[164] Le calendrier de l’enquête et une liste complète des pièces justificatives et renseignements peuvent être consultés sur les Enquêtes sur le dumping et le subventionnement de l’ASFC. Cette liste est tenue à jour.
[165] Pour obtenir de plus amples renseignements, on communiquera avec l’ASFC :
Courriel : trade_remedies_registry-registre_recours_commerciaux@cbsa-asfc.gc.ca
Le directeur exécutif p.i.
Division des enquêtes sur les recours commerciaux
Sean Borg
Détails de la page
- Date de modification :