
Vérification de l’établissement des coûts
Direction de la vérification interne et de l’évaluation des programmes
Mars 2026
Table des matières
- Introduction
- À propos de la vérification
- Importance de la vérification
- Énoncé de conformité
- Conclusion de la vérification
- Résumé des recommandations
- Réponse de la direction
- Constatations de la vérification
- Annexe A : Critères de vérification
- Annexe B : Termes et définitions
- Annexe C : Résultats de vérification d’échantillons
- Annexe D : Acronymes
Introduction
L’Agence des services frontaliers du Canada (ci-après l’ASFC ou l’Agence) traite des millions de voyageurs, d’expéditions, de droits et de taxes chaque année, dans le cadre de son mandat visant à faciliter la libre circulation des voyageurs et des marchandises commerciales légitimes. La capacité de l’ASFC à remplir son mandat, ses priorités, ses programmes et ses services dépend de sa capacité à estimer, budgétiser, gérer, surveiller et contrôler efficacement les coûts.
L’établissement des coûts est essentiel au sein du gouvernement fédéral parce qu’il soutient la gérance des fonds publics, faisant en sorte que les programmes, les politiques et les initiatives s’appuient sur des renseignements financiers exacts et des hypothèses claires. L’établissement des coûts consiste à déterminer et à prévoir les ressources financières nécessaires pour atteindre un résultat souhaité. Il constitue la base d’une saine gestion financière, rend possible la reddition de comptes, favorise l’affectation efficace des ressources et permet à l’Agence de prendre des décisions éclairées qui résistent à l’examen du public et à la surveillance.
La Directive sur la gestion de projets et programmes du Secrétariat du Conseil du Trésor (SCT) prévoit que les projets et les programmes du gouvernement sont planifiés, mis en œuvre, surveillés et contrôlés de façon efficace, et clos en vue de permettre la réalisation des bénéfices et des résultats attendus pour les Canadiens.
Le Guide d’établissement des coûts du SCT, qui découle de cette directive, explique comment l’établissement des coûts est effectué au gouvernement du Canada (GC) et expose les principes, le processus, les approches et les techniques connexes qui permettent de produire des renseignements crédibles sur l’établissement des coûts.
À propos de la vérification
L’objectif de la vérification est de déterminer si les activités d’établissement des coûts de l’ASFC sont adéquates, efficaces et les activités d’établissement des coûts des projets sont conformes aux politiques et aux directives applicables du SCT de façon à appuyer une estimation crédible des coûts pour les projets et les autres types d’investissements.
Éléments inclus dans la portée de la vérification
La période visée s’étendait du au , et la vérification était axée sur l’évaluation des éléments suivants :
- l’efficacité de l’exercice d’établissement des coûts, des activités de surveillance, des processus, des contrôles et des politiques connexes pour les investissements (financés par le Conseil du Trésor [CT] ou financés à l’interne) à l’appui d’une estimation crédible des coûts;
- la conformité aux instruments de politique du GC et l’harmonisation avec les attentes du SCT;
- les rôles, les responsabilités et les obligations redditionnelles des parties prenantes participant aux activités d’établissement des coûts;
- la mobilisation précoce de toutes les principales parties prenantes, y compris les parties prenantes internes et externes, et la communication en temps opportun entre celles ci, au besoin afin d’élaborer l’exercice d’établissement des coûts et d’obtenir de la rétroaction.
Éléments exclus de la portée de la vérification
Les éléments suivants étaient exclus de la portée :
- les processus, les activités et la gouvernance liés à la gestion de projets aillant au-delà de la préparation et de la surveillance des activités d’établissement des coûts des projets;
- les processus de planification intégrée des activités et de planification des investissements;
- l’exactitude et la fiabilité des estimations de coûts;
- le codage financier des dépenses (prévu pour une vérification à venir);
- les méthodes d’établissement des coûts de l’ASFC (évaluation du modèle de constitution des forces prévue pour 2026).
Se référer à l’annexe A pour obtenir de plus amples renseignements sur les critères de vérification et les secteurs d’intérêt.
Méthode de vérification
- 75 + parties prenantes de l’ASFC interrogées
- 500 + documents à l’appui examinés
- 14 dossiers échantillons examinés (valeur totale de 890 millions de dollars)
Le portefeuille de l’agence est complexe et comprend des investissements qui peuvent évoluer en projets ou en initiatives ou en combinaison de plusieurs types (projet/initiative ou pilote/projet, etc.). Le processus d’établissement des coûts est applicable à tout type d’investissement et doit reposer sur de coûts fondées sur des preuves et crédibles. La vérification s’est appuyée sur les données pour constituer un échantillon de fichiers d’investissement, en s'axant sur la complexité de l’investissement, ainsi que sur les étapes d’évolution du cycle de vie de l’investissement.
La vérification a priorisé les investissements présentant intrinsèquement un risque plus élevé, en raison de la nécessité de planifier et d’estimer les coûts des activités non récurrentes. En revanche, les investissements s’appuyant sur le volume dotés d’un financement permanent et tirant parti de modèles et méthodes approuvés par l'ASFC (constitution des forces, Services internes, modèle d'analyse des coûts, coût par demandeur, facteurs de disponibilité du personnel, coûts standards) représentaient un risque moindre et ont été écartés de la portée de la vérification.
Importance de la vérification
En 2024 à 2025, dans le cadre du Plan frontalier du Gouvernement du Canada, l’ASFC a reçu plus de 355 millions de dollars pour renforcer la sécurité frontalière grâce à du personnel supplémentaire, à de nouvelles technologies et à une meilleure coordination opérationnelle. Parallèlement, l’Agence a poursuivi ses efforts de modernisation au moyen d’initiatives comme la Modernisation des services aux voyageurs, l’amélioration du traitement du commerce électronique, la préparation du point d’entrée du pont international Gordie-Howe pour l’opérationnalisation et le lancement du système de gestion des cotisations et des recettes de l’ASFC (GCRA).
Compte tenu de l’ampleur et de la complexité des opérations de l’Agence et des investissements qu’elle entreprend, il est essentiel que les pratiques d’établissement des coûts reflètent des normes élevées en matière de gérance, d’intégrité et de cohérence.
Au cours des dernières années, des initiatives fédérales très médiatisées ont attiré l’attention sur les risques liés à des pratiques d’établissement des coûts déficientes, y compris des dépassements de budget, des responsabilités financières imprécises et une baisse de la confiance. Un établissement des coûts inexact ou incomplet peut entraîner des décisions mal informées, des dépassements de budget et une érosion de la confiance du public dans la réalisation des projets pour soutenir la Frontière de l’avenir. La confiance du public à l’égard des dépenses gouvernementales dépend de l’intégrité et de la gérance en matière de gestion des fonds publics.
Énoncé de conformité
La mission de vérification est conforme à la Politique sur l'audit interne et à la Directive sur l'audit interne du Conseil du Trésor ainsi qu'aux Normes internationales d'audit interne de l'Institut des auditeurs internes (IAI) conformément aux résultats du Programme d’amélioration et d’assurance de la qualité. Des éléments de preuve suffisants et appropriés ont été recueillis grâce à diverses procédures pour fournir le niveau d’assurance que procure une vérification. La fonction de vérification interne de l'Agence est indépendante, et les vérificateurs internes ont effectué leur travail avec objectivité, conformément aux Normes internationales d'audit interne de l'IAI.
Conclusion de la vérification
Le processus d’établissement des coûts et les activités connexes sont fondamentaux dans toute organisation où des ressources sont utilisées pour produire des biens, fournir des services ou gérer des projets. Ils permettent d’assurer avec précision le suivi des dépenses réelles et leur affectation à des activités précises, en harmonisant les dépenses avec les objectifs et les priorités stratégiques de l’organisation, ainsi qu’avec les politiques financières et les normes comptables applicables. De plus, un processus d’établissement des coûts conçu et mis en œuvre avec soin permet une gestion efficace des données financières à titre d’actif organisationnel précieux; il garantit le respect des exigences budgétaires et réglementaires tout en permettant une prise de décisions éclairée.
La vérification a conclu que la maturité en matière d’établissement des coûts de l’ASFC pourrait être améliorée en abordant les éléments fondamentaux dans les domaines de la détermination des rôles et des responsabilités, de la formation, des lignes directrices, de la conservation de la documentation et des pratiques d’amélioration continue. Le développement d’un processus rigoureux pour l’établissement des coûts et l’orientation de la part d’experts en la matière, conjugués à un examen diligent, à la validation et à des mécanismes de reddition de comptes connexes, sera nécessaire pour réduire une série de risques pour l’Agence et améliorer la crédibilité des décisions liées aux coûts et au financement. L’Agence a reconnu la nécessité de s’améliorer dans ce domaine et a commencé à prendre des mesures pour combler les lacunes dans le cadre de son plan d’investissement pour 2025 à 2030. Une attention soutenue doit être portée à la correction de ces lacunes dans le processus d’établissement des coûts afin de maintenir une saine intendance financière et d’assurer une gestion financière solide à l’avenir.
Résumé des recommandations
- Clarifier et communiquer les rôles, les responsabilités et les obligations redditionnelles de toutes les parties prenantes participant à l’exercice d’établissement des coûts.
- Élaborer, mettre en œuvre et communiquer un cadre d’établissement des coûts pour normaliser les activités d’établissement des coûts, y compris les méthodes, la collecte et la conservation des données probantes, les processus de remise en question et de validation, et les mécanismes en matière d’amélioration continue.
- Officialiser et faire connaître un matériel d’apprentissage sur l’établissement des coûts.
Réponse de la direction
Dans l’ensemble, le vice-président de la Direction générale des finances et de la gestion organisationnelle (DGFGO) souscrit aux recommandations de la vérification. L’Agence demeure déterminée à améliorer ses pratiques d’établissement des coûts des projets. Ces dernières années, l’Agence a commencé à élaborer des directives internes, a renforcé la collaboration entre le Centre d’expertise établissement des coûts (CEEC) de l’ASFC et le Bureau de la gestion des investissements et des projets de l’organisation, et a conclu un protocole d’entente avec le Bureau du contrôleur général afin de fournir des conseils et des orientations supplémentaires. Les recommandations s’appuient sur les travaux en cours et s’inscrivent dans le cadre des améliorations prévues au plan d’investissement de l’Agence. La DGFGO travaillera avec les parties prenantes concernées et tirera parti des meilleures pratiques gouvernementales actuelles pour définir les rôles et les responsabilités en matière d’établissement des coûts, mettre en œuvre un cadre d’établissement des coûts et renforcer l'orientation et l'apprentissage.
Constatations de la vérification
La vérification a donné lieux aux résultats suivantes.
Exigences et ressources aux fins d'établissement des coûts
Au niveau central, les consignes du GC sur l’établissement des coûts sont établies par le SCT dans la Directive sur la gestion de projets et programmes. Celle-ci, jumelée au Guide d’établissement des coûts et au Guide d’évaluation des estimations de coûts qui l’accompagnent, stipule que les plans de projet et de programme du gouvernement fédéral doivent indiquer clairement les coûts des investissements, et que ces plans doivent correspondre aux priorités stratégiques.
Les consignes prescrivent une approche en sept étapes pour l’établissement des coûts. Elles permettent de s’assurer que toutes les organisations fédérales suivent un processus commun et rigoureux dans le cadre de la préparation des renseignements sur les coûts pour tous les types de programmes, de politiques et d’initiatives. Les consignes mettent également l’accent sur les principes et les techniques nécessaires à l’élaboration d’estimations de coûts crédibles qui sont axées sur les processus, basées sur des données probantes, validées, documentées et soumises à une évaluation des risques.
Le SCT assure une fonction indépendante de remise en question à l’égard des propositions de dépenses d’investissement de l’Agence afin d’assurer l’optimisation des ressources et l’harmonisation avec les priorités gouvernementales. Cet examen permet de s’assurer que les investissements sont conçus pour atteindre les résultats escomptés de manière efficace et efficiente. Selon l’aperçu des présentations au CT, l’analyse du SCT appuie la décision finale des ministres d’accorder ou non des autorisations (comme l’accès à de nouveaux fonds) et renforce la surveillance globale des dépenses fédérales.
Le Centre d’expertise en établissement des coûts (CEEC) de l’ASFC, qui fait partie de la Division des finances et de l’établissement des coûts stratégiques de la Direction générale des finances et de la gestion organisationnelle (DGFGO), fournit une expertise, une orientation et des outils de manière à assurer la conformité de l’Agence aux politiques d’établissement des coûts et aux consignes connexes du SCT. Le CEEC est l’autorité en matière d’élaboration et d’application des méthodes d’établissement des coûts de l’Agence. Son mandat consiste à donner du soutien et des conseils pour l’élaboration des estimations de coûts ainsi qu’à exercer une fonction d’examen et de remise en question.
Au sein de l’Agence, l’exigence d’établir les coûts est généralement déclenchée par le processus de planification des investissements de l’ASFC pour les investissements numériques et non numériques, y compris les biens immobiliers, qui pourraient être financés à l’interne et à l’externe au moyen d’une présentation au CT.
Bien que le CEEC de l’ASFC soit l’autorité fonctionnelle, un exercice d’établissement des coûts est un effort de collaboration auquel participent plusieurs parties prenantes qui ont un éventail de connaissances et d’expertises. À l’ASFC, la responsabilité du processus d’établissement des coûts, de son contrôle et de sa surveillance repose sur plusieurs parties prenantes, à commencer par le bureau de première responsabilité (BPR) qui lance les investissements, appuyé par les parties prenantes de la DGFGO qui peuvent fournir des conseils ou remettre en question les estimations de coûts, ainsi que par les comités de gouvernance chargés de surveiller et de superviser les résultats liés à l’établissement des coûts. Plus précisément :
- Le BPR (soit l’équipe responsable d’un investissement particulier d’une direction générale) définit le coût initial de l’investissement ainsi que sa portée et son échéancier, et recueille les données nécessaires à l’établissement des coûts auprès des bureaux consultatifs.
- Les conseillers en gestion financière (CGF) examinent, remettent en question, valident et commentent les modèles d’investissement ou d’établissement des coûts et les artéfacts de projet pour tous les investissements tout au long de leur cycle de vie.
- Le groupe des finances stratégiques (GFS) soutient les équipes de la direction pendant le processus de présentation au CT, il assure la liaison avec le SCT, les BPR et le CEEC, et il soutient l’attestation du DPF au moment de l’obtention de l’approbation au moyen d’une présentation au CT.
Rôles et responsabilités
Le Guide d’établissement des coûts du SCT prescrit les rôles et les responsabilités; il est entendu que les organisations peuvent les adapter au besoin. Une matrice de rôles et de responsabilités a été définie et approuvée par la gouvernance de l'ASFC en 2021, délimitant les responsabilités respectives des directions générales en charge des activités d’établissement des coûts au sein de l'ASFC. Cependant, les rôles et responsabilités propres aux activités du cycle de vie de l’établissement des coûts ne sont pas entièrement définis dans la matrice approuvée ainsi que dans les directives de l'ASFC. Communiquer un processus mis à jour pourrait améliorer la clarté entre les parties prenantes, réduire les incohérences dans les pratiques et assurer une meilleure reddition de comptes quant à la qualité des estimations de coûts.
Il existe une occasion de combler l’écart entre l’orientation fondamentale du SCT et l’application détaillée requise pour répondre efficacement aux complexités uniques de l’Agence.
Recommandation 1
Le vice-président (VP) de la DGFGO devrait clarifier et communiquer les rôles, les responsabilités et les obligations redditionnelles de toutes les parties prenantes participant à la réalisation et à l’examen de l’exercice d’établissement des coûts, y compris la séquence des activités, les délais recommandés pour les approbations et les attentes pour répondre aux critères d’une estimation des coûts de qualité tels que définis par les lignes directrices du SCT.
Réponse de la direction : Le VP du DGFGO appuie cette recommandation, car elle permettra de clarifier les attentes et d'assurer la cohérence au sein de l'organisation, et elle est conforme aux travaux en cours. La DGFGO officialisera les rôles, les responsabilités et les obligations des intervenants participant aux exercices d’établissement des coûts, conformément aux lignes directrices publiées par le SCT et en collaboration avec les intervenants concernées de l’Agence. La DGFGO veillera à ce que les documents finaux soient publiés et diffusés. La DGFGO considère ce livrable comme complémentaire au cadre d’établissement des coûts à élaborer et alignera les mesures à prendre avec celles énoncées dans la recommandation 2.
Date d’achèvement : Décembre 2026
Consignes et méthodes
Des outils et des modèles normalisés sont essentiels pour mettre en place un processus d’établissement des coûts solide et cohérent dans l’ensemble d’une organisation. Une documentation normalisée garantit que tous les points de données nécessaires sont saisis et suivis de manière uniforme, ce qui facilite la préparation d’analyses et de rapports exacts, ainsi que l’utilisation future des données comme base de référence.
Au sein de l’ASFC, le CEEC a mis sur pied, au cours des dernières années, une communauté de pratique sur l’établissement des coûts de l’ASFC. Divers documents d'orientation sont mis à disposition sur la page intranet du CEEC, notamment des modèles d’établissement des coûts, et le manuel d'utilisation, ainsi que le guide sur les risques, l'incertitude et de fonds pour les éventualités, entre autres. Les parties prenantes à l’établissement des coûts ont signalé des difficultés à utiliser les documents d’orientation parce qu’ils ne sont pas précis et qu’ils offrent peu d’instructions en vue d’une application pratique. Elles ont fait remarquer que ces documents renvoient aux consignes du SCT sans fournir d’éclaircissements propres à l’Agence. Malgré les séances organisées par le SCT pour clarifier les attentes, l’ASFC continue de faire face à des défis et nécessite de directives plus précises.
Il existe une occasion d’élaborer des orientations et des outils adaptés afin de répondre à des besoins organisationnels spécifiques et d’améliorer la clarté et la cohérence des pratiques.
Recommandation 2
Le VP de la DGFGO devrait renforcer les pratiques d’établissement des coûts de l’Agence en élaborant, en mettant en œuvre et en communiquant un cadre d’établissement des coûts qui impose une approche normalisée et rigoureuse pour toutes les activités d’établissement des coûts de l’Agence, y compris les méthodes liées au processus d’établissement des coûts, les pratiques de collecte et de conservation des données probantes, les processus de remise en question et de validation, ainsi que les mécanismes d’amélioration continue.
Réponse de la direction : Le VP de la DGFGO souscrit à cette recommandation. Celle-ci est conforme aux engagements énoncés dans le plan d’investissement de l’Agence et favorise des activités d’établissement des coûts cohérentes. La DGFGO élaborera un cadre d’établissement des coûts conforme aux lignes directrices publiées par le SCT et intégrera les travaux entrepris dans le cadre de la recommandation 1. L’Agence met actuellement à jour son cadre de gestion de projet. Les travaux tiendront compte, dans la mesure du possible, de l'alignement avec le cadre de gestion de projet pendant son développement.
Date d’achèvement : Février 2027
Outils et saisie des renseignements sur l’établissement des coûts
Le modèle d’établissement des coûts (modèle) de l’ASFC est l’outil obligatoire de l’Agence pour établir les coûts liés aux demandes de budget fédéral, aux demandes de report de fonds et aux investissements financés à l’interne. Élaboré par le CEEC, le modèle favorise la qualité et la fiabilité des calculs, ainsi que l’uniformité des exercices d’établissement des coûts. Les coûts finaux sont calculés automatiquement dans le modèle, au moyen des données saisies manuellement par le BPR et de la méthode d’établissement des coûts intégrée de l’ASFC. Le CGF et le CEEC sont responsables de s’assurer que le modèle est utilisé et rempli, et d’examiner et de remettre en question les chiffres, ce qui contribue à soutenir des estimations complètes, raisonnables et défendables. Certaines lacunes ont été relevées en ce qui concerne le modèle, à savoir :
- Il n’y a pas de lignes directrices sur l’utilisation de l’outil parce que le guide de l’utilisateur connexe est désuet et sa mise à jour est en cours. Cependant, le CEEC offre de l’encadrement pour l’utilisation de l’outil sur demande.
- Bien que l’utilisation du modèle soit obligatoire, les parties prenantes utilisent parfois leurs propres cahiers de travail ou les modèles d’autres ministères. Il se peut que des éléments essentiels soient manquants dans ceux-ci, comme les méthodes standards d’établissement des coûts de l’ASFC, les taux standards, etc.
- Lors de l’examen des dossiers d’établissement des coûts dans le cadre de la vérification, il a été constaté que le modèle n’était pas toujours entièrement rempli. Il était donc difficile de retracer les modifications historiques dans les estimations et de comprendre fondement de certaines hypothèses et données utilisées.
Ces pratiques incohérentes et une saisie incomplète de renseignements, imputables à un manque de consignes claires et à la déviation dans l’utilisation des modèles standards, compromettent la qualité et la comparabilité des résultats.
Conservation des documents
Le Guide d’établissement des coûts du SCT exige que tous les documents d’établissement des coûts décrivent en détail la portée complète de l’exercice et énoncent explicitement toutes les étapes prescrites. Cependant, actuellement il n’existe pas de processus ou d’exigence pour la conservation des principaux documents liés à l’établissement des coûts de manière normalisée, ce qui contribuerait au respect des exigences du SCT.
Outre le modèle, dont les versions sont conservées de façon centralisée, les documents d’établissement des coûts connexes ont été dispersés dans divers emplacements. On a constaté que la documentation était incohérente et insuffisante pour justifier les principales hypothèses et décisions à l’appui de l’exercice d’établissement des coûts. Cela est particulièrement vrai lorsqu’un investissement s’étend sur de nombreuses années ou que les équipes ont connu un roulement important, ce qui a entraîné la perte ou l’inaccessibilité des connaissances organisationnelles et historiques liées au dossier d’établissement des coûts (par exemple, des documents manquants, des fichiers protégés par mot de passe, des versions enregistrées localement). On a également constaté des problèmes relatifs au contrôle des versions (comme l’omission d’indiquer les copies finales). En raison des lacunes dans la documentation, il était difficile de comprendre ou d’évaluer la profondeur et l’étendue du travail d’établissement des coûts et de la diligence raisonnable effectués dans les dossiers d’établissement des coûts qui ont été examinés lors de la vérification.
Il est important de conserver les documents dans un emplacement désigné pour assurer la transparence, la reddition de comptes et la conformité aux attentes du SCT, ainsi que pour appuyer la prise de décisions éclairées et la vérifiabilité future.
Maintien et développement continu de l’expertise en matière d’établissement des coûts
Dans le cadre des lignes directrices du GC, le DPF doit diriger la mise en place d’une capacité d’établissement des coûts et renforcer l’expertise connexe avec l’aide du CEEC, qui fournit un soutien au moyen de formations, de consignes et d’outils. En raison de la diversité des investissements au sein de son portefeuille, l’établissement des coûts de l’Agence est un processus complexe qui nécessite un ensemble précis de compétences et de connaissances. Les activités d’établissement des coûts de l’Agence s’étendent à plusieurs types d’investissements, y compris des investissements numériques, non numériques et immobiliers. L’établissement des coûts à l’égard des investissements numériques, en particulier ceux qui reposent sur des technologies émergentes (par exemple, l’intelligence artificielle, l’informatique en nuage), représente un défi. Les parties prenantes de l’ASFC signalent un manque d’expertise pour établir de manière fiable les coûts à l’interne ou examiner minutieusement les estimations fournies à l’externe, comme celles produites par les partenaires au sein d’autres ministères ou d’autres parties prenantes.
La vérification a permis de constater une grande variété de niveaux d’expertise en matière d’établissement des coûts : certains projets et certaines directions générales de l’Agence ont des groupes attitrés à l’interne pour l’établissement des coûts (par exemple, au sein de la Modernisation des services aux voyageurs, de la DGPS et de la DGIST), tandis que d’autres BPR doivent composer avec une expérience ou des connaissances limitées en la matière pour effectuer l’exercice d’établissement des coûts, ce qui nuit à leur capacité de planifier les activités d’établissement des coûts et d’élaborer, de justifier et de peaufiner les estimations de coûts. Des observations similaires ont été faites par le SCT, ce qui fait ressortir l’importance pour l’ASFC de maintenir et d’accroître continuellement sa capacité et son expertise en matière d’établissement des coûts organisationnels.
Bien que l’expertise dans ce domaine puisse être renforcée par la formation, l’apprentissage et la sensibilisation, l’ASFC ne prescrit, ne donne ni ne recommande actuellement aucune formation sur l’établissement des coûts pour les personnes qui entreprennent des activités d’établissement des coûts.
La page Web de la communauté de pratique sur l’établissement des coûts du GC offre une formation spécialisée limitée, et la DGFGO de l’ASFC a lancé une formation sur la gestion financière en 2025, mais celle-ci n’aborde pas l’établissement des coûts.
La prestation de produits de formation ou d’apprentissage ciblés sur l’établissement des coûts offre une occasion importante de renforcer les pratiques de gestion financière de l’Agence en améliorant la rigueur de l’exercice initial de planification de l’estimation des coûts et des phases ultérieures du cycle de vie de l’établissement des coûts. L’amélioration de l’accès à ces produits pourrait permettre d’atténuer les principaux risques, y compris des estimations de coûts inexactes, l’élargissement de la portée et l’affectation inefficace des ressources, menant ultimement à une responsabilisation plus forte et une prise de décision plus rigoureuse fondée sur des données probantes.
Recommandation 3
Le VP de la DGFGO devrait officialiser et communiquer des exigences relatives au matériel d’apprentissage sur l’établissement des coûts qui seraient adaptés à des rôles précis en matière d’établissement des coûts, afin de s’assurer que l’ensemble du personnel participant aux exercices d’établissement des coûts possède les compétences et les connaissances nécessaires pour produire des estimations de coûts solides et crédibles.
Réponse de la direction : Le VP de la DGFGO souscrit à cette recommandation. Celle-ci appuie les travaux déjà en cours et est conforme aux engagements énoncés dans le plan d’investissement de l’Agence. La DGFGO appuie la nécessité d’accroître les connaissances et l’apprentissage et a déjà entrepris des actions, notamment la mise sur pied d’une communauté d’établissement des coûts de l’ASFC offrant des services conseils et de coaching spécifique à l’AFSC et au GC. L’Agence continuera de renforcer ses orientations et de faciliter l’accès à l’apprentissage.
Date d’achèvement : Février 2027
Processus d'établissement des coûts en sept étapes
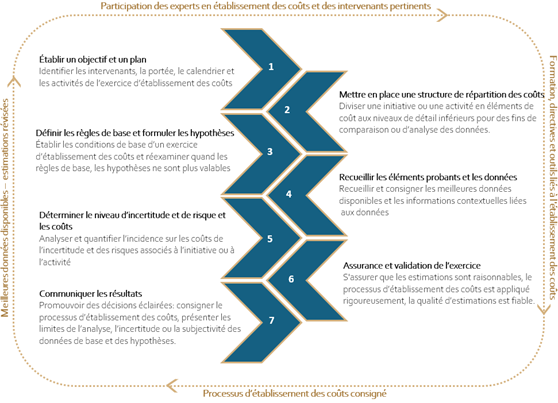
L’établissement des coûts est une discipline essentielle pour s’assurer que les fonds publics sont affectés de manière responsable et déterminés selon des méthodes solides, transparentes et cohérentes. Le Guide d’établissement des coûts du SCT prescrit un processus itératif d’établissement des coûts qui comprend les étapes ci-après :
Figure 1 : Processus d'établissement des coûts en sept étapes*
Version textuelle
La figure 1 est un graphique décrivant les principales étapes du processus d’établissement des couts. Il comprend sept étapes principales dans le graphique qui montrent le flux du processus d’établissement des couts, entourées de quatre activités habilitantes qui s’appliquent tout au long du processus.
Étape 1. Établir un objectif et un plan en identifiant les intervenants, la portée, le calendrier et les activités de l’exercice d’établissement des coûts.
Étape 2. Mettre en place une structure de répartition des coûts en divisant une initiative ou une activité en éléments de coût aux niveaux de détail inférieurs pour des fins de comparaison ou d’analyse des données.
Étape 3. Définir les règles de base et formuler les hypothèses pour établir les conditions de base d’un exercice d’établissement des coûts et réexaminer quand les règles de base, les hypothèses ne sont plus valables.
Étape 4. Recueillir les éléments probants et les données en recueillant et en consignant les meilleures données disponibles et les informations contextuelles liées aux données.
Étape 5. Déterminer le niveau d’incertitude et de risque et les coûts en analysant et quantifiant l’incidence sur les coûts de l’incertitude et des risques associés à l’initiative ou à l’activité.
Étape 6. Assurance et validation de l’exercice, visant à s'assurer que les estimations sont raisonnables, que le processus d’établissement des coûts est appliqué rigoureusement, et que la qualité d’estimations est fiable.
Étape 7. Communiquer les résultats afin de promouvoir des décisions éclairées en consignant le processus d’établissement des coûts, ainsi qu’en présentant les limites de l’analyse, les incertitudes ou les subjectivités entourant des données de base et des hypothèses.
Les quatre activités facilitantes soutenant le processus incluent la participation des experts en établissement des coûts et des intervenants pertinents, l’accès à la formation, les directives et les outils liés à l'établissement des coûts, la consignation du processus d’établissement des coûts, ainsi que prise en compte des meilleures données qui conduisent à des estimations révisées.
*Graphique élaboré par la Division de la vérification interne et adapté à partir du Guide d’établissement des coûts du SCT.
Se référer à l’annexe C pour obtenir les résultats détaillés de vérification d’échantillons.
Étapes 1 et 2 : Planification
Une planification efficace de l’exercice d’établissement des coûts est essentielle pour garantir l’exactitude, l’exhaustivité et la pertinence des renseignements sur les coûts qui en découlent et permettre une prise de décision efficace. La planification des coûts consiste à définir la portée complète des activités qu’implique le processus d’établissement des coûts, à préciser les objectifs, les échéanciers, les éléments de coût particuliers à inclure, à identifier les experts et les parties prenantes nécessaires, et à examiner les leçons tirées des exercices précédents. Les consultations effectuées dans le cadre de la vérification et l’examen des dossiers d’établissement des coûts ont révélé des preuves limitées d’une telle planification avant le début des travaux.
Mobilisation des parties prenantes
La vérification a permis de constater l’absence d’un processus prescrit pour lancer la mobilisation des parties prenantes dans l’exercice d’établissement des coûts ou pour guider de manière proactive les BPR avant le début des travaux. Associée à un manque de clarté quant aux rôles et aux responsabilités, cette lacune fait en sorte que les BPR ne font généralement appel aux experts que sont les CGF et les membres du CEEC après avoir élaboré leurs estimations de coûts. La mobilisation précoce et soutenue des parties prenantes, jumelée à une communication en temps voulu et proactive au sujet des outils et des consignes de l’ASFC en matière d’établissement des coûts, pourrait amener les BPR à effectuer une planification efficace de l’exercice d’établissement des coûts. Si elle ne mobilise pas des experts en établissement des coûts, l’Agence s’expose à des risques tels que des données utilisées incohérentes, des facteurs générateurs de coûts imprévus et une prise de décision insuffisamment éclairée. Ces risques peuvent être atténués par l’utilisation d’outils et de consignes normalisés et la mobilisation précoce d’experts. Une communication proactive au sujet des ressources en matière d’établissement des coûts permet de s’assurer que les BPR disposent du soutien nécessaire pour élaborer et peaufiner les estimations tout au long du cycle de vie des investissements.
Structures de répartition des coûts
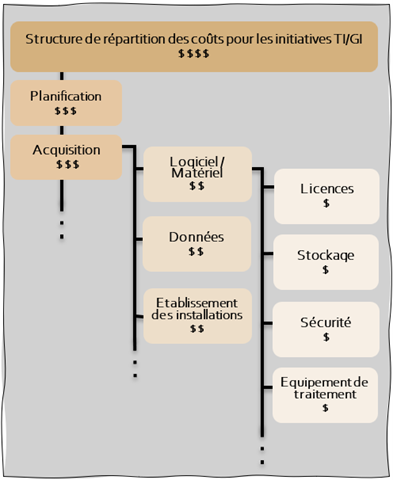
Un élément clé de la planification est l’élaboration d’une structure de répartition des coûts (SRC) détaillée, qui est fondamentale pour une approche ascendante d’établissement des coûts (soit l’approche adoptée par l’Agence). Cette structure détermine les coûts au niveau d’activité le plus bas, ce qui facilite un meilleur suivi et une meilleure analyse des écarts liés aux dépenses pendant la durée de vie de l’investissement, tout en ouvrant la voie à l’analyse de données comparables provenant d’autres investissements pour prévoir les coûts futurs. Dans les rares cas où les dossiers d’établissement des coûts de l’Agence faisaient référence à une SRC, celle-ci était de nature générique ou insuffisamment détaillée pour préciser les particularités de l’investissement, les risques connexes ou l’évolution de sa portée. Une SRC non exhaustive pourrait entraîner une sous-estimation des coûts si des éléments de coût sont omis.
Figure 2 : Exemple de structure de répartition des coûts*
Version textuelle
La Figure 2 présente un exemple simplifié de structure de répartition des coûts. La figure répartit les coûts liés à la technologie de l’information et de la gestion de l’information (TI-GI) à partir d’un aperçu général jusqu’aux composantes opérationnelles précises, en utilisant des signes de dollar pour indiquer les niveaux de coûts. Le niveau le plus élevé représente le coût global des dépenses en TI/GI, qui comporte quatre signes de dollar.
Deux activités de coûts de sous-niveau découlent verticalement du niveau principal, intitulées Planification et Acquisition, chacune désignée par trois signes de dollar. Des points de suspension verticaux apparaissent sous ces activités, ce qui laisse entendre que d’autres activités pourraient exister.
Trois éléments de coût se ramifient horizontalement et descendent à partir de l’activité du coût d’acquisition, intitulés Logiciel/Matériel, Données, Établissement des installations, chacun désigné par deux signes de dollar. Un autre ensemble de points verticaux se poursuit sous cette colonne pour indiquer d’autres catégories d’éléments de coût.
À partir de la catégorie des coûts de Logiciel/Matériel, quatre sous-composantes sont distinguées, intitulées Licences, Stockage, Sécurité et Équipement de traitement, chacune marquée d’un seul signe de dollar. Une dernière série de points de suspension verticaux se poursuit sous cette dernière colonne.
*Un exemple simplifié de structure de répartition des coûts, élaboré par la Division de la vérification interne, adapté de la page Web de la communauté sur l'établissement des coûts du GC.
Étapes 3 à 5 : Estimation et affinement
Le maintien de la crédibilité tout au long du processus d’établissement des coûts nécessite l’utilisation d’estimations solides qui reposent sur des données de qualité provenant de sources fiables, des hypothèses raisonnables en matière d’établissement des coûts, une analyse des risques et des incertitudes, des fonds pour les éventualités documentées, des activités de diligence raisonnable et une surveillance régulière. Les observations issues de la vérification révèlent des incohérences dans les pratiques d’établissement des coûts de l’Agence, ce qui peut miner la fiabilité, la transparence et la crédibilité des estimations de coûts liées aux investissements. Les lacunes comprennent une utilisation limitée des données pertinentes pour éclairer l’exercice d’établissement des coûts, l’absence de documents justificatifs pour justifier les chiffres liés à l’établissement des coûts, une analyse des risques et une planification de fonds pour les éventualités insuffisantes, et un manque de données probantes sur le peaufinage des estimations au cours du cycle de vie de l’investissement.
Utilisation des données
Selon les lignes directrices du SCT, les BPR doivent utiliser des méthodes d’établissement des coûts basées sur des données probantes, en s’appuyant sur des données réelles, des références historiques, des commentaires d’experts et des sources externes. Cette pratique permet d’étayer les hypothèses à l’aide de données empiriques, ce qui contribue à l’exactitude et à la fiabilité des estimations des coûts prévus et, en fin de compte, améliore la prise de décisions éclairées sur l’investissement. Conformément aux consignes du SCT, les données historiques doivent être utilisées; une justification doit être fournie dans les cas où ces données sont accessibles, mais qu’elles ne sont pas utilisées. Les dossiers examinés dans le cadre de la vérification ne contenaient que peu d’éléments probants attestant qu’on avait cherché, examiné ou utilisé de telles sources de données. La vérification a également révélé que des examens préliminaires des coûts d’investissement similaires n’étaient pas effectués systématiquement, ce qui, selon les BPR, aurait permis de renforcer leurs estimations de coûts. Cette lacune dans les pratiques a été attribuée, en partie, à la difficulté d’accéder à une liste complète des exercices d’établissement des coûts antérieurs et au fait que les données antérieures sur l’établissement des coûts de l’ASFC étaient difficiles à trouver ou à utiliser.
Justification documentée
Selon les consignes du SCT, pour que les renseignements sur l’établissement des coûts soient crédibles, ils doivent être traçables, transparents et documentés en détail. Le BPR doit documenter clairement les principaux renseignements sur l’établissement des coûts en les étayant au moyen de détails suffisants, y compris sur les coûts qui n’ont pas été inclus dans l’exercice d’établissement des coûts. Dans les dossiers de l’ASFC examinés lors de la vérification, les hypothèses, les contraintes ainsi que les principaux renseignements et décisions en matière d’établissement des coûts (comme la portée de l’investissement, les méthodes d’établissement des coûts et les échéanciers) n’étaient souvent pas documentés ou étaient trop génériques pour établir un lien clair avec des facteurs générateurs de coûts précis. Par exemple, dans certains dossiers d’établissement des coûts, le modèle ne contenait pas de renseignements pertinents dans la section désignée pour les hypothèses. En fait, ces sections étaient souvent vides ou contenaient des mentions du type « À déterminer ». Cette absence de suivi normalisé et l’inaccessibilité des données ou des documents justificatifs font en sorte qu’il est difficile d’appuyer les montants estimatifs, de retracer les modifications ou de valider les chiffres. Les lacunes en matière de documentation représentent également une occasion manquée dans un contexte où l’Agence est censée utiliser les données historiques pour éclairer l’établissement des coûts au titre des investissements futurs.
Analyse des risques et planification de fonds pour les éventualités
Le Guide d’établissement des coûts du SCT définit le fonds pour les éventualités comme une réserve de fonds affectée à un budget d’investissement pour faire face à des dépenses ou à des risques imprévus. Son objectif est d’assurer la résilience financière et de permettre au BPR de s’adapter aux défis imprévus sans dépasser le budget global. En tenant compte systématiquement des « inconnus connus » (c’est-à-dire les risques prévus, comme l’inflation), un fonds pour les éventualités contribue à un budget plus réaliste et favorise une gestion transparente des risques.
Pour garantir la fiabilité des estimations, les renseignements crédibles sur l’établissement des coûts doivent inclure les incidences financières des incertitudes et des risques. Les dossiers examinés dans le cadre de la vérification ne comportaient généralement pas d’analyse systématique des risques et des incertitudes. Les fonds pour les éventualités étaient soit omis, soit basés sur des pourcentages arbitraires sans justification solide. Comme l’ont fait remarquer les parties prenantes, bien qu’il existe des consignes internes et un soutien de la part du CEEC, ceux-ci sont de nature générale et ne fournissent pas d’instructions pratiques et précises afin d’effectuer une analyse approfondie et de déterminer des fonds pour les éventualités réalistes. Consciente de cette lacune, l’Agence a conclu un protocole d’entente avec le SCT en 2025 afin d’obtenir un soutien et des consignes en matière d’établissement des coûts, y compris en ce qui concerne l’analyse des risques et des incertitudes.
À quoi servent le fonds pour les éventualités
Dans un scénario hypothétique, pour atténuer le risque d’augmentation des coûts liés aux matériaux de construction, un projet de construction de 5 millions de dollars pourrai estimer le besoin d’établir un fonds pour les éventualités (500 000 $). Si le coût du bois d’œuvre augmente de 300 000 $, le fonds pour les éventualités absorbera les coûts imprévus et empêchera tout retard ou dépassement du budget dans le cadre du projet.
Étude de cas : Portail électronique des recours
Le projet de Portail électronique des recours de l’ASFC, qui devait initialement être achevé en six mois et doté d’un budget de 1,1 million de dollars, a été abandonné en raison de coûts postérieurs à la mise en œuvre imprévus, après trois ans et des coûts de plus de 2 millions de dollars. Les coûts permanents sont passés des 250 000 $ estimés à l’origine à plus de 840 000 $ par année. L’investissement a été annulé au moment où le projet était presque terminé, car les avantages escomptés ne justifiaient plus les coûts.
La vérification n’a révélé aucune preuve qu’une analyse des risques et des incertitudes avait été effectuée lors de l’élaboration initiale des estimations de coûts. Une marge de contingence de 20 % a été appliquée, tel que recommandé par le CEEC; toutefois, celle-ci ne tenait pas compte des risques propres au projet, comme la dépendance à l’égard des partenaires au sein d’autres ministères.
L’examen de clôture du BPR a permis de tirer des leçons cruciales, lesquelles contribuent aux défis liés à la planification du fonds pour les éventualités:
- l’établissement d’attentes et d’échéanciers réalistes;
- la mobilisation précoce et continue des autres ministères pour assurer l’établissement des priorités de travail.
Affinement des estimations
Les estimations de coûts initiaux devraient être revues et peaufinées par le BPR, puis remises en question par les experts (CEEC et CGF) au fur et à mesure de l’avancement de l’investissement, afin d’accroître leur exactitude, de gérer les incertitudes et les risques, et de favoriser une prise de décision éclairée. Au fil du temps, de nouveaux détails deviendront connus (comme des produits livrables ou des devis de fournisseurs), de sorte que les estimations devraient devenir plus détaillées et précises.
Historiquement, l’Agence gérait le processus de peaufinage des coûts au moyen d’une méthode simple s’appuyant sur un pourcentage, et elle ramenait une fourchette initiale étendue (par exemple, +/-100 %) à une fourchette plus précise (par exemple, +/-10 %). On visait ainsi à établir un « coût de base » permettant de suivre les dépenses et de repérer tout dépassement. Cependant, dans le cadre d’exercices sur les leçons retenues, certaines parties prenantes ont conclu que cette approche n’était pas la plus efficace pour peaufiner les estimations de coûts.
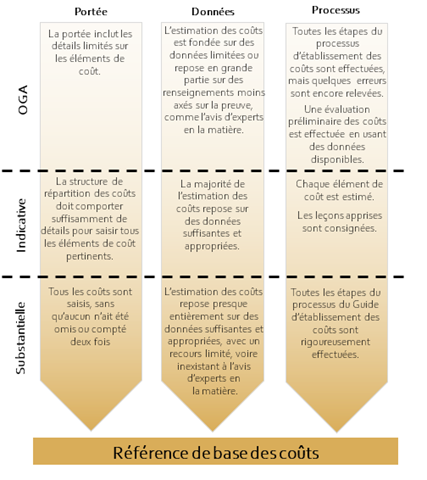
Les consignes récentes du SCT préconisent une approche qualitative et plus exhaustive pour mesurer la qualité des estimations de coûts, en mettant l’accent sur des données solides et sur l’achèvement complet du processus, y compris l’évaluation des risques. Le cadre du SCT décrit une progression de la qualité des estimations de coûts, qui commence par des estimations d’un « ordre de grandeur approximatif » (OGA), lesquelles s’appuient sur des renseignements initiaux limités et présentent un potentiel de modification élevé. Au fur et à mesure que les estimations sont peaufinées, leur qualité passe à celle d’estimations « indicatives » étant donné que des données suffisantes permettent alors de réduire leur variabilité. L’objectif est de parvenir à une qualité d’estimation « substantielle » qui s’appuiera sur des données de haute qualité, lesquelles se traduiront par une faible probabilité de modifications futures importantes.
Figure 3 : Processus d’affinement des estimations*
Version textuelle
La figure 3 est une illustration décrit l’évolution et l’amélioration de la qualité de l’estimation des coûts à trois niveaux d’estimation. Il comporte trois flèches verticales pointant vers le bas représentant trois volets parallèles : portée, données et processus. Ces volets sont divisés horizontalement par des lignes pointillées en trois niveaux d’estimation progressive, étiquetés de haut en bas le long du côté gauche comme ordre de grandeur approximatif (OGA), estimations indicatives et estimations substantielles. Les trois flèches convergent en bas vers un résultat intitulé « référence de base des coûts ».
Au niveau de l’estimation de l’OGA, la colonne Portée indique que la portée comprend des détails limités sur les éléments de coût. La colonne Données indique que l’estimation des coûts est fondée sur des données limitées ou repose en grande partie sur des renseignements moins axés sur la preuve, comme l’avis d’experts en la matière. Dans la colonne Processus, les étapes d’établissement des coûts ont été effectuées, bien que quelques erreurs soient encore relevées, et qu’une évaluation préliminaire des coûts est effectuée en usant des données disponibles.
Au niveau de l’estimation indicative, la colonne Portée indique que la structure de répartition des coûts doit comporter suffisamment de détails pour saisir tous les éléments de coût pertinents. La colonne Données implique que la majorité de l’estimation des coûts repose sur des données suffisantes et appropriées. Pour la colonne Processus, chaque élément de coût est estimé et les leçons apprises sont consignées.
Au niveau de l’estimation substantielle, la colonne Portée précise que tous les coûts sont saisis sans n’ait été omis ou compté deux fois. Dans la colonne Données, les estimations de coûts reposent presque entièrement sur des données suffisantes et appropriées, avec un recours limité, voire inexistant à l’avis d’experts en la matière. Enfin, la colonne « Processus » indique que les étapes du processus du Guide d’établissement des coûts sont rigoureusement effectuées.
*Illustration élaborée par la Division de la vérification interne pour montrer l’amélioration de la qualité des estimations tout au long du cycle de vie de l’investissement et adaptée à partir du Guide d’évaluation des estimations de coûts du SCT (liste non exhaustive de facteurs).
Les consultations effectuées dans le cadre de la vérification ont permis d'établir que l’Agence ne dispose pas de l’expertise et des consignes nécessaires pour évaluer la qualité des estimations de coûts. Cette lacune empêche à la fois le BPR de peaufiner ses estimations et le CEEC et/ou le CGF d’exercer leur fonction de remise en question des estimations. Un examen des dossiers d’établissement des coûts a fait ressortir ce qui suit :
- peu de données probantes liées au peaufinage des coûts sont consignées pour refléter la précision croissante des estimations au cours du cycle de vie de l’investissement;
- une documentation limitée est conservée au dossier pour justifier les estimations de coûts;
- les estimations de coûts s’appuient fortement sur des opinions d’experts au lieu d’être basées sur des données probantes pertinentes.
Certaines de ces lacunes sont dues à l’absence déjà mentionnée de consignes propres à l’Agence pour les BPR et pour le CEEC ou le CGF, ainsi qu’à l’absence de champs dans le modèle d’établissement des coûts pour inclure ces renseignements ou données probantes.
L’omission de mettre en œuvre un processus d’établissement des coûts solide et itératif peut entraîner des estimations peu fiables, ce qui peut causer des dépassements de coûts importants et des retards par rapport au calendrier. En tenant compte des expériences passées de l’Agence en matière de gestion des coûts, la mise à jour régulière des estimations à l’aide de données de qualité permettrait aux BPR de cerner de manière proactive les répercussions potentielles et de quantifier leurs incidences financières, ainsi que d’élaborer des plans de provision pour les éventualités et des stratégies d’atténuation appropriés. Cet accent mis sur un établissement des coûts solide basé sur des données probantes et une documentation rigoureuse est essentiel pour garantir des résultats d’investissement fructueux et responsabiliser les BPR et les autres parties prenantes de leur réalisation à l’avenir.
Étude de cas : Expérience de l’agent
Élément important de l’initiative de modernisation des services aux voyageurs de l’ASFC, l’expérience des agents est un projet complet d’une valeur de plus de 100 millions de dollars.
En dépit du montant du projet, le peaufinage des estimations de coûts liées à l’investissement n’a pas satisfait aux exigences de qualité du SCT (c’est-à-dire que leur qualité n’a pas atteint le niveau de précision attendu qui était nécessaire pour soutenir la demande de financement), ce qui a obligé l’Agence à demander des exceptions pour ses présentations de 2024 et de 2025.
Le SCT a soulevé des préoccupations concernant l’incertitude liée aux coûts et les fluctuations potentielles de ceux-ci, les répartitions des coûts insuffisantes et la nécessité de mieux justifier et élaborer les hypothèses en matière de coûts. Il est essentiel de remédier à ces lacunes, car l’omission de le faire risque d’entraîner une mauvaise gestion financière et une probabilité accrue de dépassement des coûts liés au projet. En l’absence d’estimations de coûts solides et de données fiables sur les dépenses, il est difficile d’assurer un contrôle et un suivi efficaces des finances.
Étapes 6 et 7 : Fonction d’examen, de validation et de remise en question
Remise en question, validation et surveillance
L’examen, la validation et l’attestation par des experts sont des étapes essentielles du cycle de vie de l’établissement des coûts, car ils contribuent à assurer l’exhaustivité et la fiabilité des estimations. À l’ASFC, cette expertise est fournie par le CEEC et le CGF. Les consultations avec les parties prenantes indiquent que certains exercices d’établissement des coûts de l’Agence pourraient ne pas avoir été revus par le CEEC en raison de la disponibilité des ressources et de la priorisation des dossiers, en particulier pendant les périodes de sous-effectif ou lorsque le CEEC est informé de ces exercices trop tard dans le processus. De leur côté, les CGF ne se considèrent pas comme des experts en matière d’établissement des coûts; toutefois, dans son nouveau plan d’investissement pour 2025 à 2030, l’Agence s’est engagée à accroître la participation des CGF à la remise en question des estimations de coûts et à la documentation des préoccupations pertinentes.
Bien que la participation de ces experts soit cruciale pour une validation solide, leurs contributions ne sont souvent pas conservées dans les dossiers. Le manque d’uniformité dans la documentation et les voies de communication informelles servant à la consultation d’experts posent un risque important pour l’exactitude et la vérifiabilité du processus d’établissement des coûts. Un examen de la documentation, y compris les modèles d’établissement des coûts et les comptes rendus des consultations avec le CEEC, le CGF et les autres parties prenantes, a révélé que la rétroaction des experts est souvent communiquée de manière informelle (par exemple, par courriel ou dans le cadre de discussions) plutôt que d’être formellement documentée et conservée de manière centralisée. En outre, certains rapports d’évaluation officiels préparés à l’appui des demandes d’approbation de la gouvernance ne contenaient pas les conclusions des experts ou les détails de la portée des éléments examinés. L’absence d’un registre officiel et traçable des examens d’experts accroît le risque d’erreurs en matière d’établissement des coûts, compromet la vérifiabilité des investissements et a une incidence sur la prise de décisions éclairées.
Pour répondre aux attentes du SCT, le processus de validation devrait inclure une évaluation par partie indépendante et une réexécution (reproduction) des estimations de coûts à l’aide des données probantes soumises par le BPR. Les consignes de l’ASFC ne prévoient pas une telle exigence. Les consultations auprès du CEEC du SCT sur les pratiques d’établissement des coûts de l’Agence ont révélé que l’ASFC n’a pas soumis des évaluations indépendantes au cours des dernières années; ce point a été signalé comme une préoccupation, car il s’agit de l’un des principaux aspects nécessaires pour parvenir à une qualité d’estimation « substantielle » des coûts. Le CEEC de l’ASFC a souligné l’absence de consignes explicites ou d’outils pour valider la qualité des estimations de coûts, et il a fait remarquer qu’il ne savait pas comment confirmer la fiabilité de ces estimations. Le besoin d’une plus grande clarté sur les exigences en matière de qualité des coûts, jumelé à une documentation insuffisante sur le peaufinage des estimations, pourrait miner la confiance dans le processus global d’établissement des coûts de l’Agence. Les récentes directives du TBS sur l’évaluation des estimations de coûts devraient permettre de mieux encadrer la classification des exigences de qualité relatifs aux estimations de coûts.
Des rapports d’évaluation d’experts sont fournis aux organes de gouvernance de l’ASFC, accompagnés d’autres rapports et de tableaux de bord qui comprennent une évaluation de la santé liée aux coûts. L’examen des documents du comité dans le cadre de la vérification a révélé qu’ils semblent contenir des renseignements généraux, insuffisamment détaillés pour permettre une analyse comparative approfondie des dépenses prévues et réelles. Pour assurer une surveillance adéquate, il est essentiel de présenter toutes les données sur l’établissement des coûts nécessaires à la prise de décisions éclairées lorsque les conditions d’investissement changent ou que le financement reçu est inférieur aux prévisions. Il s’agit notamment de montrer comment les variations des coûts ou du financement reçu se répercutent sur les activités et les résultats prévus, en faisant ressortir toute réduction de la portée de l’investissement ou perte des avantages attendus.
Présentation au Conseil du Trésor et attestation du DPF
L'attestation du DPF est une exigence officielle pour toutes les présentations de mémoire au Cabinet et les présentations au CT. Elle fournit aux décideurs une assurance indépendante selon laquelle les renseignements financiers sont fiables, transparents et basés sur une diligence raisonnable solide. Cette attestation confirme, entre autres, la confiance du DPF à l'égard des domaines suivants, à la suite d'un examen de diligence raisonnable :
- la qualité des estimations de coûts;
- la documentation des principales hypothèses, leur fiabilité et le caractère raisonnable des fonds pour les éventualités;
- la sensibilité des exigences financières aux modifications des principales hypothèses.
Pour les investissements visés par une demande d’approbation au CT, les renseignements sur l’établissement des coûts du BPR doivent être examinés et remis en question dans le cadre du processus de rapport d’assurance qui soutient l’attestation du DPF. Pendant l’élaboration de ce rapport d’assurance, le CEEC et le GFS doivent effectuer une évaluation obligatoire, attester de la qualité et de la fiabilité des renseignements du BPR, et faire part de leurs préoccupations. Les consultations effectuées auprès du CEEC et du GFS dans le cadre de la vérification ont révélé que les renseignements sur l’établissement des coûts du BPR sont souvent reçus en retard aux fins d’examen. Lorsque les experts sont consultés tardivement, ils peuvent manquer de temps pour effectuer des examens approfondis, ce qui peut entraîner des attestations qui signalant des préoccupations générales sans commentaires détaillés sur la crédibilité des estimations de coûts et la planification de fonds pour les éventualités, et qui ne répondent donc pas aux normes du SCT.
De plus, bien que le processus normal de présentation au CT prenne environ six mois, il existe des dispositions permettant de l’accélérer dans des circonstances exceptionnelles, ce qui réduit encore davantage le temps dont disposent les experts internes pour les examens. Le rythme rapide de certaines présentations au CT peut également avoir une incidence sur la qualité des renseignements financiers. Lorsque les évaluations des risques sont complètes, les hypothèses sont clairement documentées et les estimations sont détaillées, la solidité de l’attestation du DPF s’en trouve accrue.
Il est important de reconnaître que, malgré le portefeuille croissant de l’Agence et le volume élevé d’activités liées à l’établissement des coûts, la capacité du CEEC est limitée. Cette contrainte s’est intensifiée progressivement au cours des dernières années, de sorte que le CEEC ne compte actuellement que 4 équivalents temps plein en raison du roulement du personnel.
Des renseignements inexacts ou incomplets peuvent nécessiter un nombre accru de questions et d’échanges avec les organismes centraux, prolonger les délais d’approbation et augmenter la probabilité que d’autres révisions des coûts ou conditions soient imposées à l’Agence. Collectivement, ces lacunes peuvent se répercuter sur la capacité de l’Agence d’effectuer la diligence raisonnable nécessaire pour l’attestation du DPF.
Amélioration continue
Un processus officiel et uniforme lié aux leçons retenues est essentiel à l’amélioration continue des méthodes d’établissement des coûts. L’examen des registres des leçons retenues dans les dossiers échantillonnés, et de la bibliothèque des leçons retenues de l’ASFC, dans le cadre de la vérification a révélé que la consultation des leçons retenues antérieures n’est pas une pratique courante. Peu de BPR consignent officiellement les renseignements propres à l’établissement des coûts tout au long du cycle de vie de l’investissement, et les conseils du CEEC ne sont pas documentés systématiquement ou accessibles de manière centralisée. Cette absence de documentation officielle, d’analyse des données historiques et réelles et d’expertise nuit à une collaboration efficace, entraîne la récurrence de problèmes et empêche de cerner les causes profondes des écarts liés aux coûts. La correction de ces lacunes favoriserait l’uniformité et l’amélioration continue des pratiques en matière d’estimation des coûts.
Exemples de leçons retenues en matière d'établissement des coûts (indiquées par les BPR dans leurs registres des leçons retenues)
- Absence de mobilisation précoce ou en temps opportun des parties prenantes pour recueillir des données ou examiner les renseignements sur l’établissement des coûts.
- Définition inexacte de la portée, dans les cas où les estimations de coûts tenaient compte de produits livrables qui dépassaient la portée de l'investissement ou omettaient le coût de composantes requises.
- Sous-estimation des coûts et insuffisance/omission des fonds pour les éventualités, qui entraînent des rajustements ultérieurs (réductions) de la portée de l’investissement afin de se conformer aux budgets disponibles.
Dans son récent plan d’investissement, l’Agence s’est engagée à apporter des modifications précises au titre des améliorations continues, notamment en instituant une consultation obligatoire du CEEC pour tous les investissements assujettis au cadre de gestion de projets et à une approbation de la gouvernance. Il existe également une occasion d'appliquer ces consultations à l’ensemble du portefeuille d’investissement dès les premières phases de planification afin de réduire le risque d’utiliser des estimations non fondées issues des activités préliminaires d’établissement des coûts. De plus, l’Agence évalue différents modèles pour la fonction d’établissement des coûts, comme une expertise intégrée au sein de chaque direction générale, afin d’améliorer sa capacité et l’exhaustivité de sa fonction d’établissement des coûts. La réalisation d’une évaluation de la capacité pour mettre en correspondance le volume d’activités requis avec la capacité de l’équipe du CEEC pourrait également permettre de déterminer le modèle approprié de prestation de l’expertise de l’ASFC en matière d’établissement des coûts.
Afin d’assurer l’obtention des résultats d’investissement voulus dans le respect des budgets approuvés, l’Agence améliore de manière proactive ses pratiques de gestion financière. La correction du manque d’uniformité actuel dans le processus d’établissement des coûts renforcera sa crédibilité auprès des organismes de surveillance et réaffirmera son engagement à l’égard d’une saine intendance des fonds publics.
Annexe A : Critères de vérification
| Secteur d’intérêt | Critères de vérification |
|---|---|
| 1. Conformité en matière d’établissement des coûts des projets | 1.1 Les rôles, les responsabilités et les obligations redditionnelles dans le cadre de l’exercice d’établissement des coûts sont clairement définis, documentés, compris et exercés conformément aux instruments de politique de l’ASFC et du SCT. 1.2 L’ASFC dispose des activités d’établissement des coûts, de directives et d’outils aux fins de l’estimation des coûts des projets, et ils sont conformes aux instruments de politique du SCT et aux attentes connexes. |
| 2. Processus et contrôles relatifs à l’établissement des coûts | 2.1 Des contrôles et des processus opérationnels adéquats et fonctionnels sont en place pour soutenir et surveiller l’élaboration d’estimations et d’hypothèses crédibles en matière de coût. |
Annexe B : Termes et définitions
| Terme | Définition |
|---|---|
| Autorisation de dépenses | Une autorisation de dépenses confère le pouvoir spécifique d’affecter des ressources à un ensemble précis de produits livrables. Cette autorisation doit être obtenue du niveau de gouvernance compétent (p. ex., comité d’examen du projet, administrateur général, ministre ou Conseil du Trésor). Il faut obtenir l’autorisation avant de dépenser les ressources du projet. L’autorisation de dépenses peut être demandée relativement au coût total du projet ou au coût de l’une de ses phases, une fois que la portée a été entièrement définie et que les coûts ont été établis à partir d’une estimation substantielle. Il s’agit d’une étape distincte de l’approbation de projet. |
| Demande de report de fonds | Le report de fonds prévoit que les autorisations (fonds) non utilisées au cours d’une année financière sont mises à disposition au cours des années financières suivantes, afin de tenir compte des changements dans le calendrier prévu pour la mise en œuvre des programmes. Une demande de report de fonds consiste essentiellement à demander la permission d’utiliser des fonds plus tard que prévu. |
| Estimation d’un ordre de grandeur approximatif des coûts | Estimation de coût avec une forte probabilité de changement significatif au fil du temps, basée sur la disponibilité de renseignements limités, généralement aux premières étapes de la planification d’une initiative ou de la définition de ses exigences. |
| Estimation substantielle du coût | Estimation des coûts avec une faible probabilité de changement significatif au fil du temps, dans les cas où toutes les étapes du Guide d’établissement des coûts sont terminées, y compris une documentation approfondie de mobilisation de toutes les principales parties prenantes, qui s’accompagne d’une structure de répartition des coûts regroupant tous les éléments de coût (sans qu’aucun n’ait été omis ou compté deux fois). Cette estimation repose presque entièrement sur des données suffisantes et appropriées, avec recourt limité, voire inexistant à l’avis d’experts, et s’accompagne d’une évaluation exhaustive des risques, des incertitudes et des fonds pour les éventualités établis à l’intérieur d’une fourchette de coûts possibles. |
| Estimation indicative des coûts | Estimation des coûts avec une probabilité moyenne de changement significatif au fil du temps, dans les cas où les exigences d’investissement n’ont pas encore été entièrement définies, et/ou il pourrait y avoir des limites dans l’application de certaines étapes du processus du Guide d’établissement des coûts. |
| Établissement des coûts | Calcul du montant des ressources nécessaires (par exemple, humaines, physiques, financières) utilisées pour parvenir à une fin quelconque. L’établissement des coûts a pour but d’appuyer la prise de décisions, par exemple déterminer le coût de la prestation d’un service ou le coût d’acquisition d’un bien d’équipement. |
| Évaluation par un tiers indépendant | Les résultats de l’estimation des coûts sont validés à l’aide de techniques d’établissement des coûts de rechange, y compris une estimation indépendante crédible ou une analyse comparative réalisée par un groupe sur lequel le responsable du projet n’exerce aucune influence. |
| Exercice d’établissement des coûts | Exercice qui prévoit le recours à un processus normalisé et à l’application d’approches et de techniques d’établissement des coûts pour déterminer les coûts. |
| Facteur générateur de coûts | Variable qui influe considérablement sur le coût d’une initiative ou d’une activité. Du point de vue de la modélisation des coûts, les facteurs générateurs de coûts représentent les variables d’entrée qui ont la plus grande incidence sur le coût de sortie. S’il y a lieu, les facteurs générateurs de coûts sont utilisés comme paramètres d’entrée pour les relations au niveau de l’estimation des coûts. Par exemple, les heures-machine et les heures-travail sont des facteurs générateurs de coûts courants dans le secteur manufacturier. |
| Fonds pour les éventualités | Montant établi dans le cadre d’un exercice d’établissement des coûts pour tenir compte d’éléments, de conditions ou d’événements dont l’état, l’occurrence ou les effets sont incertains, et dont l’expérience a montré qu’ils entraîneraient très probablement des coûts supplémentaires. L’établissement d’un fonds pour les éventualités vise à orienter l’élaboration de budgets réalistes s’appuyant sur l’évaluation des risques et la tolérance au risque des décideurs, qui peuvent varier selon l’initiative ou l’activité. |
| Peaufinage des coûts | Processus consistant à revoir les étapes de l’exercice d’établissement des coûts à mesure qu’il progresse ou si on a accès à d’autres informations sur l’initiative ou l’activité. Par exemple, les règles de base, les hypothèses, les incertitudes et les risques sont évalués en fonction des initiatives ou activités antérieures et de l’évolution de l’initiative ou de l’activité en cours. |
| Pouvoir d’approbation de projets | Les plafonds au-dessus desquels les ministres doivent demander une approbation de projet et une autorisation de dépenses au Conseil du Trésor. |
| Règles de base | Ensemble de conditions établies qui précisent l’orientation de l’exercice d’établissement des coûts. Les règles de base deviennent souvent des contraintes qui définissent les limites et la portée de l’exercice d’établissement des coûts. |
| Structure de répartition des coûts (SRC) | Structure hiérarchique qui est utilisée pour diviser les coûts en niveaux de détail inférieurs afin d’obtenir le coût total lié à une initiative ou une activité. Pour construire une SRC, les éléments de coût principaux sont subdivisés en éléments de coût plus petits afin de produire plusieurs niveaux de hiérarchie. |
Annexe C : Résultats de vérification d’échantillons
Le suivant résume les résultats liés aux dossiers d’établissement des coûts (10 projets financés par le CT et 4 projets financés à l’interne) qui étaient visés dans le cadre de cette vérification.
| Rôles et responsabilités définis | 10 des 14 dossiers d’établissement des coûts comprenaient des renseignements sur les rôles et les responsabilités (par exemple, RACI), mais pas sur l’établissement des coûts (pour le CEEC et le CGF en particulier). |
| Communication proactive des consignes au BPR | Dans 1 des 14 dossiers, le CEEC donnait des consignes initiales sur le processus d’établissement des coûts et les outils connexes à utiliser. De plus, 2 autres dossiers ont fait l’objet de communications de soutien en matière d’établissement des coûts plus tard au cours du cycle de vie de l’établissement des coûts. |
| Planification de l’exercice d’établissement des coûts | Aucun des dossiers ne contenait de processus documenté de planification de l’exercice d’établissement des coûts dans lequel les échéanciers, les sources ou les rôles et les responsabilités étaient établis. 2 des 14 dossiers d’établissement des coûts contenaient ce qui était présenté comme une structure de répartition des coûts, mais le contenu ou les renseignements ne correspondaient pas à la définition du SCT. |
| Collecte de données et documentation | 8 des 10 dossiers échantillons indiquaient qu’ils s’appuyaient sur des données historiques (aucune donnée probante ni référence claire permettant d’étayer ces énoncés n’ont été trouvées dans la documentation des dossiers). |
| Élaboration de règles de base et d’hypothèses en matière d’établissement des coûts | 14 des 14 dossiers ne comportaient aucune hypothèse ou règles de base propre aux coûts couvrant de manière exhaustive les éléments estimés et références respectives à l’analyse ou à la source de données à l’origine de l’hypothèse. Dans la plupart des cas examinés, le modèle d’établissement des coûts (qui est le document clé en la matière) ne contenait pas de renseignements pertinents sur les coûts dans la section désignée pour les hypothèses. En fait, ces sections étaient souvent vides ou contenaient des mentions du type « À déterminer ». |
| Analyse des risques et des incertitudes, fonds pour les éventualités déterminés | Les BPR ont effectué une analyse des risques et des incertitudes dans 1 des 14 dossiers échantillons, ce qui a donné lieu à un fonds pour les éventualités. Dans d’autres cas, des fonds pour les éventualités ont été établis sans qu’une analyse soit documentée ou ils étaient fondés sur un pourcentage global, sans qu’on ait évalué expressément le degré et la probabilité de variation des facteurs générateurs de coûts individuels. |
| Utilisation et exhaustivité du modèle d’établissement des coûts de l’ASFC | Aucun des 14 dossiers ne comprenait de modèles d’établissement des coûts mis à jour systématiquement, qui auraient indiqué les dates, les personnes responsables de la préparation et de l’examen ainsi que les parties prenantes consultées, qui ont remis en question les estimations de coûts ou y ont contribué. Dans 3 des 14 dossiers d’établissement des coûts, le modèle d’établissement des coûts n’a pas été utilisé; dans 2 d’entre eux, le BPR a choisi d’utiliser ses propres cahiers de travail aux fins d’établissement des coûts, et dans le dossier restant, le BPR a utilisé le modèle d’un autre ministère. |
| Documentation des résultats de la remise en question des renseignements sur l’établissement des coûts | Aucun des 14 dossiers échantillons ne contenait de données probantes liées à l’examen de la portée de l’exercice d’établissement des coûts, y compris les éléments ayant fait l’objet d’une validation et d’un recalcul, ni de liens respectifs vers les documents d’analyse et de peaufinage des coûts ou les listes de vérification remplies par le CEEC. |
| Attestation relative à l’établissement des coûts |
13 des 14 dossiers ont fait l’objet d’une surveillance par le comité de gouvernance; dans le cadre de la vérification, on s’attend à trouver des attestations du CGF et du CEEC (à titre d'une équipe des experts en établissement des coûts) pour les 13 dossiers lorsque le BPR a demandé l’approbation de la gouvernance. Le dossier restant était en phase de planification préliminaire et n’était pas assujetti à la surveillance de la gouvernance.
|
| Amélioration continue des pratiques d’établissement des coûts |
7 des 14 dossiers échantillons contenaient des données probantes sur la consultation des leçons tirées de projets antérieurs (toutefois, il ne s’agissait pas de leçons liées à l’établissement des coûts). 13 dossiers contenaient des registres des leçons retenues; le dossier restant était en phase de planification préliminaire et n’était pas assujetti aux processus de documentation des leçons retenues. Les leçons en matière d’établissement des coûts qui étaient indiquées dans les registres étaient les suivantes :
|
Annexe D : Acronymes
- ASFC
- Agence des services frontaliers du Canada
- BPR
- Bureau de première responsabilité
- CEEC
- Centre d’expertise en établissement des coûts
- CGF
- Conseiller en gestion financière
- CT
- Conseil du Trésor
- DGFGO
- Direction générale des finances et de la gestion organisationnelle
- DPF
- Dirigeant principal des finances
- GC
- Gouvernement du Canada
- GFS
- Groupe des finances stratégiques
- OGA
- Ordre de grandeur approximatif
- SCT
- Secrétariat du Conseil du Trésor du Canada
- SRC
- Structure de répartition des coûts
- VP
- Vice-président
Détails de la page
- Date de modification :